


臨床試験におけるAI市場(第3版):動向および2035年までの予測
AI in Clinical Trials Market (3rd Edition) - Trends and Forecast Till 2035


- 発行日
- ページ情報
- 英文 307 Pages
- 納期
- 即日から翌営業日
- 商品コード
- 2161676
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
- 医薬品関連専門 医薬品関連専門を専門とする市場調査会社です。
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
臨床試験におけるAI市場:概要
世界の臨床試験におけるAI市場は、今年度の39億6,000万米ドルから2035年までに116億1,000万米ドルへと成長し、予測期間中のCAGRは12.7%になると推定されています。
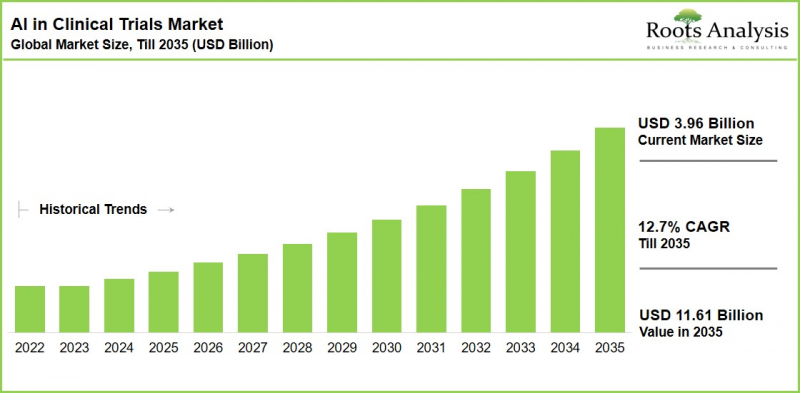
臨床試験におけるAI市場:成長と動向
臨床試験は、新しい治療法を市場に投入するために必要な時間と資金の大部分を占めていますが、試験開始から規制当局の承認に至る成功率は、数十年にわたり約10%にとどまっています。主な課題としては、研究デザインの不備、被験者募集の遅延、不適切な患者層別化、および高い脱落率が挙げられます。人工知能(AI)は、大規模かつ多様なデータセットを分析することで、治験プロトコルの最適化、適切な治験実施施設の特定、患者選定の改善、そして医薬品開発プロセス全体における治療評価の効率化を図り、こうした非効率性に対処する潜在的な手段として注目されています。
AIの導入に伴い、規制当局の姿勢も変化しつつあります。FDAやEMAをはじめとする規制当局は、AIを単なる補助的なツールとして扱うのではなく、AIを活用した臨床試験の調査手法に対応するための枠組みを積極的に構築しており、これにより、機関側の慎重な姿勢が、体系化されたリスクベースの受容へと着実に転換しつつあります。こうした規制の枠組みが成熟するにつれ、AIは、豊富なリソースを持つごく一部のスポンサーに限定された試験的な機能から、臨床試験運営全般において当然のものと期待されるものへと移行しつつあり、AIを活用した臨床試験を可能にするプラットフォーム、統合サービス、およびデータインフラに対する持続的な需要を生み出しています。
購入者の動向を変革しているもう一つの重要なトレンドは、臨床試験向けのクラウドベースで相互運用可能な技術プラットフォームの採用が拡大していることです。モバイルアプリケーション、ウェアラブルデバイス、遠隔医療ソリューションにより、臨床試験全体を通じて継続的かつリアルタイムな患者データの収集が可能になっています。これらの機能をサポートするには、地理的に分散した試験サイトからのデータを統合、処理、標準化できる、スケーラブルなクラウドネイティブのAIインフラストラクチャが必要です。この移行は、バリューチェーン全体における臨床試験用ソフトウェアやサービスのバンドル、導入、商用化の方法にも影響を及ぼしています。
成長の原動力:市場拡大を後押しする要因
AIを活用した遠隔参加や遠隔医療によるフォローアップにより、試験参加者の移動、時間、および費用の負担が軽減され、参加者の定着率向上につながります。モバイルアプリ、ウェアラブルデバイス、遠隔医療により、患者の継続的なモニタリングが可能になります。これらのツールは、スポンサーが動向を把握し、プロトコルを調整し、被験者募集やデータ管理を効率化するのに役立ちます。また、FDAからのより明確なガイダンスや、EUで策定が進むAI法により、検証や文書化のプロセスがより明確に定義され、AIの導入が後押しされています。
市場の課題:進展を妨げる重大な障壁
AIモデルは不正確または不完全な出力を生成する可能性があるため、信頼性の高い治療上の意思決定と患者の安全を確保するには、人間による検証が不可欠です。ヘルスケアデータの断片化や標準化されたデータ形式の欠如により、大規模なデータ処理が必要となり、これがAIの性能を制限し、臨床試験の信頼性を低下させる可能性があります。
臨床試験におけるAI導入を形作る規制ガイドライン
- 米国FDA:規制上の意思決定を支援するためのAI活用に関するガイダンス案では、AIモデルに対する7段階のリスクベースの信頼性評価が定められています。リスクの高い用途、特に患者の安全や試験の有効性に関わるものについては、厳格な検証、モデルトレーニングの文書化、およびアルゴリズム変更プロトコル(ACP)などの仕組みを通じたライフサイクルモニタリングが求められ、スポンサーはそれぞれの具体的な使用状況において信頼性を実証することが期待されています。
- EMAおよびEUの枠組み:EMAの「ビッグデータ戦略」は、関連するリスクを管理しつつ、AIを活用した自動化、知見の創出、意思決定支援を後押ししています。一方、EUのAI法では、臨床試験用AIを別途「高リスク」に分類しており、意思決定ロジックの透明性、医療機器としての適合性、倫理的なデータ取り扱い、および導入前の規制当局による承認が求められています。
勢いを示す最近の動向
市場の勢いを示唆する最近の取り組みの一部を以下に挙げます:
- PhaseV社は、プロトコルの作成から最終報告書の提出に至るまで、臨床試験活動の全工程を自動化するように設計された一元化されたプラットフォームを立ち上げました。
- NetraMark社は、画期的な抗アミロイド型アルツハイマー病臨床試験において、臨床的に意義のある反応者サブグループを特定した、同社独自のAIプラットフォームによる新たな知見を発表しました。
- アクセンチュアは、Facultyを買収し、安全で成果重視のAIソリューションを活用して、ヘルスケア分野のクライアントが中核となるビジネスプロセスを近代化できるよう支援する能力を拡大しました。
- サーモフィッシャーサイエンティフィックとOpenAIは、サーモフィッシャーの臨床試験事業全体に高度なAI機能を組み込むための契約を締結し、創薬の加速と調査方法の簡素化を目指しています。
臨床試験におけるAI市場:主要セグメントの分析
第II相試験が試験段階セグメントをリード
現在、第II相試験が最大の市場シェアを占めています。これは、スポンサーがより大規模な患者集団を対象に最適な投与量や有効性を評価する、極めて重要な概念実証(PoC)段階としての役割を反映したものです。従来、これらの試験の成功率はわずか30~40%にとどまっています。
1件の試験あたり最大で推定360万のデータポイントを生成し得る第III相試験は、より速いペースで成長すると予想されています。データの複雑性が高まるにつれ、リアルタイム分析、リスクモニタリング、および適応型試験デザインに対する需要が高まっていることが、この成長を牽引する要因となるでしょう。
サービスが提供形態別セグメントを牽引
サービスセグメントは現在、臨床試験業務全体へのAI導入において専門知識の外部委託を求めるスポンサーの需要に後押しされ、より大きな市場シェアを占めています。ソフトウェアは、スケーラブルなクラウドベースのプラットフォームが成熟し、臨床試験プロセス全体にわたるより広範かつ長期的な統合をサポートするようになるにつれ、2035年にかけてより速いペースで成長すると予測されています。
クラウドベースの導入が市場を席巻
現在、クラウドベースのソリューションが最大の市場シェアを占めており、今後も支配的な地位を維持すると予想されます。この優位性は、その拡張性、コスト効率、および地理的に分散した臨床試験の利害関係者間の連携を可能にする能力に起因しています。これらの利点は、分散型臨床試験モデルの採用拡大と密接に一致しています。
治療領域セグメントではがん疾患が主導的地位を占める
2035年までに、腫瘍疾患が治療領域別の需要のほぼ半分を占めると予測されています。この拡大は、腫瘍学臨床試験データの規模と複雑さによって牽引されており、AIを活用した分析、患者の層別化、および臨床意思決定支援にとって説得力のあるユースケースを生み出しています。
技術別では機械学習が主導、生成モデルが最も急速に成長する見込み
機械学習は現在、技術種別の中で最大のシェアを占めており、これは複雑な臨床データセットの管理や、予測モデリングおよびリアルタイムの知見の提供におけるその汎用性によるものです。現実的な合成患者データを作成する生成モデルは、治験のシミュレーションや設計を加速させるためにスポンサーによる利用が増加していることから、最も急速な成長を遂げると予想されます。
エンドユーザーセグメントではバイオテクノロジーおよび製薬企業が主導
バイオテクノロジー企業および製薬企業は、エンドユーザー市場において最大のシェアを占めており、今後も最も急速な成長を続けると予想されます。この優位性は、多額の研究開発予算、広範な独自データセットへのアクセス、そしてAIの統合を通じて医薬品開発の期間を短縮するという戦略的重点によって支えられています。
アジア太平洋地域が市場を独占し、成長を牽引
アジア太平洋地域は、2035年まで全地域の中で最も高い成長率を示すと予測されています。最大かつ最も成長の速い地域市場というこの二重の地位は、中国、インド、日本、韓国におけるデジタルインフラの急速な拡大、臨床試験活動の活発化、および製薬投資の増加によって支えられています。
臨床試験におけるAI市場の主要企業例
- Clarivate
- ConcertAI
- IQVIA
- LabCorp
- Medidata
- Microsoft
- PathAI
- ServiceNow
- Signant Health
- TransPerfect Life Sciences
専門家へのインタビューと業界考察
この分野の複数の利害関係者との議論が、本調査で提示された見解や洞察に影響を与えました。本市場レポートには、以下の関係者へのインタビューの記録が含まれています:
- スイスの中小企業、共同創業者兼最高経営責任者(CEO)兼最高技術責任者(CTO)
- 米国の中堅企業、創業者兼最高経営責任者
- 米国、小規模企業の創業者兼最高経営責任者(CEO)
- 米国の中堅企業、共同創業者兼エグゼクティブ・ディレクター
- 米国の中堅企業:最高技術責任者、最高商業責任者、最高デリバリー責任者、マーケティング責任者
さらに、本市場レポートには、以下の第三者による議論の記録が含まれています:
- 米国大手企業の最高科学責任者(CSO);米国中堅企業の共同創業者兼最高経営責任者(CEO);米国中堅企業の最高経営責任者(CEO);米国大手組織の准教授兼ブルークロス・カリフォルニア特別教授
- 執行副社長兼最高情報・技術・製品責任者、米国大手企業
- 共同創業者兼最高経営責任者、米国の中堅企業
- 米国の中堅企業の最高技術責任者
- 米国大手組織、医薬品評価研究センター(CDER)医療政策室長
- 米国、大規模組織の医学教授;米国、大規模組織のプログラムマネージャー;米国、大企業のバイオエシックス責任者兼ディレクター;米国、大規模組織のヒト研究保護担当副学部長兼ヒト研究保護プログラムディレクター;米国、大企業のIRB執行委員長兼IBC業務担当副社長
- 血液内科医、AIスペシャリスト、研究グループリーダー、ドイツの大規模組織
- 米国、大手組織の循環器内科医兼「臨床変革加速調査グループ」副ディレクター
- 心不全専門の循環器内科医兼研究者、米国・大手組織
- シニア・コミュニティ開発マネージャー、中堅企業、オランダ
その他の特典
- 無料のPPTインサイトパック
- レポート内のすべての分析モジュールに対応した、無料のExcelデータパック
- コンテンツのカスタマイズを15%無料で承ります
- 調査チームによる詳細なレポート解説セッション
- レポートの発行から6~12ヶ月以上経過している場合、無料で最新版に更新いたします
目次
第1章 序文
- イントロダクション
- 本調査範囲
- 市場セグメンテーション
- 主要な市場洞察
- 市場シェアに関する分析
- 主な疑問への回答
第2章 調査手法
- 章の概要
- 調査前提条件
- 市場情勢と市場動向
- 市場予測と機会分析
- 比較分析
- データベースの構築
- データ収集
- データの検証
- データ分析
- プロジェクトの調査手法
- 2次調査
- 1次調査
- 分析ツールおよびデータベース
- 厳格な品質管理
第3章 市場力学
- 章の概要
- 予測調査手法
- トップダウン・アプローチ
- ボトムアップ・アプローチ
- ハイブリッド・アプローチ
- 市場評価の枠組み
- 総潜在市場(TAM)
- サービス提供可能市場(SAM)
- サービス提供可能かつ獲得可能な市場(SOM)
- 現在獲得済み市場(CAM)
- 予測ツールと手法
- 定性的な予測
- 相関
- 回帰
- 外挿
- 収束
- 感度分析
- シナリオプランニング
- データの可視化
- 時系列分析
- 予測誤差分析
- 主な考慮事項
- 人口統計
- 政府規制
- 償還シナリオ
- 市場参入
- サプライチェーン
- 業界の再編
- パンデミック/予期せぬ混乱による影響
- 制限事項
第4章 マクロ経済指標
- 章の概要
- 市場力学
- 対象期間
- 対象通貨
- 外国為替レート
- 景気後退
- インフレ
- 金利
- 商品フロー分析
- 世界貿易の動向
- 戦争の影響分析
- 新型コロナウイルスの影響/関連要因
- その他の指標
- 結論
第5章 エグゼクティブサマリー
第6章 導入
- 章の概要
- AIの進化
- AIのサブ分野
- ヘルスケア分野におけるAIの応用
- 創薬
- 医薬品の製造
- マーケティング
- 診断と治療
- 臨床試験
- 臨床試験におけるAI
- AIの導入に伴う課題
- 今後の展望
第7章 市場情勢
- 章の概要
- 臨床試験におけるAI:AIソフトウェアおよびサービスプロバイダーの動向
- 設立年別分析
- 企業規模別の分析
- 本社所在地別の分析
- 企業規模および本社所在地(地域)別の分析
- 主要サービス別分析
- 導入オプション別の分析
- 採用されているAI技術の種類別分析
- エンドユーザー別の分析
- アプリケーション分野別の分析
第8章 企業プロファイル
- 章の概要
- Clarivate*
- 企業概要
- 財務情報
- Offerings Portfolio
- 最近の動向と今後の見通し
- 以下に言及する他の企業についても、同様の詳細が示されています(公開情報に基づく)。
- ConcertAI
- IQVIA
- LabCorp
- Medidata
- Microsoft
- PathAI
- ServiceNow
- Signant Health
- TransPerfect Life Sciences
第9章 臨床試験の分析
- 章の概要
- 範囲と調査手法
- 臨床試験におけるAI
- 試験登録年別の分析
- 登録患者数別の分析
- 試験フェーズ別の分析
- 試験のステータス別分析
- 試験登録年およびステータス別の分析
- スポンサーの種類別分析
- 被験者の性別による分析
- 患者の年齢別分析
- ワードクラウド分析:注目されつつある重点分野
- 対象治療領域別の分析
- 試験デザイン別分析
- 最も活発な企業:臨床試験数による分析
- 地域別の臨床試験の分析
- 地域および試験状況別の臨床試験分析
- 地域および試験登録年別の登録患者数の分析
- 地域および試験状況別の登録患者数の分析
第10章 パートナーシップと提携
- 章の概要
- パートナーシップのモデル
- 臨床試験におけるAI:パートナーシップと連携
- パートナーシップの月次動向による分析
- パートナーシップの種類別分析
- パートナーのタイプ別分析
- 最も活発なプレイヤー:提携件数別の分析
- 地域別分析
第11章 資金調達および投資分析
- 章の概要
- 資金調達モデル
- 臨床試験におけるAI:資金調達と投資
- 資金提供の月・年別事例分析
- 資金提供の月・年別投資額分析
- 資金調達タイプ別の事例分析
- 資金調達タイプ別の投資額分析
- 地域別分析
- 最も活発なプレイヤー:資金調達件数別の分析
- 主要投資家:資金調達件数別分析
- サマリー
第12章 大手製薬企業の取り組み
- 章の概要
- 調査範囲と調査手法
- イニシアチブ実施年別の分析
- イニシアチブの種類別分析
- AIの応用分野別分析
- 対象治療領域別の分析
- ベンチマーク分析:大手製薬企業
第13章 臨床試験におけるAI:ユースケース
- 章の概要
- ユースケース1:RocheとAiCureの提携
- ユースケース2:TakedaとAiCureの協業
- ユースケース3:Teva PharmaceuticalsとIntelとの協業
- ユースケース4:非公開の製薬会社とAntidoteの協業
- ユースケース5:非公開の製薬会社とCognizantとの協業
- ユースケース6:Cedars-Sinai Medical CenterとDeep 6 AIとの連携
- ユースケース7:GlaxoSmithKline(GSK)とPathAIの連携
- ユースケース8:Bristol Myers Squibb(BMS)とConcert AIの協業
第14章 価値創造フレームワーク:臨床試験におけるアンメットニーズに対処するための戦略的ガイド
- 章の概要
- 臨床試験におけるアンメットニーズ
- 主な前提条件と調査手法
- 主要なツールと技術
- ブロックチェーン
- ビッグデータ分析
- 実世界データ
- デジタルツイン
- クラウドコンピューティング
- モノのインターネット(IoT)
- 調査活動の動向
- 知的資本の動向
- イノベーションの程度とそれに関連するリスク
- 結果と考察
第15章 コスト削減分析
- 章の概要
- 主な仮定と調査手法
- 2035年までの臨床試験におけるAI活用に伴う総コスト削減の可能性
- コスト削減の可能性:試験フェーズ別の内訳(2026年および2035年)
- コスト削減の可能性:試験手順別の内訳(2026年および2035年)
- 結論
第16章 市場影響分析
- 章の概要
- 市場促進要因
- 市場抑制要因
- 市場の機会
- 市場の課題
- 結論
第17章 臨床試験におけるAIの世界市場
- 章の概要
- 主な前提条件と調査手法
- 世界の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- シナリオ分析
- 主要な市場セグメンテーション
第18章 臨床試験におけるAI市場(試験フェーズ別)
- 章の概要
- 主な仮定と調査手法
- 臨床試験におけるAI市場:試験フェーズ別内訳
- 第I相の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 第II相の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 第III相の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- データの三角測量と検証
第19章 臨床試験におけるAI市場(提供タイプ別)
- 章の概要
- 主な仮定と調査手法
- 臨床試験におけるAI市場:提供タイプ別の内訳
- AIソフトウェアの臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- サービスの臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- データの三角測量と検証
第20章 臨床試験におけるAI市場(展開モード別)
- 章の概要
- 主な仮定と調査手法
- 臨床試験におけるAI市場:展開モード別の内訳
- クラウド型導入の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- オンプレミス型導入の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- データの三角測量と検証
第21章 治療領域別臨床試験におけるAI市場
- 章の概要
- 主な仮定と調査手法
- 臨床試験におけるAI市場:治療領域別内訳
- 腫瘍性疾患の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 感染症の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 中枢神経系疾患の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 代謝性疾患の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 免疫系疾患の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 心血管疾患の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- その他の疾患の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- データの三角測量と検証
第22章 臨床試験におけるAI市場(技術別)
- 章の概要
- 主な仮定と調査手法
- 臨床試験におけるAI市場:技術別内訳
- 機械学習の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 分子モデリングおよびシミュレーション分野の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- ディープラーニング分野の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- オミクス統合分野の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 生成モデルの臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- その他の技術の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- データの三角測量と検証
第23章 臨床試験におけるAI市場(エンドユーザー別)
- 章の概要
- 主な仮定と調査手法
- 臨床試験におけるAI市場:エンドユーザー別内訳
- バイオテクノロジーおよび製薬企業の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 学術研究機関およびその他のエンドユーザーの臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- データの三角測量と検証
第24章 地域別臨床試験におけるAI市場
- 章の概要
- 主な仮定と調査手法
- 臨床試験におけるAI市場:地域別分布
- 北米の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 欧州の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- アジア太平洋地域の臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 中東・北アフリカの臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- ラテンアメリカの臨床試験におけるAI市場:過去の動向(2022年以降)および予測値(2035年まで)
- 市場力学の評価
- 市場変動分析
- 浸透・成長(P-G)マトリックス
- データの三角測量および検証
第25章 市場機会分析:北米
第26章 市場機会分析:欧州
第27章 市場機会分析:アジア太平洋地域
第28章 市場機会分析:中東および北アフリカ
第29章 市場機会分析:ラテンアメリカ
第30章 サマリー
第31章 経営層向け洞察
第32章 付録I:表形式のデータ
第33章 付録II:企業および組織一覧



