


通信ネットワーク事業者の市場レビュー (2024年第3四半期):トップラインは回復したが、継続的な支出削減により年換算CAPEXは3,000億米ドルの大台を割り込む
Telecommunications Network Operators - 3Q24 Market Review: Telco Topline Rebounds but Annualized Capex Dips Below $300B Mark amid Continued Spending Cuts

- 発行日
- ページ情報
- 英文
- 納期
-
即納可能
営業時間内にお支払方法などの確認が取れ次第、Eメールにて納品となります。営業時間: 9:00am - 6:00pm (土日祝除く)。

- 商品コード
- 1636632
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
- 通信/IT関連専門 通信/IT関連専門を専門とする市場調査会社です。
概要
本レポートでは、通信ネットワーク事業者市場の成長と発展についてレビューしています。本レポートでは、2011年第1四半期から2024年第3四半期までの世界の通信事業者140社の財務統計を幅広く追跡調査しています。
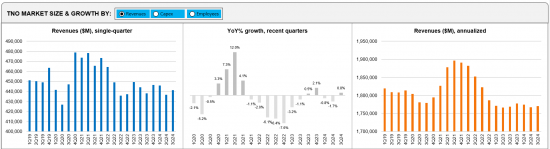
通信ネットワーク事業者の2024年第3四半期の年率換算収益は1兆7,700億米ドル (前年同期比0.1%増)、人件費は2,624億米ドル (同0.8%増)、設備投資額は2,946億米ドル (同7.7%減) でした。2024年9月時点の従業員数は約445万人で、前年比1.5%減減となっています。
ビジュアル
レポートハイライト:
収益:通信業界のトップラインは前年同期比0.8%増の4,414億米ドル、2024年第3四半期の年率換算収益は前年同期比0.1%増の1兆7,706億米ドルとなっています。通信事業者レベルでは、2024年第3四半期のトップライン成長率上位20社のうち、年率換算でAirtel (4.6%)、America Movil (4.3%)、STC (Saudi Telecom) (4.2%)、Deutsche Telekom (3.3%)、BT (2.5%) の5社がランクインしました。同じ基準で、同期間に最も伸び率が悪かったのは、Vodafone (-6.8%)、KDDI (-5.7%)、NTT (-5.0%)、SoftBank (-3.6%)、BCE (-1.6%) でした。為替レートの変動は第3四半期の大きな要因ではなく、ほとんどの主要通貨は第3四半期の水準に対して比較的安定していました。
設備投資:2024年9月期の設備投資額は前年同期比6.1%減の711億米ドルであり、2024年第3四半期の設備投資額は年率換算で2,946億米ドルとなり、前年同期比で7.7%減少しました。事業者レベルでは、2024年第3四半期の年率換算設備投資の伸び率上位20社のうち5社は、BSNL (300.6%)、Telstra (52.3%)、BT (4.8%)、NTT (3.0%)、China Mobile (1.9%) でした。同じ基準で、同期間の設備投資の伸びが最も悪かったのは、Reliance Jio (27.4%減)、Verizon (22.5%減)、Vodafone (20.0%減)、Deutsche Telekom (18.1%減)、KDDI (16.3%減) でした。
OPEX・人件費:2024年第3四半期のOPEXは1兆5,079億米ドルで、前年同期比0.9%の微増でした。減価償却費を除くと、前年同期比1.7%増の1兆1,794億米ドルでした。通信事業者のOPEXの重要な要素のひとつは人件費であり、これには給与、賃金、賞与、福利厚生、退職金などが含まれます。2024年第3四半期の年率換算人件費は前年同期比0.8%増加し、OPEX (D&Aを除く) に占める人件費の割合は22.2%でした。
利益率:2024年第3四半期の年率換算EBITDAマージン、EBITマージンはともに2023年第3四半期と比較して若干の低下を示しました。年率換算EBITマージンは2023年第3四半期の15.5%から、2024年第3四半期は14.8%に低下し、2024年第3四半期の年率換算EBITDAマージンは33.4%となり、2023年第3四半期の34.5%から低下しました。
地域動向:南北アメリカは2024年第3四半期においても最大の収益地域の地位を維持し、世界の通信事業収入の37.2%を占め、アジアが36.4%で僅差で続いています。設備投資ベースでは、アジアが世界の設備投資の38.2%を占め、南北アメリカを上回ってトップとなっています。これは、南北アメリカがAT&TとVerizonの5G支出を背景に1位となった2022年第3四半期と2023年第3四半期からの変化です。年率換算の資本集約度は欧州が最も高く、2024年第3四半期では17.8%、次いで中東・アフリカが17.0%でした。
対象事業者
|
|
調査対象地域:
|
|
目次
- 1.レポートハイライト
- 2.サマリー
- 3.市場スナップショット
- 4.分析
- 5.主要統計:2024年第3四半期
- 6.従業員統計
- 7.オペレーターランキング
- 8.企業のドリルダウン
- 9.企業のベンチマーキング
- 10.国別内訳
- 11.企業・国別内訳
- 12.地域別内訳
- 13.生データ
- 14.加入者・トラフィック
- 15.為替レート
- 16.調査手法・範囲
- 17.当社について
- 発行日
- 発行
- MTN Consulting, LLC
- ページ情報
- 英文
- 納期
- 即納可能


