


発酵飲料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fermented Drinks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2120281
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、発酵飲料市場の規模は、2025年の1兆900億米ドル、2026年の1兆1,500億米ドルから、2031年までに1兆5,100億米ドルへと拡大すると予測されており、2026年から2031年にかけてCAGR5.59%を記録する見込みです。
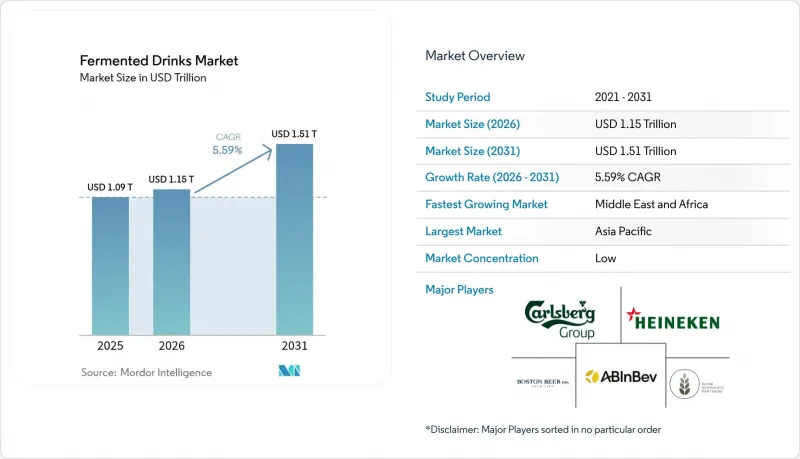
本レポートは、飲料の種類(アルコール発酵飲料、ノンアルコール発酵飲料)、流通チャネル(オントレード、オフトレード)、包装形態(ボトル、缶、テトラパック/カートン、樽・バレル、その他)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)ごとに分類されています。市場予測は、金額(米ドル)および数量(単位)で提示されています。
世界の発酵飲料市場の動向と洞察
腸内環境の健康や免疫力に対するプロバイオティクスの効能に対する消費者の意識の高まり
プロバイオティクスを配合した発酵飲料は、ニッチなウェルネス製品から、ますます主流の食料品へと移行しつつあります。この変化は、腸内微生物叢の多様性と免疫機能の向上およびメンタルヘルスの改善との関連性を示す臨床的証拠によって後押しされています。査読付き学術誌に掲載された調査では、生菌飲料を定期的に摂取することで、炎症マーカーを調整し、ワクチンへの反応率を高めることができることが強調されています。これらの知見は、パンデミック後のウェルネスに重点を置く健康志向の消費者の優先事項と一致しています。ダノンは、2025年に欧州市場全体でプロバイオティクス入り乳飲料の売上が前年比23%増加したと報告しており、この成長の要因として、菌株ごとの健康効果を強調したターゲットを絞ったデジタルキャンペーンを挙げています。同様に、ヤクルト本社は、予防医療ソリューションを求める都市部のミレニアル世代からの需要が持続すると見込み、2025年初頭にインドでの生産能力を30%拡大しました。この高まりつつある意識は、インフルエンサーによる推奨や、消化器疾患の補助療法として発酵飲料を推奨する遠隔医療プラットフォームによって、さらに増幅されています。しかし、業界にとっての重要な課題は、規制当局の厳しい監視を招くことなく、健康に関する主張を裏付けることにあります。米国食品医薬品局(FDA)などの規制当局は2024年にガイダンスを改訂し、免疫関連のマーケティング主張を裏付けるために無作為化比較試験データの提出を義務付けたため、これらの製品のプロモーションは一層複雑化しています。
消化と健康をサポートする機能性飲料への需要の高まり
機能性飲料としてのポジショニングは、製品開発戦略に大きな影響を与えています。各ブランドは、プレミアム価格を実現し、従来のソフトドリンクとの差別化を図るため、発酵ベースの飲料に消化酵素、プレバイオティクス、アダプトゲンを配合しています。ペプシコの「KeVita」シリーズは、2025年半ばにターメリックとジンジャーを配合したコンブチャを発売しました。これは、プロバイオティクスに加え、抗炎症効果に関心を持つ消費者をターゲットとしたものです。この製品は、発売から6ヶ月以内に12,000店舗での販売網を確保しました。ザ・コカ・コーラ・カンパニーの「ヘルス・エイド」ブランドは、買収資金を活用して機能性ケフィア・スムージー市場へ進出しました。発酵乳製品に植物性タンパク質と中鎖脂肪酸(MCT)オイルを組み合わせることで、フィットネス志向の消費者を惹きつけています。このように、発酵と機能性成分を融合させる取り組みは、アジア太平洋市場でも顕著に見られます。例えば、ブライト・フード・グループは中国で、オメガ3脂肪酸を強化した発酵大豆飲料を発売し、発売初年度で機能性飲料カテゴリーにおいて8%の市場シェアを獲得しました。規制の枠組みも進化しており、2025年には18カ国で、飲料中のプロバイオティクス含有量測定に関する国際標準化機構(ISO)20963規格が採用され、メーカーに対してより明確なコンプライアンス指針が提供されることとなりました。
厳格な食品安全・表示規制がコンプライアンスの負担を増大させている
プロバイオティクスの表示や病原菌管理に関する規制の強化は、市場参入企業にとって大きな課題となっており、参入障壁を高めるとともに、イノベーションからコンプライアンスへとリソースをシフトさせるような製品再配合の取り組みを必要としています。2024年、米国食品医薬品局(FDA)は、発酵飲料に関する現行適正製造規範(cGMP)ガイドラインの改訂版を発表しました。これらのガイドラインでは、低温殺菌されていないコンブチャやケフィアを製造する施設に対し、リステリア・モノサイトゲネスおよびサルモネラ菌に関する四半期ごとの第三者機関による検査を義務付けており、生産者のコンプライアンスコストを大幅に増加させています。同様に、2025年には欧州食品安全機関(EFSA)が、プロバイオティクス菌株の同定要件をさらに厳格化しました。これらの新しい規則では、健康強調表示を伴って販売されるすべての菌株について全ゲノムシーケンシングが義務付けられており、製品開発プロセスに金銭的および時間的な負担を追加しています。専任の規制対応チームを擁する多国籍企業に比べ、小規模な生産者にとってはコンプライアンスコストが売上高に占める割合がはるかに大きいため、その影響をより深刻に感じています。この不均衡な負担が、市場内での統合を加速させています。例えば、2024年末にはBio-tiful Dairy社がLactalis Groupに買収されましたが、この動きの一因は、買収企業の確立された規制対応インフラを利用する必要性によるものでした。
セグメント分析
2025年時点で、アルコール発酵飲料は市場シェアの76.32%を占めました。これは、ビールやサイダーの生産者が数十年にわたり築き上げてきた定着した消費パターンと広範な流通ネットワークを反映したものです。一方、ノンアルコール発酵飲料は、2031年まで年率8.02%の成長が見込まれており、アルコール飲料セグメントのCAGRである4.8%を上回ると予測されています。この成長は、健康志向の高まりや後押しとなる規制面の進展に牽引され、消費者の嗜好に大きな変化が生じていることを浮き彫りにしています。ビールは、アジア太平洋地域における大衆向けのラガーや、北米におけるクラフト・インディア・ペールエール(IPA)に支えられ、引き続き最大のアルコール飲料サブセグメントとなっています。しかし、健康志向の消費者がアルコール摂取量を減らし、政府が飲酒運転に対する規制を強化していることから、販売数量の面で課題に直面しています。サイダーは欧州、特に英国やスペインで市場シェアを拡大しており、果実の風味が際立つ味わいが、ワインに代わる低アルコールの飲み物を求める若い消費者に支持されています。例えば、ハイネケンの「ストロングボウ」ブランドは、2025年に販売数量が11%増加したと報告されています。
日本酒は輸出市場においてプレミアム化が進んでおり、日本の生産者は北米や欧州の高級レストランをターゲットにしています。それにもかかわらず、日本国内の消費量は数十年にわたり減少傾向にあり、若い消費者の間でビールやスピリッツがますます好まれるようになっています。この動向は、消費者の行動におけるより広範な変化を反映しており、日本酒のような伝統的なアルコール飲料が、変化する嗜好や好みに合致する他の選択肢にシェアを奪われつつあることを示しています。
地域別分析
2025年、アジア太平洋地域は世界市場を牽引し、市場シェア全体の33.82%を占めました。この優位性は主に、中国のビール消費によって支えられています。中国は、先進国市場に比べて一人当たりの消費量は少ないもの、販売数量ベースでは依然として世界最大規模を維持しています。伝統に深く根ざした日本の日本酒業界は、国内需要の減少に伴い、輸出志向のプレミアム化へと移行しつつあります。中国では、発酵飲料市場が進化しており、宴会文化と結びついた従来のブランドに代わる選択肢を求める都市部のミレニアル世代の間で、大衆向けラガービールがクラフトビールや輸入サイダーにシェアを奪われています。「酸梅湯」のような伝統的な発酵乳飲料は、地方の農村部で依然として確固たる地位を維持しています。日本の日本酒の輸出量は、北米や欧州の高級レストランからの需要に支えられ、2025年に12%増加しました。しかし、若い世代が家業を継ぐことへの関心を薄れさせているため、国内の酒造メーカーには後継者課題があり、これが企業統合の機会を生み出しています。
2025年にはインドが最も急成長した市場として台頭し、第1級都市ではコンブチャやケフィアの人気が高まりました。この成長は、健康食品小売店の拡大や、ECプラットフォームを通じた直接輸入の普及によるものです。しかし、プロバイオティクスの健康効果に関する表示をめぐる規制の不確実性により、より広範なマーケティング活動は制限されています。欧州においても、健康志向の都市部消費者層の間でコンブチャの普及が進んでおり、同地域の全体的な成長に寄与しています。ドイツのクラフトビール醸造所は、1516年に制定された「ラインハイツゲボート(純粋令)」という制約があるにもかかわらず、伝統的な原材料にこだわりつつ発酵技術の実験を重ねた結果、2025年には6%の市場シェアを獲得しました。
その他の注目すべき動向としては、一人当たり消費量で世界最大規模を維持している英国のサイダー市場が挙げられます。ハイネケンの「ストロングボウ」とペルノ・リカールの「ブルマーズ」は合わせて60%の市場シェアを占めていましたが、若年層の消費者間でハードセルツァーやレディ・トゥ・ドリンク(RTD)カクテルの人気が高まっていることから、販売数量の減少圧力に直面しました。北米では、クラフトビールの普及や、食料品店やコンビニエンスストアでのコンブチャの主流化に牽引され、米国が地域全体の販売量の大部分を占めました。ボストン・ビール・カンパニーの「サミュエル・アダムス」ブランドは、消費者の嗜好が低カロリーのハードセルツァーやノンアルコール飲料へとシフトしたため、2025年に販売量の減少に見舞われました。これに対応し、同社はハードセルツァー「トゥルーリー」のラインナップを拡充するとともに、コンブチャメーカーの少数株式を取得しました。ペプシコの「KeVita」とコカ・コーラの「Health-Ade」は、コンブチャカテゴリーでの主導権を争い、2025年までに両ブランドとも3万店以上の小売店で販売を実現するとともに、コンブチャを炭酸飲料に代わる機能性飲料として位置づける全国的な広告キャンペーンに投資を行いました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 腸の健康や免疫力に対するプロバイオティクスの効能に対する消費者の認識の高まり
- 消化や健康をサポートする機能性飲料への需要の高まり
- 糖分を含む飲料に代わる、自然派・オーガニック製品への移行
- コンブチャやケフィアなどの植物由来・非乳製品の発酵食品の人気の高まり
- 発酵技術の進歩により、効率と製品の均一性が向上しています
- 職人的で手作りの発酵飲料を後押しするプレミアム化の動向
- 市場抑制要因
- 厳格な食品安全および表示規制により、コンプライアンス上の負担が増大しています
- 保存期間が短く、高度な保存技術が必要な腐敗リスク
- 原材料の供給に影響を及ぼすサプライチェーンの混乱
- 一貫性を確保するための発酵プロセスの複雑な標準化
- バリューチェーン分析
- 規制展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 飲料の種類別
- アルコール発酵飲料
- ビール
- サイダー
- 日本酒
- その他
- ノンアルコール発酵飲料
- コンブチャ
- ケフィア
- 発酵乳飲料
- その他のノンアルコール発酵飲料
- アルコール発酵飲料
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・グローサリー
- 専門店
- オンラインリテールストア
- 包装形態別
- ボトル
- 缶
- テトラパック/カートン
- 樽・バレル
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- Anheuser-Busch InBev SA/NV
- Heineken N.V.
- Carlsberg Group
- The Boston Beer Company
- Paine Schwartz Partners
- GT's Living Foods
- PepsiCo Inc.
- The Coca-Cola Company
- Danone SA
- Nestle SA
- Yakult Honsha Co. Ltd
- Bright Food Group Co. Ltd
- Schreiber Foods Inc.
- Bio-tiful Dairy Ltd
- Asahi Group Holdings
- Pernod Ricard SA
- Fentimans Ltd
- Remedy Drinks
- Kombucha Wonder Drink
- Lactalis Group
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日


