


ラグジュアリー商品:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Luxury Goods - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 130 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187801
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、高級品市場の規模は、2026年の4,842億米ドルから2027年には5,051億米ドルへと拡大し、2032年までに6,104億米ドルに達すると予想されており、2027年から2032年にかけてCAGR3.86%で成長すると見込まれています。
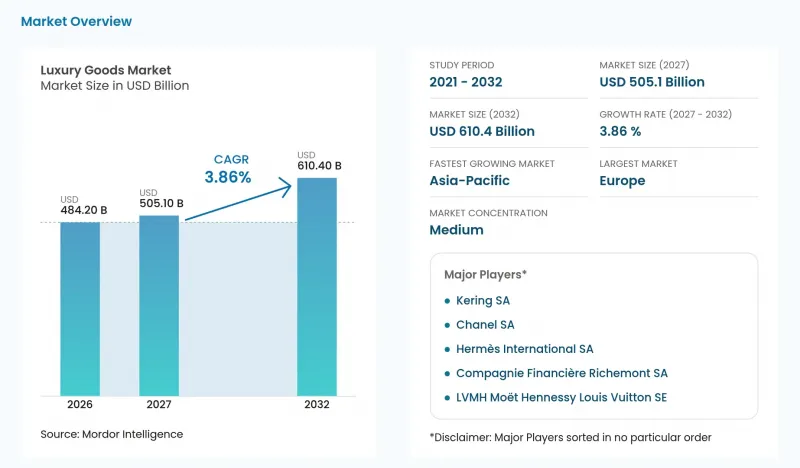
本レポートは、製品タイプ(衣類・アパレル、ハンドバッグ・財布など)、エンドユーザー(女性、男性など)、流通チャネル(単一ブランド店、マルチブランド店など)、および地域(欧州、アジア太平洋など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のラグジュアリー商品市場の動向と洞察
サステナブルかつエコ認証を取得した高級製品への消費者のシフト
世代間および地域間の違いにより、サステナビリティはラグジュアリーブランドにとってターゲットを絞った需要提案となっています。2026年、11の市場で調査対象となったラグジュアリー志向の顧客の29%が、購入の主な決定要因としてサステナビリティを挙げましたが、これは2025年から2パーセントポイント減少しています。Z世代とミレニアル世代ではその割合が32%であったのに対し、X世代とベビーブーマー世代では25%にとどまりました。中国本土とアラブ首長国連邦では、調査対象となった「ラグジュアリー志向の顧客」のそれぞれ40%が、サステナビリティを購買の要因として挙げています。しかし、調査対象の「ラグジュアリー志向の顧客」の25%は、ブランドのサステナビリティに関する主張に対して懐疑的な見方を示しました。ラグジュアリーブランドにとって、こうした地域間の格差は、各国に合わせたサステナビリティのポジショニングを有利にしますが、一方で懐疑的な見方は、裏付けのない主張の販売力を制限することになります。
ソーシャルメディアとセレブリティによる推奨の影響
ソーシャルメディアは、商品の発見と購入を結びつけることができ、単なる認知度向上にとどまらない商業的な役割を果たしています。2025年2月、インフルエンサーの推奨を参考にした英国のファッション・美容商品の購入者の27%が、TikTokやInstagramなどのプラットフォームを通じて直接ラグジュアリー商品を購入したと報告しています。EYが11の市場を対象に実施した2026年の調査では、高級ブランド志向の顧客の13%が、直近の高級品購入に影響を与えた最大5つの要因の中に、セレブリティ、インフルエンサー、または社交界の影響を挙げました。英国での調査結果は直接的な販売ルートを裏付けていますが、より広範な調査では、ソーシャルメディアの影響はいくつかの購入検討要素の一つとして位置づけられています。推奨プラットフォームを通じた販売は、広範な調査で測定された影響力に加え、ブランドに取引そのものをもたらす可能性があります。
偽造品の蔓延
正規の繊維製品出荷の中に偽造品が隠されているため、偽造高級ファッションは流通上の問題であると同時に、売上損失の問題でもあります。2025年5月、欧州不正対策局(OLAF)は、2024年の調査を端緒とした取り締まり作戦の結果、各国当局が180万点以上の偽造デザイナーブランド衣類、靴、アクセサリーを押収したと報告しました。押収はオーストリア、ベルギー、ドイツ、イタリア、およびEU加盟国以外で行われ、この作戦では、正規に申告された繊維製品の背後に偽造品が隠されていたことが判明しました。偽造品は正規の繊維製品とともに流通経路に入り込み、潜在的な収益を奪う可能性があり、これは製品の差別化だけでは解消できない課題です。
セグメント分析
2026年の高級品市場規模において、衣料品およびアパレルは36.93%のシェアを占め、最大のセグメントとなりました。エルメスは、2025年に「レディ・トゥ・ウェア」と「アクセサリー」のメティエを合わせた売上高として45億3,000万ユーロ(51億1,000万米ドル)を報告しました。この2部門を合わせた売上高は、2025年のエルメスの総売上高の28%を占め、2024年の29%から減少しましたが、2025年には為替レート一定ベースで6%の成長を記録しました。消費者支出における主導的な地位は、個々のブランド内におけるアパレルおよびアクセサリー事業の売上構成比の低下と共存し得るものです。
時計は最も成長の速いセグメントであり、2027年から2032年にかけてCAGR4.2%が見込まれています。リシュモンの「スペシャリスト・ウォッチメーカー」部門の売上高は、2026年4月~6月期において、2025年4月~6月期と比較して、固定為替レートベースで8%、実為替レートベースで6%増加しました。同社の時計製造メゾンの大半で売上高が増加し、中でもヴァシュロン・コンスタンタン、ジャガー・ルクルト、A.ランゲ&ゾーネが際立っていました。南北アメリカおよび日本を筆頭に、ほとんどのメゾンと地域で成長が見られたことで、リシュモンの「スペシャリスト・ウォッチメーカー」事業は、複数のブランドや市場にまたがる回復を遂げました。
地域別分析
2026年、欧州は高級品市場で51.82%のシェアを占め、最大の地域となりました。エルメスは2026年上半期、欧州向け売上高として19億2,000万ユーロ(22億4,000万米ドル)を記録し、2025年上半期と比較して固定為替レートベースで6%増加しました。同比較期間において、為替レート一定ベースで、フランス国内の売上高は1.8%増、その他欧州では8.8%増となりました。フランス国外での成長が加速したことで、同社は本拠地であるフランス市場を超えた欧州全域での需要基盤を確立しました。
アジア太平洋地域は最も成長が著しい地域であり、2027年から2032年にかけてCAGR5.2%が見込まれています。プラダ・グループの地域別小売売上高は、2026年上半期において2025年上半期比で15%増加しました。ヴェルサーチを除いた有機的成長率は6%であり、いずれも為替変動の影響を除いた数値です。プラダブランドは第2四半期にさらなる進展を見せ、ミウミウは上半期を通じて成長を遂げました。既存のポートフォリオは、報告対象事業へのヴェルサーチの追加による寄与を上回る地域別小売売上高の成長をもたらしました。
北米では、2026年第1四半期、為替変動の影響を除くと、米国発祥のラグジュアリーブランドが前年同期比で約10%から15%の成長を記録しました。南米では、ブラジルにおける店舗網の拡大が2025年の南北アメリカ地域の見通しを支え、一方、ディオールは2026年7月24日にサンパウロにブラジル最大規模の店舗をオープンさせ、ウィメンズおよびメンズのファッション、ホームグッズ、ジュエリー、アクセサリー、フットウェア、フレグランスを統合しました。中東・アフリカ地域では、2026年2月28日に米国とイスラエルによるイランへの軍事作戦が開始され、2026年初頭には湾岸諸国のラグジュアリー消費層が15%から25%縮小しました。リシュモンの2026年3月31日締めの四半期における中東・アフリカ地域の売上高は、為替変動の影響を除いたベースで前年同期比3%減となり、現地の需要鈍化と観光客数の減少を反映しています。米国ブランドの成長や、ブラジルにおけるディオールの存在感の拡大は、商業的拡大に向けた明確な道筋を示していますが、一方、湾岸地域の購入者層が縮小していることは、同地域の販売業者にとって利用可能な顧客数を制限する要因となっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 持続可能でエコ認証を受けた高級製品への消費者の志向の変化
- ソーシャルメディアと著名人による推奨の影響
- 可処分所得の増加と資産の蓄積
- 原材料およびデザインにおける製品イノベーション
- 限定商品に対する消費者の嗜好
- 体験型ラグジュアリーおよびパーソナライゼーションサービスの成長
- 市場抑制要因
- 偽造製品の氾濫
- 価格に敏感な消費者からの需要の減少
- 厳しい規制環境とコンプライアンスコスト
- 経済の不確実性とインフレが消費支出に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 消費者行動分析
第5章 市場規模と成長予測
- 製品タイプ別
- 衣類・アパレル
- フットウェア
- アイウェア
- ハンドバッグおよび財布
- ジュエリー
- 腕時計
- 美容・パーソナルケア
- エンドユーザー別
- 男性
- 女性
- ユニセックス
- 流通チャネル別
- 単一ブランド店
- マルチブランドストア
- オンラインストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- LVMH Moet Hennessy Louis Vuitton SE
- Kering SA
- Compagnie Financiere Richemont SA
- Chanel SA
- Hermes International SA
- Rolex SA
- The Swatch Group Ltd.
- Burberry Group Plc
- Capri Holdings Ltd
- Breitling SA
- Tapestry Inc.
- Moncler SpA
- Giorgio Armani SpA
- PVH Corp.
- Dolce & Gabbana Srl
- Audemars Piguet Holding SA
- Estee Lauder Companies Inc.
- Tod's S.p.A.
- MCM Global AG
- OTB Group