


北米の殺虫剤:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
North America Insecticide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187777
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
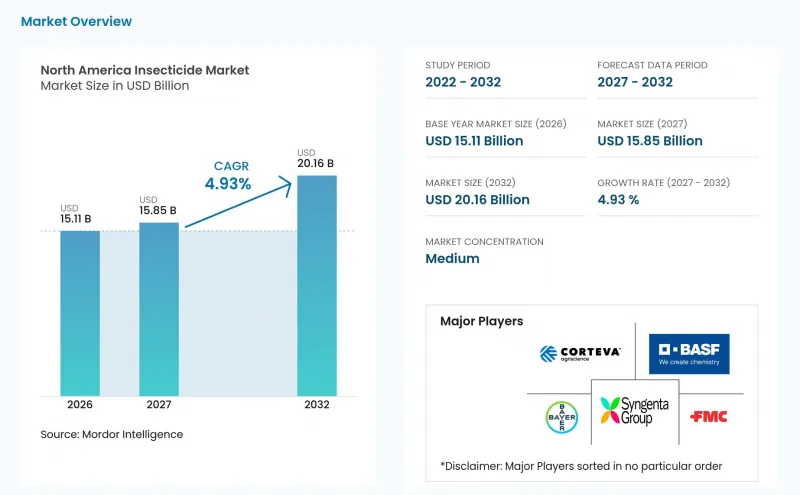
Mordor Intelligenceによると、北米の殺虫剤市場規模は2026年に151億1,000万米ドルと評価され、2027年の158億5,000万米ドルから2032年までに201億6,000万米ドルへと拡大し、2027年から2032年までの年間平均成長率(CAGR)は4.93%になると予測されています。
北米の殺虫剤市場の動向と洞察
トウモロコシ根虫および大豆アブラムシの耐性が殺虫剤のローテーションを促進
バチルス・チューリンゲンシス(Bt)形質の有効性の低下や、主要なトウモロコシおよび大豆の害虫における殺虫剤耐性の増加により、北米全域で多様な害虫管理プログラムの必要性が高まっています。2025年9月に『米国科学アカデミー紀要(Proceedings of the National Academy of Sciences)』に掲載された研究では、西部トウモロコシ根虫のBtタンパク質に対する耐性が、複数のBt形質とRNA干渉技術を組み合わせたトウモロコシ雑種における食害の増加と関連していることが示されました。2026年1月のアイオワ州立大学エクステンション・アウトリーチによると、2025年にはアイオワ州の監視対象170カ所のうち100カ所でトウモロコシ根虫の防除対策が実施され、いくつかの場所ではBtハイブリッドと葉面散布または土壌散布の殺虫剤を併用した事例が報告されました。これとは別に、2026年に『Journal of Economic Entomology』誌に掲載された研究では、アイオワ州で野外採集された1,955匹の大豆アブラムシのうち、99.9%からピレスロイド耐性に関連する変異が検出されました。こうした耐性の課題により、圃場調査、防除閾値の評価、および防除が必要とされる場合における作用機序の異なる殺虫剤のローテーションの重要性が高まっています。
生育初期の防除に向けた種子処理の導入
種子処理は、大豆やトウモロコシをはじめとする主要な畑作作物において、生育初期の害虫に対する的を絞った防除を可能にすることで、北米における殺虫剤の需要を支えています。播種前に有効成分を種子に直接処理することで、生産者は発芽したばかりの苗を保護でき、害虫の発生状況や作物の生育状況が許す限り、全面散布や葉面散布への依存度を低減することができます。2024年10月の米国大豆協会(American Soybean Association)および全米大豆委員会(United Soybean Board)の調査によると、大豆生産量上位17州の491人の大豆農家を対象とした調査で、回答者の66%が種子処理として殺虫剤を使用していると報告し、調査対象となった大豆作付面積の90%で処理済み種子が使用されていました。この広範な普及により、特にシーズン初期の害虫リスクが処理を正当化する地域において、播種時の殺虫剤使用に向けた確立された経路が提供されています。ただし、処理による効果は害虫の発生状況や地域によって異なり、規制要件も有効成分や管轄区域によって異なります。これらの要因が、的を絞った総合的害虫管理プログラムの一環として、種子処理用殺虫剤への需要を支えています。
有機農業と生物学的代替
有機農業の拡大や、特定の残留基準を満たす農産物への需要の高まりは、北米の一部の作物分野において、従来の合成殺虫剤の潜在市場を制限する可能性があります。米国農務省経済調査局によると、2025年には米国で720万エーカーが有機認証を受けており、これは有機認証要件の対象となる相当な生産基盤を示しています。米国農務省の有機基準では、「ナショナルリスト」で具体的に許可されていない限り、合成農薬の使用が禁止されており、これにより有機農家は、予防的、栽培的、機械的、および適格な生物的害虫管理手法に頼るよう促されています。これにより、有機認証を受けた農地における多くの従来型殺虫剤の使用が制限され、許可された代替手段への需要が後押しされています。さらに、一部の買い手が課す残留基準は、イチゴやレタスなどの高付加価値作物の殺虫剤選定に影響を与える可能性があります。その結果、有機栽培および作物ごとの残留基準により、北米殺虫剤市場の一部のセグメントにおいて、従来の殺虫剤の需要が抑制される可能性があります。
セグメント分析
2026年、北米の殺虫剤市場シェアの56.4%を葉面散布が占めました。これは、確立された散布インフラと、汎用作物および特産作物を問わず幅広く活用できる汎用性によって支えられています。ジアミド系、ピレスロイド系、および有機リン系は、葉面害虫防除プログラムにおいて依然として重要な役割を果たしており、製品の選定や散布時期は、害虫の調査、耐性状況、およびラベルの要件に基づいて決定されます。ケミゲーションおよび土壌処理は、特に灌漑インフラや土壌棲害虫が処理の決定に影響を与えるような特定の生産システムで利用されており、一方、燻蒸処理は依然として特定の特産作物や構造物への適用に集中しています。葉面散布は、生産者が生育期間中の害虫の脅威に対応し、必要な時に必要な場所で処理を施すことを可能にするため、今後も市場において重要な地位を維持すると予測されています。
種子処理は、2027年から2032年にかけてCAGR5.5%と予測されており、最も急速に成長する施用方法になると見込まれています。殺虫剤を種子に直接施用することで、特定の種子や幼苗を攻撃する害虫に対する生育初期の防除が可能となり、害虫の状況や製品の有効性がこのアプローチを支持する場合、樹冠全体への処理の必要性を低減できます。この手法の普及は、処理済み種子の購入の利便性や、播種時に的を絞った防除が可能であるという点に支えられています。ただし、その効果は害虫リスク、作物の種類、および使用される有効成分によって異なります。そのため、北米の作物栽培システムにおいて、種子処理は必ずしも葉面散布型殺虫剤に取って代わるものではなく、補完的な施用方法として拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
- 調査手法
第2章 本レポートの内容
第3章 エグゼクティブサマリーおよび主な調査結果
第4章 主要な業界動向
- 1ヘクタールあたりの農薬使用量
- 有効成分の価格分析
- 規制の枠組み
- カナダ
- メキシコ
- 米国
- バリューチェーンおよび流通チャネル分析
- 市場促進要因
- トウモロコシ根虫および大豆アブラムシに対する耐性が、殺虫剤のローテーションを促進しています
- 生育初期の病害防除を目的とした種子処理の導入
- 精密散布とデジタルアグロノミーによる殺虫剤の効率向上
- 高付加価値の特産作物および温室栽培の拡大
- 州レベルの受粉媒介生物に関する規制により、需要がリスクの低い製剤へとシフトしています
- 輸出向け作物残渣規制が殺虫剤の選定を左右しています
- 市場抑制要因
- 環境保護庁(EPA)および害虫管理規制庁(PMRA)による再登録費用と審査期間
- 有機生産と生物学的代替
- カリフォルニア州および各州における使用制限により、利用可能な製品の選択肢が狭まっています
- 国境を越えた登録と最大残留基準値の細分化
第5章 市場規模と成長予測
- 施用方法別
- ケミゲーション
- 葉面
- 燻蒸
- 種子処理
- 土壌処理
- 作物タイプ別
- 商業用作物
- 果物・野菜
- 穀物・穀類
- 豆類および油糧種子
- 芝生および観賞用植物
- 地域別
- カナダ
- メキシコ
- 米国
- その他の北米諸国
第6章 競合情勢
- 主要な戦略的動向
- 市場シェア分析
- 企業情勢
- 企業プロファイル
- Albaugh, LLC(Albaugh Family Holdings, Inc.)
- AMVAC Chemical Corporation(American Vanguard Corporation)
- Atticus, LLC
- BASF Agricultural Solutions US LLC(BASF SE)
- Bayer CropScience LP(Bayer Aktiengesellschaft)
- Corteva Agriscience, LLC(Corteva, Inc.)
- FMC Corporation
- Gowan Company, LLC(Gowan Group)
- HELM AGRO US, INC.(HELM AG)
- Nufarm Americas, Inc.(Nufarm Limited)
- Syngenta Crop Protection, LLC(Syngenta Group Co., Ltd.)
- UPL NA Inc.(UPL Limited)
- Valent U.S.A. LLC
第7章 作物保護用化学薬品業界のCEOに向けた重要な戦略的課題



