


GEO衛星:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
GEO Satellite - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 250 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187767
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、GEO衛星市場の規模は2025年に46億5,000万米ドルと評価され、2026年の49億8,000万米ドルから2031年までに103億3,000万米ドルへと成長し、2026年から2031年までの年間平均成長率(CAGR)は15.71%になると予測されています。
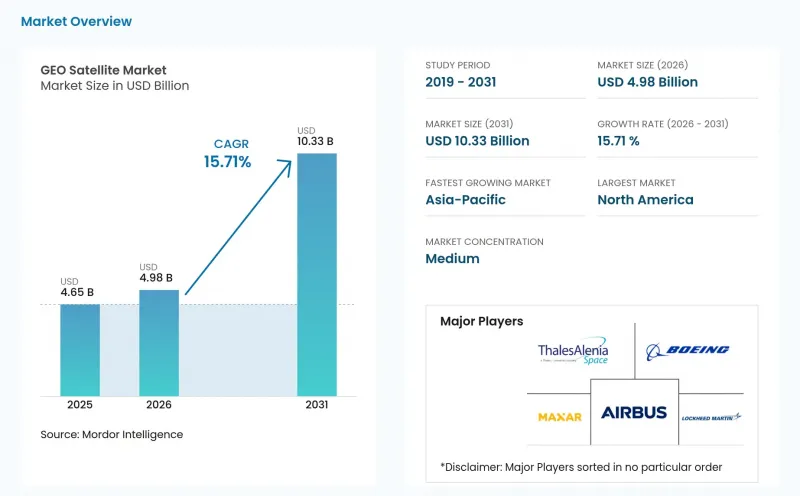
世界のGEO衛星市場の動向と洞察
大容量ブロードバンド、放送、バックホールへの需要
ブロードバンド、放送、バックホールサービスへの需要は、広範囲かつ安定したカバレッジを必要とするため、GEO衛星市場を支えています。セルラーバックホール、海上通信、機内接続は、広大なサービスエリア全体で固定されたカバレッジ範囲を利用しています。ブロードバンド委員会は、2035年までに世界のデータ需要が少なくとも60%増加すると述べています。この予測される需要に対応するため、すでに複数年にわたる容量契約が締結されています。また、1つのトランスポンダーで数百万台の受信機に同時に到達できるため、放送配信もGEOに引き続き適しています。2026年6月、NXGSATとマラガ大学は、実稼働中のGEOペイロードを通じて3GPP準拠の5G NTNモデムの実証実験を行い、既存の資産が地上5Gバックホールをサポートできることを示しました。サハラ以南のアフリカ、南アジア、ラテンアメリカ全域の農村地域では、地上ネットワークの導入が経済的に不可能な地域において、依然として衛星容量に依存し続けています。
政府および防衛分野における耐障害性の高い広域接続への需要
政府からの需要は、広大な地域にわたって安全かつ持続的なカバレッジが求められるGEO衛星市場を支えています。防衛分野のユーザーは、国家の通信において予測可能なカバレッジが必要な場合、固定されたカバレッジ範囲を重視します。米国宇宙軍のPTS-Gプログラムは、保護された戦術通信のための小型で機動性の高いGEO衛星を支援しています。Viasat社は、2026年6月に上限40億米ドルの予算枠を持つプログラムにおいて、PTS-G Swarm 1の主契約を獲得しました。欧州連合(EU)は2026年1月にGOVSATCOMを稼働させ、加盟国に主権的かつ暗号化された衛星通信を提供しています。長期にわたる公共契約は、商業用のスポット容量に比べて、製造業者や事業者にとってより明確な見通しをもたらします。この需要は、商業用容量の価格変動の影響を受けにくいものです。
遅延とイテレーション速度における非GEOコンステレーション間の競合
非GEOネットワークは、特定の使用事例において低遅延を実現することで、GEO衛星市場に制約を与えています。また、その交換サイクルが短いことから、衛星ハードウェアのアップグレードも迅速に行うことが可能です。ソフトウェア定義型のGEOペイロードは、カバレッジや帯域幅を適応させることができますが、衛星バスの物理的な限界を変えることはできません。FCCによる2026年の周波数共有措置により、非GEOシステムとGEOシステム間の干渉防止措置が変更される可能性があります。そのため、事業者は、遅延よりも信頼性やカバレッジが重視される防衛、海事、機内サービスに注力しています。このシフトにより、保証されたサービス品質や専門的なネットワーク設計の価値が高まっています。
セグメント分析
2025年、通信衛星はGEO衛星市場の61.63%を占めました。この地位は、確立されたトランスポンダーのリース契約、直接受信型放送(DTH)、およびセルラー・バックホール契約を反映したものです。これらの契約は、非GEOネットワークが拡大する中でも、引き続き需要を支えています。通信ペイロードは、多くのGEO衛星フリート事業者にとって商業的な基盤も提供しています。広範囲かつ持続的なカバレッジが必要な地域では、固定サービスエリアが依然として有用です。この確立されたサービスモデルにより、通信衛星はGEO衛星市場の収益の柱であり続けています。
地球観測衛星は、2031年までCAGR17.71%で成長すると予測されています。その成長は、防衛監視、精密農業、気候モニタリングのニーズと密接に関連しています。GEOセンサーは、定期的な再観測のみを行うシステムとは異なり、同一地域を継続的に監視することができます。ESAの「Sentinel-4」観測装置は、MTG-S1に搭載されており、2026年に運用が開始され、欧州および北アフリカ上空の大気組成を1時間ごとに観測しています。気象ミッションも、長期にわたる公共調達サイクルの恩恵を受けています。EUMETSATのMTGプログラムは、2040年代に至るまで、欧州に運用段階の気象観測を提供します。
気象衛星は、長期的な視点でインフラを計画する各国の気象機関によって支えられています。そのミッションは、短期的な商業打ち上げ能力の価格変動の影響を受けにくい傾向にあります。監視・情報収集衛星は、継続的なモニタリングが求められる点でメリットがあります。こうした要件により、専用プラットフォームや保護された通信手段の導入が正当化されます。「その他」のカテゴリーには、航法補強システムや実験用ペイロードが含まれます。マルチミッション・アーキテクチャの普及により、GEO衛星市場においてこの比較的小さなカテゴリーの重要性がますます高まっています。
2025年時点で、大型衛星はGEO衛星市場シェアの52.75%を占めました。大型のバスはより多くのトランスポンダを搭載でき、より大きなリース収益をもたらします。また、固定的な打ち上げ費用や保険費用をより大きなペイロードで分担することも可能です。この経済構造により、大型プラットフォームは高スループットの商用サービスにおいて重要な位置を占め続けています。大型システムは、広範な容量を必要とする既存の事業者にとって特に重要な存在であり続けています。その規模が、GEO衛星市場の中心的な収益モデルを支えています。
中型GEO衛星は、2031年までCAGR19.83%で成長すると予測されています。事業者は、調達期間の短縮と柔軟性の向上と引き換えに、トランスポンダー容量の低下を受け入れています。ReOrbit社とSLI社は、2026年3月、次世代GEO通信衛星2基について、1億5,000万ユーロ(1億6,809万米ドル)の契約を締結しました。この契約では、先進的なGEO技術へのアクセスを改善するためにリース条件が採用されました。したがって、中型プラットフォームは、新規事業者を潜在顧客層に取り込むことが可能となります。また、米国宇宙軍もPTS-Gを通じて、小型で機動性の高いGEOシステムを支援しています。
小型GEOシステムは、迅速な展開と機動性が重要な政府のミッションを支援します。OHB SEは、SWISSto12社の「HummingSat」プラットフォーム向けに、6基の電気推進システムを供給することに合意しました。この動きは、小型GEOのサプライチェーンが形成されつつあることを示しています。小型バスは、GEO高度における利用可能な無線周波数出力とアンテナ開口面積によって依然として制約を受けています。これらの制約により、大型衛星と比較してスループットが低下します。ESAによるNEASTAR-1の展開型反射板に関する研究支援は、第一世代の小型GEO事業者にとっての認証リスクを低減するのに役立っています。
地域別分析
2025年、北米はGEO衛星市場の46.77%を占めました。同地域は、充実した資本市場、主要な衛星インテグレーター、そして成熟した商業宇宙産業基盤の恩恵を受けています。2026年7月の米国におけるライセンシング制度の変更は、商業衛星の展開を加速させることを目的としていました。米国宇宙軍の調達活動は、PTS-G、商用サービス、および保守契約を通じて、需要に関する持続的な可視性を提供しています。40億米ドルのPTS-G上限額は、保護通信プログラムを支援するものです。メキシコの通信格差やカナダのGEO周波数関連の動きも、この地域の需要を後押ししています。
アジア太平洋地域は、2031年までCAGR21.63%で拡大すると予測されています。農村部、僻地、および島嶼部の住民により、地上ネットワークのカバー範囲を超えた通信需要が継続的に生じています。インド、日本、中国は、それぞれの国の静止軌道(GEO)能力を拡大しています。三菱電機がJAXAの支援を受けて進めるデジタルペイロードプログラムは、次世代GEO技術における日本の役割を強化しています。中国は「中星(Zhongxing)」通信衛星群の開発を継続しています。インドは、GSATの更新計画および商用衛星ブロードバンド事業を推進しています。南アジアおよび東南アジアにおける通信格差は、あらゆるサービス層にわたる需要を支えています。
欧州は、GEO衛星市場において第3位の規模を誇る地域です。ESAのプログラム、GOVSATCOM、およびIRIS2は、欧州の通信主権を支えています。タレス・アレニア・スペース、エアバス・ディフェンス・アンド・スペース、およびOHB SEが、確立された製造拠点を形成しています。2025年6月には、EU全域における宇宙活動の規則を統一するための「EU宇宙法」が提出されました。中東およびアフリカにおける需要は、各国の通信インフラ整備の義務付けや、地域ごとのブロードバンド普及状況と密接に関連しています。エスハイルサット社は、欧州、アフリカ、中東をカバーする衛星向けに、ソフトウェア定義型プラットフォームを採用しました。南米における需要は、ブラジルのブロードバンド拡大と、農村地域におけるサービス需要によって支えられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場促進要因
- 大容量ブロードバンド、放送、バックホールに対する需要
- 政府および防衛分野における、耐障害性の高い広域接続への需要
- 高スループットおよびソフトウェア定義型ペイロードの導入
- 多軌道ネットワークの統合とGEOネットワークの回復力
- GEO軌道上整備および寿命延長の需要
- 気象、災害、環境に関する情報を継続的に提供いたします
- 市場抑制要因
- 遅延および反復速度におけるNon-GEO衛星群間の競合
- 打ち上げ費用、保険費用、およびGEO軌道投入費用の高さ
- 周波数帯域、軌道スロット、およびライセンシングの複雑さ
- 軌道上デブリ、衝突リスク、および使用済み衛星の適正処理
- バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 衛星の種類別
- 通信衛星
- 地球観測衛星
- 気象衛星
- 監視・情報収集衛星
- その他
- 衛星質量別
- 小型
- 中
- 大型
- 推進力別
- 電気推進
- 化学推進
- ハイブリッド推進システム
- エンドユーザー別
- 商業
- 政府および民間
- 軍事
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- その他の南米諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- China Aerospace Science and Technology Corporation
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Corporation
- Hispasat S.A.
- Blue Canyon Technologies LLC(RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- Eutelsat Group
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- Viasat, Inc.