


世界のオピオイド:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Global Opioids - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日
- 商品コード
- 2122455
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、2026年のオピオイド市場規模は257億6,000万米ドルと推定されており、2025年の248億4,000万米ドルから拡大し、2031年には308億6,000万米ドルに達すると予測されています。
2026年から2031年にかけてのCAGRは3.69%となる見込みです。
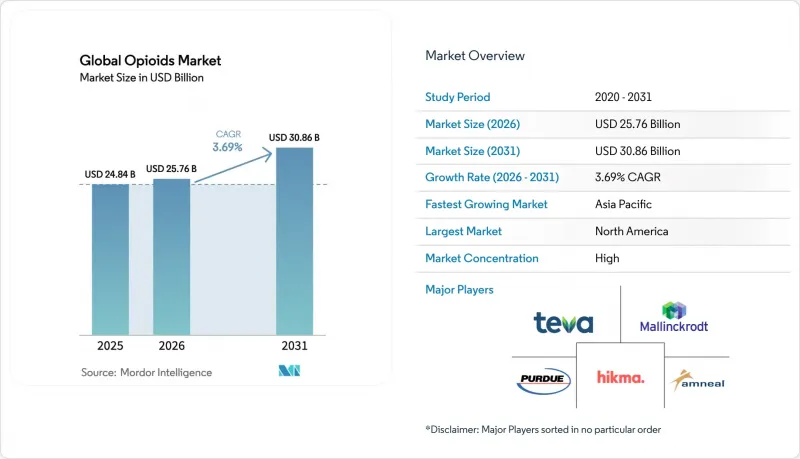
本レポートでは、業界を製品タイプ別(コデイン、フェンタニル、メペリジンなど)、受容体結合様式別(強力なアゴニスト、軽度から中程度のアゴニストなど)、投与経路別(経口、非経口など)、用途別(疼痛管理、風邪・咳など)、流通チャネル(病院など)、および地域別に分類しています。市場規模および予測は、金額(米ドル)で示されています。
世界のオピオイド市場の動向と洞察
整形外科疾患および慢性疼痛の有病率の増加
人口の高齢化、肥満、および座りがちな生活習慣により、変形性関節症や背部疾患の罹患率が上昇しており、オピオイド市場における需要を支え続けています。米国では5,000万人以上の成人が慢性疼痛を抱えており、非薬物療法が効果を示さない場合の突発性疼痛に対しては、オピオイドが依然として不可欠です。現在、高度なケアパスでは、オピオイドに補助的な理学療法や認知的サポートを組み合わせるようになっています。しかし、処方薬リストの制限や段階的治療の義務化により、治療開始までの期間が長引いています。有害事象を最小限に抑えるという圧力により、市販後調査が強化されており、不正開封防止包装や、異常な処方傾向を検知する分析ダッシュボードへの投資が促進されています。その結果、実臨床における安全性のメリットを実証できるメーカーは、オピオイド市場全体において、優先的な保険償還を確保し、処方集での上位ランクを維持しています。
徐放性オピオイド製剤への傾向
臨床医は、血漿中濃度を安定させ、夜間の突発性疼痛を軽減するため、1日1回または2回の投与で済む徐放性錠剤をますます選択するようになっています。FDAの進化を続けるADF(代替投与法)承認プロセスの導入により、微小球技術を用いて粉砕や注射による乱用を防止する「Xtampza ER」などの承認が加速しています。徐放性製品はプレミアム価格を設定できるため、処方数量が横ばいであるにもかかわらず、単位売上高を押し上げています。しかし、複雑な製造プロセスや厳格な乱用シミュレーション試験は、新規参入を制限し、高い資本要件を生み出しており、オピオイド市場における既存企業の競争的優位性を強めています。
代替手段としての大麻の登場と合法化
米国39州および欧州の多くの管轄区域における医療用マリファナに関する法整備により、代替効果が生じており、メディケイド受給者におけるスケジュールIIIオピオイドの処方量が30%近く減少しています。無作為化試験によると、大麻をオピオイドと併用した場合、特に低効力の投与法において、モルヒネ換算量が39.3%減少することが報告されています。とはいえ、大麻は複雑な手術に必要な高効力のオピオイドを完全に置き換えるわけではないため、その影響は専門病院よりもプライマリケアの現場でより顕著に現れています。この動向は全体的な処方量の伸びを抑制する一方で、メーカーがオピオイド市場における重症度の高いニッチ市場をターゲットにするよう促しています。
セグメント分析
オキシコドンは2025年にオピオイド市場シェアの31.62%を占めました。これは、急性および慢性の幅広い適応症をカバーする即放性および徐放性の両剤形に対し、医師からの支持が持続していることを反映しています。その生物学的利用能のプロファイル、予測可能な代謝、そして数十年にわたる臨床経験により、DEAによる割当量の削減や製造停止が定期的に供給を制約しているにもかかわらず、処方集への高い浸透率が維持されています。アルヴォゲン、アムニール、キャンバーなど複数の供給業者が供給不足を報告しており、これを受けて病院の調達チームは調達ネットワークを拡大し、医療の継続性を確保するよう努めています。シェア4.23%を占めるメタドンは、オピオイド代替治療の基盤であり続けています。血漿中半減期が長いことから離脱症状のリスクが低減され、治療プログラムにおける毎日観察下での投与を支えています。
モルヒネとヒドロコドンについては、2015年以降、ヒドロコドンの生産割当量が73%減少したこと、また製造工程の遅延によりモルヒネの供給不足が生じることから、依然として供給の変動が続いています。メペリジンは、神経毒性のある代謝物に関する懸念から使用が減少の一途をたどっている一方、オキシモルフォンなどのニッチな薬剤は、供給不足が継続しています。抑止力の重視とサプライチェーン管理の徹底が相まって、オピオイド市場における競争の階層構造が再編されつつあります。
2025年には、強力なアゴニストがオピオイド市場シェアの50.15%を占め、重度の術後がん治療や外傷治療におけるその役割を裏付けています。μ受容体を完全に活性化させることで比類のない効力を発揮しますが、リスクを軽減するためには、継続的な酸素飽和度モニタリングと、投与量の段階的減量プロトコルの迅速な実施が必要となります。部分アゴニスト、特にシェア4.58%を占めるブプレノルフィンは、事前の対面診察なしに電子処方箋の発行を認める遠隔医療規制の緩和に伴い、引き続き市場を拡大しています。この柔軟性により、治療プログラムへの参加者が増加し、専門メーカーの収益が安定しています。
オピオイド業界では、中枢神経系への浸透を最小限に抑え、呼吸抑制を軽減しつつ鎮痛効果を維持する末梢選択性分子への研究開発が注力されています。ナロキソンなどの拮抗薬は、救急医療サービスにおいて依然として不可欠な補助薬であり、アゴニスト作用とエンドサイトーシス選好性を兼ね備えた新規の二重作用分子が第II相臨床試験段階に入っています。規制当局の監視が厳格化する中、受容体結合選択性は、オピオイド市場における差別化戦略と価値創出をますます決定づける要素となるでしょう。
地域別分析
北米は2025年においても、高度な外科手術能力、包括的な保険適用範囲、および重症患者ケアにおける強力な鎮痛剤への継続的な依存に支えられ、オピオイド市場で42.33%という圧倒的なシェアを維持しました。DEA(米国麻薬取締局)による生産割当量の削減(2015年以降、オキシコドンは68%、ヒドロコドンは73%)により供給は逼迫しましたが、需要は衰えず、調査対象となった疼痛患者の90%が薬剤へのアクセス困難を報告しました。米国の医療ネットワークは、処方管理対策として術後の新規投与開始を3.5%削減し、錠剤数を41.8%削減しましたが、ADF製品が処方集でのシェアを拡大したことで価格構成が好転し、同地域のオピオイド市場規模は依然として拡大しました。カナダの中央集中型監視システムにより、不正流用は低水準に抑えられていますが、メキシコは国内の需要と、完成医薬品の輸送回廊としての役割とのバランスを取っています。
欧州は、充実した製造能力と強固な疼痛ケアインフラに支えられ、地域別で2番目に大きな市場規模を形成しています。ドイツ、フランス、英国ではADFの調達を優先している一方、イタリアやスペインでは、オピオイドを突発的な疼痛発作に限定する多模態療法への依存度が高まっています。欧州薬物・薬物依存監視センター(EMCDDA)は、ニタゼン類などの合成オピオイドの脅威に対する対応プロトコルを調整し、各国の処方ガイドラインに情報を提供しています。ブレグジットに伴う税関検査により手続き上の摩擦が生じましたが、相互承認協定が継続されていることで、英仏海峡を越えた医薬品の安定した流通が維持され、オピオイド市場全体の成長は損なわれていません。
2025年にオピオイド市場シェア5.60%を占めるアジア太平洋地域は、最も急速に成長している地域であり、2031年までCAGR5.65%を記録すると予測されています。日本の超高齢化社会は、経皮吸収型および経口徐放性製剤に対する安定した需要を牽引しており、一方、オーストラリアでは、ドクターショッピングを抑制するため、リアルタイムの処方監視システムの改良が進められています。中国では、2024年7月にデキストロメトルファンが第II類向精神薬に再分類されたことが、規制物質に関する規則の全般的な厳格化を浮き彫りにしていますが、腫瘍センターや外傷センターにおける激しい痛みの治療プロトコルは維持されています。インドは製造国と消費国という二重の役割を担っており、国内当局が患者へのアクセスと転用リスクのバランスに苦慮している中でも、輸出拡大の恩恵を受ける立場にあります。インドネシア、タイ、ベトナムにおける手術能力の拡大は、地域全体の需要をさらに押し上げ、これら諸国が相まってオピオイド市場の長期的な成長見通しを後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 整形外科疾患および慢性疼痛の有病率の上昇
- 徐放性オピオイド製剤への傾向
- 乱用防止処方(ADF)への注目が高まっています
- 周術期鎮痛を必要とする外科手術の増加
- 新興市場におけるオピオイド置換療法の導入
- オピオイドの個別化投与に向けたデジタル治療薬の統合
- 市場抑制要因
- 代替手段としての大麻の登場と合法化
- 処方薬の乱用および依存に関する懸念
- 生産割当の厳格化および規制による抑制
- 開発後期の非オピオイド系鎮痛薬(Nav1.7、TRPV1など)が将来の需要を押し下げる
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- モルヒネ
- オキシコドン
- ヒドロコドン
- メペリジン
- メタドン
- その他
- 受容体結合別
- 強力なアゴニスト
- 軽度~中度のアゴニスト
- 部分アゴニスト
- アンタゴニスト
- 投与経路別
- 経口
- 非経口/ 静脈内
- 経皮投与
- その他(舌下、鼻腔内など)
- 用途別
- 疼痛管理
- がん性疼痛
- 神経因性疼痛
- 術後/外傷性疼痛
- 変形性関節症による痛み
- その他の疼痛
- 風邪・咳
- 下痢
- オピオイド依存症治療
- その他
- 疼痛管理
- 流通チャネル別
- 病院
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AbbVie(Allergan)
- Purdue Pharma
- Johnson & Johnson(Janssen)
- Mallinckrodt
- Teva Pharmaceutical
- Hikma Pharmaceuticals
- Endo International
- Pfizer
- Sun Pharma
- Vertice Pharma
- Amneal Pharma
- Zyla Life Sciences
- AcelRx Pharma
- Alcaliber SA
- Collegium Pharmaceutical
- Indivior PLC
- Camurus AB
- Lupin Ltd
- Mundipharma
第7章 市場機会と将来の展望
- 発行日
- 発行
- Mordor Intelligence
- ページ情報
- 英文 125 Pages
- 納期
- 2~3営業日


