


インドの医療観光:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
India Medical Tourism - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 80 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187719
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドの医療観光市場規模は、2026年の123億2,000万米ドルから2027年には138億5,000万米ドルへと拡大し、2032年までに242億6,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR11.86%で成長すると見込まれています。
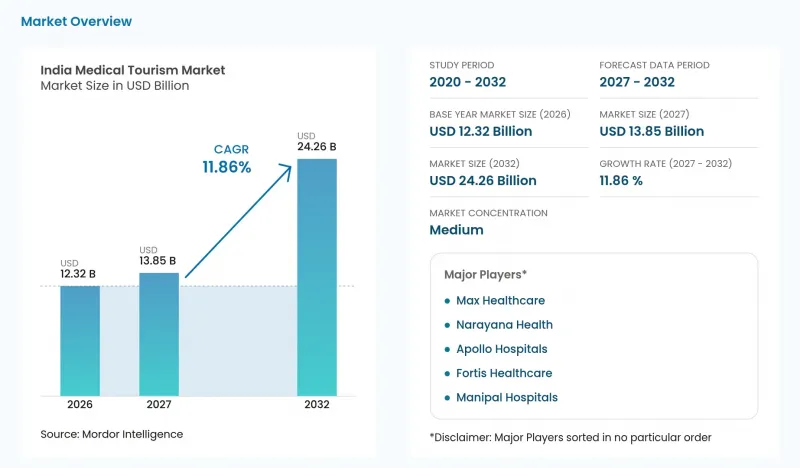
本レポートは、治療の種類(心血管外科など)、サービス提供者(民間・多専門分野の企業系病院など)、患者の年齢層(46~65歳など)、患者の性別(男性など)、および地域(南インドなど)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
インドの医療ツーリズム市場の動向と洞察
複雑な手術におけるOECD諸国とのコスト面での優位性
病院での費用削減により、その提案が患者の臨床的ニーズに合致する場合、海外での治療旅行の費用を賄う余地が生まれます。2026年5月、インド政府は、高品質な治療が多くの先進国に比べて大幅に低コストであることが多いと述べました。ある英国人患者は、英国の国民保健サービス(NHS)の診療経路では同時手術が受けられなかったため、サケットにあるマックス・スマート・スーパー・スペシャリティ病院で両膝人工関節置換術を受けました。2026年8月の報告書において、ザ・メディカル・トラベル・カンパニーは、インドでのパッケージ費用が約1万4,000ポンド(1万8,960米ドル)であったのに対し、英国での手術費用の見積もりは約4万ポンド(5万4,180米ドル)であったと報告しています。インドのパッケージには、航空券、宿泊費、食事代、保険、および医療ケアが含まれていたと報じられています。こうした幅広い内容により、国内での治療と比較して渡航費用を検討する患者にとって、治療費に加え、パッケージに含まれるサービス範囲の広さが手頃な価格を実現する重要な要素となっています。
JCI/NABH認定病院のネットワーク拡大
海外からの患者は、慣れない医療制度に足を踏み入れる前に、病院を評価するための信頼できる基準を必要としています。2026年5月、政府は、病院・医療提供者国家認定委員会(NABH)が600以上の安全基準を用いて、1,299を超えるインドの病院を認定したと報告しました。これとは別に、2025年1月31日、チェンナイのカウベリー病院ヴァダパラニ院が、国際医療施設評価機構(JCI)の認定を取得しました。これほど大規模な国内認定基盤と個別のJCI認定は、特に渡航前に施設を視察できない場合、海外からの患者が病院を選択する前に、検証可能な品質チェックを提供します。いずれの認定も受けていない病院は、海外からの患者に対して自院の安全性を立証することがより困難になります。
COVID-19後の衛生・安全に対する認識の問題
安全面への懸念は、たとえその懸念が病院の外で生じた場合でも、治療の提案を損なう可能性があります。2026年6月、医療目的で来印する外国人が頻繁に利用するデリーの格安ホテルで火災が発生した後、利害関係者は、患者から宿泊施設の安全性について質問が寄せられたと報告しました。また、家族が予約を行う前に、安全証明書や非常口についてより厳格な確認が行われることも予想されました。これにより、治療の提案と、その周辺での回復に向けた実用的な条件とを比較検討する患者にとって、決定を下す上でのさらなるハードルが生じることになります。PSRI病院は2026年6月、有効な安全認証を取得した宿泊施設の詳細情報を提供していると発表しました。こうした情報は家族が選択肢を評価する上で役立ちますが、宿泊施設の確認作業は、手頃な価格の治療旅行を手配する上での負担となります。
セグメント分析
2026年のインドの医療観光市場規模において、心臓血管外科は22.22%のシェアを占め、最大のセグメントとなりました。アポロ・ハート・インスティテュートは、インド国内のネットワーク全体で25万件以上の心臓手術を実施していると報告しています。この累積的な規模は、心臓治療プログラムを比較する海外患者にとって、手術経験の測定可能な指標となります。同じ複雑な症例を巡って競合する新設の施設にとって、同等の実績を築くには、長期間にわたり患者を治療する必要があります。したがって、確立された心臓ネットワークは、提案される治療法だけでなく、実証された手術経験においても競争力を発揮できます。
がん治療は、2027年から2032年にかけてCAGR15.8%で、最も急速に成長するセグメントになると予測されています。ヘルスケア・グローバル・エンタープライズ・リミテッドは、2026年5月19日、最大132床を擁するノース・バンガロールがん病院の開設を発表しました。同施設では、カルナータカ州初となる高精度放射線治療プラットフォーム「エレクタ・ユニティMR-リナック(Elekta Unity MR-Linac)」を導入しました。紹介元の臨床医が、同施設の高精度放射線治療能力を必要とする症例を特定できる場合、その専門的な治療能力は国際的な競争力として一層強まります。この開設により、HCGはカルナータカ州において、MRガイド下放射線治療を必要とする紹介患者の受け入れにおいて先行的な地位を確立し、技術に特化した症例選定が、画一的な宣伝よりも価値あるものとなりました。
2026年、インドの医療観光市場において、民間の多専門診療を行う企業系病院は66.11%のシェアを占め、最大のセグメントとなりました。2026年6月30日現在、アポロ・ホスピタルズは、「アポロ・ヘルス・アンド・ライフスタイル」および管理ベッドを除き、8,352床の稼働ベッドを有していました。その全体的な稼働率は70%で、前年同期の65%から上昇しました。広範な病床基盤があれば、1つの医療機関内で複数の治療チームを支援することが可能です。病床の稼働率が高まるにつれ、追加の海外患者の受け入れは、既存の患者需要を満たした後に残った収容能力を巡って競争することになります。
医療ツーリズム仲介業者は、2027年から2032年にかけてCAGR 14.7%を記録し、最も急速に成長するセグメントになると予測されています。2025年6月、Vaidam社は、インドでの治療を求める海外患者を支援するデジタルプラットフォーム「MediJourney」を買収しました。この買収により、仲介業者のサービス事業と、海外患者からの問い合わせに対応する新たなデジタルインターフェースを連携させる機会が生まれました。MediJourneyは、Vaidam社の傘下においてもブランド名を維持しています。Vaidam社にとって、この買収の商業的価値は、両ブランドの患者紹介提案を差別化し、患者獲得費用の重複を最小限に抑えることにも一部依存しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 複雑な手術におけるOECD諸国とのコスト面での優位性
- JCI/NABH認定病院のネットワークの拡大
- 「Heal In India」キャンペーンと電子医療ビザの簡素化
- 先進ロボティクスおよび移植技術の導入
- キャッシュレス診療を可能にする海外保険会社との提携
- 患者の信頼を高める遠隔フォローアップモデル
- 市場抑制要因
- COVID-19後の衛生・安全に対する認識に関する課題
- 空港および陸上輸送のボトルネック
- ルピーの変動性がコスト優位性を損なっている
- 需要の高い専門分野における病床数の逼迫
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療タイプ別
- 歯科治療
- 美容・審美治療
- 心臓血管手術
- 整形外科および脊椎外科
- 神経内科・脳神経外科
- がん治療
- 臓器・組織移植
- 不妊・生殖医療
- 肥満・代謝外科
- 眼科手術
- その他
- サービスプロバイダー別
- 公立病院
- 民間- 多診療科型企業系病院
- 民間- 単一専門分野の病院および診療所
- 医療ツーリズム仲介業者
- 患者の年齢層別
- 0~18歳(小児)
- 19~45歳(若年成人)
- 46~65歳(中年層)
- 66歳以上(高齢者)
- 患者の男女別
- 男性
- 女性
- その他/ ノンバイナリー
- 地域別
- 北インド
- 西インド
- 南インド
- インド東部および北東部
- インド中部
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ANAVARA
- Apollo Hospitals
- Artemis Hospital
- Aster DM Healthcare(India)
- BLK-Max Super Speciality Hospital
- Forerunners Healthcare
- Fortis Healthcare
- Gleneagles Hospitals
- KIMS Hospitals
- Manipal Hospitals
- Max Healthcare
- Medanta-The Medicity
- MediConnect India
- Mediniq
- Narayana Health
- Sri Ramachandra Medical Centre
- Tour2India4Health
- Vaidam
- Yashoda Hospitals
第7章 市場機会と将来の展望



