


フランスの医療観光:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
France Medical Tourism - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184965
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、フランスの医療観光市場は2025年に10億5,000万米ドルの規模であり、2026年の11億5,000万米ドルから成長し、2031年までに21億4,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは9.65%となる見込みです。
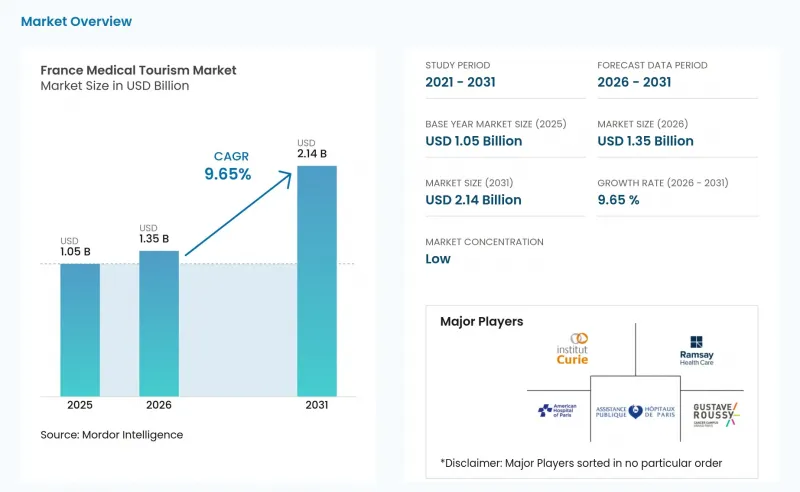
フランスの医療ツーリズム市場の動向と洞察
国境を越えて訪れる患者の間で高い臨床的信頼性とブランドへの信頼
フランスの医療ツーリズム市場は、様々な専門分野にわたる紹介医療機関の強力な臨床的専門知識のおかげで、複雑な治療を求める患者を絶えず惹きつけています。AP-HPは毎年、主に湾岸諸国、東欧、北アフリカ、サハラ以南のアフリカからの外国人患者による多数の入院を受け入れています。この患者層は、市場が選択的なレジャー関連の治療に限定されているのではなく、医学的に必要な治療にも重点が置かれていることを示しています。ギュスターヴ・ルッシー病院は、直近の報告期間において多数の患者を治療し、多くの患者を臨床試験に登録しており、これにより、先進的な治療プロトコルに対するフランスの評判がさらに高まっています。研究主導型の医療は、小規模な施設ではしばしば実現できない信頼を醸成し、患者が複数の目的地を検討している場合でも、安定した紹介関係を確保しています。
米国やその他の高コストな目的地に対する価格面での優位性
フランスの医療ツーリズム市場は、米国に比べて治療費が大幅に安いため、競争が激しい状況にあります。同様の処置であっても、フランスでの治療費は大幅に低いと報告されており、国境を越えて訪れる患者にとって魅力的な選択肢となっています。このコスト面での優位性は、診察、手術、リハビリテーション、経過観察検査を含む治療プロセス全体の費用を患者が明確に予測できる場合に、より顕著になります。ELSANは、このアプローチを活用して、NHSの海外支援プログラムを通じて英国の患者を誘致し、フランスを医療を受けるための現実的な選択肢として位置づけています。国際的な患者は、渡航先を比較する際、個々の処置の見積もりよりも支払総額に注目することが多いため、費用の完全な透明性を提供する医療機関は、フランスの医療ツーリズム市場においてより有利な立場にあります。
ビザ、保険、書類手続きにおける行政上の摩擦
フランスの医療ツーリズム市場は、治療の意向が確定した後であっても、行政手続きの遅延による課題に直面しています。医療ビザの審査には、標準的な申請でも数日、複雑なケースではさらに長い時間を要することが多く、緊急の治療を必要とする患者にとってリスクとなっています。保険の手配は医療機関によって異なります。大規模な医療機関は世界の保険会社と提携していることが多い一方、小規模な施設ではそのような提携がない場合があります。この格差は、フランスの医療の質を重視するもの、書類手続きの過程で多額の自己負担に直面する恐れのある中所得層の患者に影響を及ぼします。入院前の調整が効率的で、保険会社との連携が良好な医療機関ほど、複雑な症例を獲得できる可能性が高く、その結果、患者がより迅速な代替手段を探す可能性を低減させることができます。
セグメント分析
2025年、がん治療はフランスの医療ツーリズム市場の24.83%を占め、収益面で最大のセグメントとなりました。これは、ギュスターヴ・ルッシー、キュリー研究所、ユニキャンサー・ネットワークなどの機関を含む、同国の先進的ながん治療インフラによるものです。これらの施設は、治療、臨床試験、専門医の診察、および高度な放射線治療を求める患者を惹きつけています。心臓外科手術も依然として重要な位置を占めており、確立された病院システムを通じて高度な手術が提供されています。特に、保険会社や政府による支援体制が整っている地域ではその傾向が顕著です。整形外科手術については、ELSANの英国向けプログラムのような体系的な受け入れ経路に支えられ、国境を越えた患者数が安定して維持されています。
美容・形成外科は、フランスの医療ツーリズム市場において最も急成長している分野であり、2031年までのCAGRは10.34%と予測されています。この成長は、パリやリヨンといった都市、および沿岸地域における民間クリニックネットワークによって牽引されており、これらの地域では、選択的手術と、効率的なホスピタリティおよび回復支援サービスが組み合わされています。不妊治療も拡大しており、フランスは生殖補助医療に対して規制が整備され、信頼性の高い環境を提供しています。民間センターでは、公的医療ルートよりも迅速な受診が可能です。歯科や神経疾患の治療を含む「その他」のカテゴリーは、市場にさらなる深みをもたらしています。AP-HPは、肝臓病学および神経疾患を、海外からの患者を惹きつける主要分野として挙げています。このカテゴリーの成長は、重症度の高い患者からの収益、選択的な民間医療、そしてフランスが国境を越えて信頼性を維持している専門治療を反映しています。
2025年、フランスの医療ツーリズム市場において、病院への直接予約が54.62%を占めており、これは確立された機関間の関係への依存度の高さを反映しています。このチャネルは、公立病院システム、主要ながんセンター、私立病院、大使館、政府系保険者、そしてリピーターとなる海外患者との長年にわたるつながりにより、依然として強固な地位を維持しています。この市場は、複雑な医療ケアにおいてこうした直接的な経路に依存しており、外務省、保険会社、あるいは医師は、仲介業者を介するよりも病院との直接的な接触を好むことがよくあります。フランスの病院は、医療機関のプロファイルや連絡先情報を一元化することで認知度を高め、直接予約の効率を向上させています。直接予約は、マーケティング活動よりも機関への信頼が重視される腫瘍学や三次医療において特に重要です。
医療ツーリズム仲介業者は、フランスの医療ツーリズム市場において最も急速に成長している予約チャネルであり、2031年までのCAGRは10.96%と予測されています。その成長を牽引しているのは、通訳、予約、支払い手続き、空港送迎、退院後の計画について支援を必要とする初めての患者です。フランス医療協会のコンシェルジュ憲章は、倫理、守秘義務、価格の透明性、および紹介の効率性に関する最低限のサービス基準を定めることで、この成長を支えています。「その他」のセグメント(国際保険ネットワークや大使館経由の紹介など)は、特に自己負担ではなく医療機関との取り決めを通じて複雑な症例の費用を賄う場合において、依然として重要な位置を占めています。フランスの医療ツーリズム市場は、病院ブランドが中心でありつつも、アクセスの向上や成約率の向上において仲介業者がますます重要な役割を果たす、混合型の予約構造へと移行しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 国境を越えて受診する患者の間で高い臨床的信頼性とブランドへの信頼が確立されています
- 米国およびその他の高コストの目的地との価格競争力
- 多言語対応およびコンシェルジュ主導のケア・ジャーニー
- 美容、歯科、不妊治療に対する需要の高まり
- デジタル化された旅行前のトリアージと遠隔セカンドオピニオン
- がんおよび希少疾患治療における専門性への評価
- 市場抑制要因
- ビザ、保険、書類手続きにおける行政上の摩擦
- 需要の高い専門医療センターにおける国内の収容能力の制約
- 医療提供者や仲介業者間における患者獲得の分散化
- 国境を越えた医療の継続性と治療後のフォローアップにおける課題
- バリューチェーン/サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 治療タイプ別
- 心臓外科
- 美容・形成外科
- 整形外科手術
- がん治療
- 不妊治療
- その他(歯科治療、神経系治療など)
- 予約チャネル別
- 病院への直接予約
- 医療ツーリズム仲介業者
- その他(国際保険ネットワーク、政府・大使館からの紹介など)
- 医療提供者の種類別
- 公立病院
- 民間病院・診療所
- 患者の出身地別
- 北米
- 南米
- 欧州(フランスを含む)
- アジア太平洋
- 中東・アフリカ
- 地域別
- イル・ド・フランス(パリ地域)
- オーヴェルニュ=ローヌ=アルプ
- プロヴァンス=アルプ=コート・ダジュール
- フランスその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- French Healthcare Association
- Assistance Publique-Hopitaux de Paris
- Institut Curie
- Institut Gustave Roussy
- American Hospital of Paris
- Hopital Foch
- Hopital Fondation Rothschild
- Centre Leon Berard
- Centre Oscar Lambret
- Groupe Hospitalier Paris Saint-Joseph
- Hopital Saint-Joseph
- Hopital Prive Jacque Monod
- Clinique Bizet
- Ramsay Sante
- Elsan
- Doctolib
- Medifrance Solution
- France Medical Access
- France Surgery
- Medical Concierge France
第7章 市場機会と将来の展望



