


中国の電気自動車:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
China Electric Car - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 195 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187700
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、中国の電気自動車市場規模は2025年に3,202億5,000万米ドルと評価され、2026年には3,372億2,000万米ドルと推定されており、2031年までに4,365億7,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.30%で成長すると見込まれています。
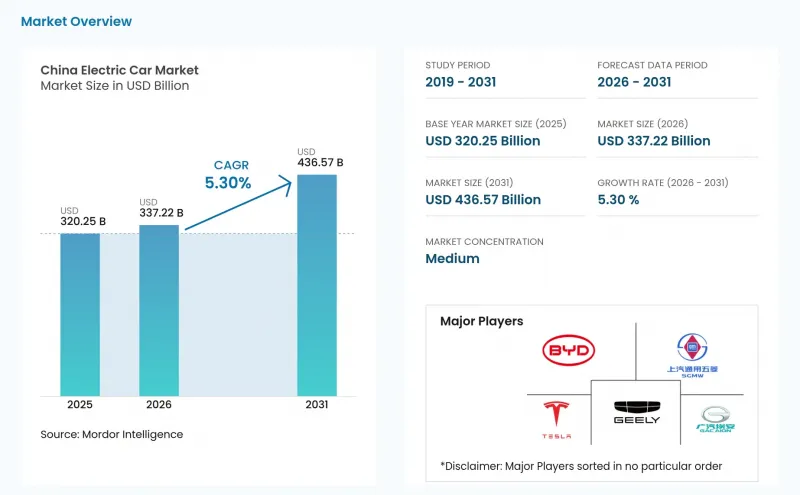
中国の電気自動車市場の動向と洞察
バッテリー供給コスト曲線は、年間10%を超えるペースで低下し続けています(2026年以降の学習率)
2025年末、CATLとBYDは、大幅なコスト削減を実現したバッテリーパックの契約を発表しました。これはコスト低下の継続的な動向を示すものであり、予測によれば、エントリーレベルの電気自動車の価格はまもなくガソリン車と同水準になる可能性があります。正極材および負極材の生産を垂直統合することで、メーカーは材料コストをさらに削減しています。この戦略により、自動車メーカーは、価格に敏感な消費者が多い第2級および第3級のショールームに、利益率の低い車種を配置するよう促されています。工業情報化省の予測によると、コストの低下が続くにつれ、今後数年間で電気自動車が中国の軽自動車販売の相当な割合を占めるようになる見込みです。価格の下落に伴い、中国の電気自動車市場は新たな顧客層を開拓しているだけでなく、旧式の内燃機関車の段階的廃止も加速させています。
2029年までにGDPの40%以上をカバーする都市レベルのゼロエミッションゾーン
2027年から2029年にかけて、北京、上海、深セン、広州がゼロエミッションゾーンの中心となり、国民経済に大きな影響を与える見込みです。ナンバープレート抽選や渋滞回避の特典などが、購入者を電気自動車モデルへと誘導しています。杭州や成都も同様の条例の導入に向けて準備を進めており、より小規模な都市でも、交通や大気質へのメリットに注目が集まっています。タクシーの運行事業者や企業のシャトルサービス事業者は、継続的な運行を確保するため、車両の調達計画を加速させており、専用設計の商用EVへの需要を押し上げています。こうした市境を越えた広範な導入により、中国の電気自動車市場の地理的・人口統計的な範囲が拡大しています。
アフリカおよびインドネシアにおける重要鉱物の輸出規制の強化
2024年、インドネシアによる未加工ニッケルの輸出禁止措置が継続されたことで、バッテリー用ニッケルの価格が大幅に上昇しました。同時に、ジンバブエとコンゴ民主共和国がリチウム精鉱に課税したため、中国の正極材メーカーの精製マージンが圧迫されました。さらに、2024年初頭に中国がグラファイトの輸出ライセンシング規制を拡大したことで、海外の生産者が負極材の供給を確保することがより困難になっています。ニッケルを多用する電池化学に依存する自動車メーカーは大幅なコスト高に苦慮している一方、リン酸鉄リチウムを好むメーカーは、国内での原料確保が確実であるという恩恵を受けています。こうした状況は、「第14次五カ年計画」からの資金支援を背景に、ナトリウムイオン電池や全固体電池といった代替技術の研究開発を後押ししています。その結果、サプライチェーンの脆弱性が、中国の電気自動車市場に対する楽観的な見通しを和らげつつあります。
セグメント分析
2025年の販売台数において、バッテリー式電気自動車(BEV)が73.12%を占めましたが、長江デルタや珠江デルタ沿いに水素輸送回廊が整備されるにつれ、燃料電池車(FCEV)およびハイブリッド車(PHEV)は2031年までにCAGR11.25%という最も高い成長が見込まれています。2025年、上海市は水素ステーションのネットワークを大幅に拡充し、広東省もさらなる開発に向けて多額の資金を割り当てました。インフラが限られている地域では、購入者は引き続きプラグインハイブリッド車を好んでおり、特にBYDのDM-iアーキテクチャはPHEVセグメントにおいて依然として主流の選択肢となっています。佛山では、燃料電池タクシーや小型トラックが迅速な燃料補給能力を発揮しており、バッテリー車に対して明確な優位性を示しています。これは、中国の電気自動車市場の拡大において、多様なパワートレインが相互に補完し合う役割を果たしていることを浮き彫りにしています。
充電器の設置密度が全国的に同水準に達すれば、レンジエクステンダー式ハイブリッド車の存在感は薄れるでしょうが、現時点では依然として重要な橋渡し技術となっています。非プラグインハイブリッド車は現在、グリーンナンバープレートの取得要件から外れており、トヨタやホンダはラインナップの見直しを迫られています。政府の調達ガイドラインはゼロエミッションのパワートレインを優先しており、ハイブリッド車のさらなる成長を事実上抑制しています。それにもかかわらず、長距離輸送や高稼働サイクルにおける燃料電池の導入により、使用事例の幅が広がり、中国の電気自動車市場規模予測の中に新たなサブセグメントが形成されています。
2025年の販売台数に占めるセダンの割合は43.05%でしたが、多目的車(MPV)は2031年までCAGR7.45%を記録し、車体スタイルの中で最も高い成長率を示しています。第2級および第3級の都市では、多世代世帯が広々とした車内空間を重視しています。BYDの「Song Max」や「Denza D9」は、MPV市場で大きな支持を集めています。SUVは依然として主要なセグメントですが、交通渋滞や駐車スペースの不足といった課題により、その成長は鈍化しています。
ハッチバックは、五菱(Wuling)の「Mini EV」のような価格競争力のあるモデルを除き、人気が低下しています。業界の予測によると、人口動態の変化や電気自動車のラインナップ拡大を背景に、今後数年間でMPVの人気がハッチバックを上回ると見込まれています。モビリティの焦点が一人での通勤から家族での外出へと移行する中、中国の電気自動車市場は、こうした生活水準の変化に呼応するよう製品ラインナップを調整しています。
2025年、主に予算重視の通勤者をターゲットとしたエントリーモデルが、中国の電気自動車市場において49.11%という大きなシェアを占めました。一方、高級モデルは、NIOやLi Auto、そしてプレミアムEVの現地生産を確立した海外ブランドに牽引され、CAGR6.71%で着実な成長を遂げました。
中価格帯の電気自動車は、その狭まりを痛感しています。エントリーレベルのグレードには先進的な技術機能が採用される一方、高級ブランドは販売台数を維持するために価格を引き下げています。プレミアム化の動向は、可処分所得が高く、電気自動車がライフスタイルの選択肢となっている一級都市圏で最も顕著です。この区分は、所得面および機能面の双方において、中国の電気自動車市場の階層化を浮き彫りにしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 主要な業界動向
- 都市化、人口、および自動車/公共交通需要
- 自動車保有台数と自動車普及率
- 自動車市場におけるEVの普及率
- 燃料価格と電気料金の価格差(1kmあたり、内燃機関車対電気自動車)
- EVとICEの総所有コスト(TCO)の差
- 資金調達および所有モデル(ローン、リース、サブスクリプション)
- 電池化学組成の構成比とパックのエネルギー密度(LFP対NMC)
- 家庭、職場、および公共の充電器へのアクセス/ 普及率
- 急速充電ネットワークの普及状況と電力帯域
- 代替燃料インフラ(FCEV用水素)
- 補助金および消費者向けインセンティブの価値
- OEMのEVラインナップおよび開発予定モデル
- バリューチェーンおよび流通チャネルの分析
- 規制、財政、産業政策の枠組み
第5章 市場情勢
- 市場促進要因
- バッテリー供給コスト曲線は、年間10%を超えるペースで低下し続けています(2026年以降の学習率)
- 2029年までに、GDPの40%以上をカバーする都市レベルのゼロエミッションゾーン
- スマート充電およびV2G収益化の実証実験が、TCOのさらなる改善をもたらします
- 第3級都市では、民間設備投資により充電ポールとEVの比率が30%に達しました
- 国内の炭素排出権取引制度により、OEMは車両群レベルでのCO2排出規制の遵守を余儀なくされています
- 新たな付帯サービス規則に基づくEVフリートに対する系統調整報酬
- 市場抑制要因
- アフリカおよびインドネシアにおける重要鉱物の輸出規制の強化
- 補助金の段階的廃止と「ユーロ7」方式の規制が重なり、OEMの利益率が圧迫されています
- 夏季のピーク負荷による制約が、DC急速充電器の稼働時間を阻害しています
- 5年リース期間終了後のLFP車の残存価値に関する不確実性
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第6章 市場規模と成長予測
- パワートレイン別
- バッテリー式電気自動車(BEV)
- プラグインハイブリッド電気自動車(PHEV)
- 燃料電池自動車(FCEV)およびハイブリッド車(HEV)
- 車両クラス別
- ハッチバック
- セダン
- スポーツ・ユーティリティ・ビークル(SUV)/クロスオーバー
- 多目的車(MPV)
- 価格帯別
- エントリー
- ミッドレンジ
- プレミアム
- 高級
- バッテリー化学組成別
- リン酸鉄リチウム(LFP)
- リチウム・ニッケル・マンガン・コバルト酸化物(NMC)
- リチウム・ニッケル・コバルト・アルミニウム酸化物(NCA)
- その他
- モーターアーキテクチャ別
- 永久磁石同期モーター(PMSM/IM)
- 誘導電動機(IM)
- その他(SRM、軸流型など)
- 範囲別
- 300 km未満
- 300~500 km
- 500 km以上
- 顧客タイプ別
- プライベート
- フリートおよび商用
- 政府/ 自治体
第7章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- BYD Auto Co., Ltd.
- SAIC-GM-Wuling Automobile Co. Ltd.
- Tesla, Inc.
- NIO Inc.
- Guangzhou Xiaopeng Motors Technology Co., Ltd.(Xpeng Motors)
- Li Auto Inc.
- Zhejiang Geely Holding Group Co., Ltd.
- Chery Automobile Co. Ltd.
- GAC Aion New Energy Automobile Co., Ltd.
- Dongfeng Motor Corporation
- BAIC Group
- Great Wall Motor Company Limited
- Volkswagen AG
- Toyota Motor Corporation