


光トランシーバー:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Optical Transceiver - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 144 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187413
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、光トランシーバー市場の規模は、2026年の154億2,000万米ドル、2027年の175億3,000万米ドルから、2032年までに339億3,000万米ドルへと拡大すると予測されており、2027年から2032年にかけてCAGR14.12%を記録する見込みです。
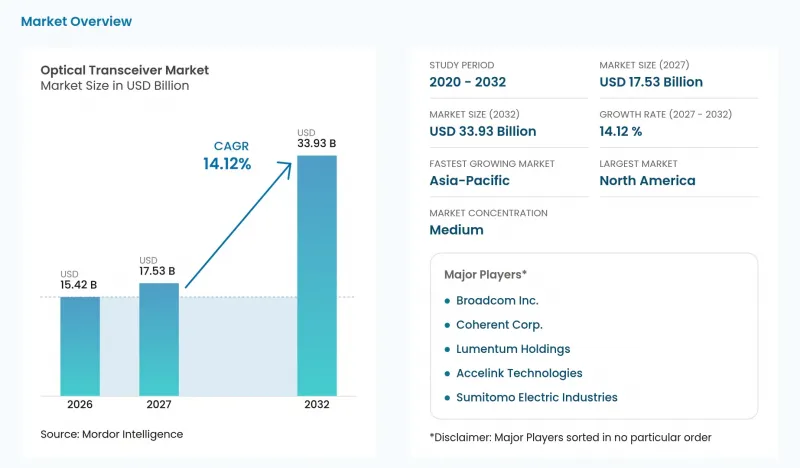
本レポートは、プロトコル(イーサネットなど)、データレート(100~400 Gbpsなど)、フォームファクタ(QSFP28/QSFP-DDなど)、ファイバータイプ(シングルモードなど)、伝送距離(ショートリーチなど)、用途(データセンターなど)、地域(北米など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界の光トランシーバー市場の動向と洞察
ハイパースケール・データセンターの拡大
ハイパースケールな拡張により、単一のコンピューティングシステムが複数のデータセンター棟にまたがる場合、光リンクに対する要件が高まります。2026年10月、Metaは、オハイオ州ニューアルバニーにある同社の「プロメテウス」スーパークラスターが、光ファイバーで接続されたデータセンター棟全体にわたり、数十万台のGPUで構成されていると報告しました。Metaは、これらの相互接続された建物群が単一のマシンとして機能していると説明しました。このアーキテクチャにより、建物間の通信がコンピューティングシステムそのもの一部となり、光通信の商業的役割は個々の施設内の接続性を超えて拡大しています。1つのキャンパスにおけるコンピューティングの規模が拡大すると、建物間の光通信需要が生じるため、クラスターの拡張により、別途データセンターの拠点を設けることなく、追加のリンクを構築することが可能になります。
5Gフロントホールおよびバックホールの光ファイバー網の整備
モバイルネットワークの拡張は、通信事業者が光ファイバーを通じて5Gインフラを接続する際、光伝送の機会を生み出します。2025年、stcグループはサウジアラビア国内の5G基地局向けに8,858本の光バックホール接続を構築しました。この完了した事例は、無線サービスへの投資が、無線インフラに加え、固定ネットワークの導入に対する相当な需要を生み出すことを示しています。トランシーバーのサプライヤーにとって、関連する需要のメカニズムは、モバイル伝送ネットワークへの光接続の拡張にあります。各光バックホール接続は、5G基地局と通信事業者のネットワークを結びつけるため、この規模の整備により、各リンクの両端で光エンドポイントの需要が生まれます。
レガシー光回線設備のアップグレードに伴うCAPEX負担
レガシーなアクセスインフラを置き換えるコストは、ネットワークのアップグレードが運用上のメリットをもたらす場合でも、光エンドポイントの拡張を制限する可能性があります。「Connect Europe」の報告によると、欧州のケーブル事業者がレガシーなハイブリッド光同軸(HFC)設備を光ファイバー・トゥ・ザ・ホーム(FTTH)で自社建設する場合、HFC技術をアップグレードする場合よりも資本集約的であるとのことです。同協会は、ケーブル事業者を「FTTHによるオーバービルド」と、DOCSIS 3.1またはDOCSIS 4.0を用いたHFCのアップグレードの2つのグループに分類しています。後者のルートを選択した事業者は、各加入者宅まで光ファイバーを延伸する代わりに、同軸アクセスを維持することができます。したがって、オーバービルドのコストが高くなることは、新たな光ファイバーエンドポイントの数を抑えられるアップグレードを優先させることになり、欧州のケーブルネットワークにおける光ファイバーベースのモジュールの販売数量を抑制する要因となり得ます。
セグメント分析
2026年、イーサネットは光トランシーバー市場規模の45.96%を占めました。2026年10月、Metaはオハイオ州ニューアルバニーにある同社の「Prometheus」スーパークラスターにおいて、ビルレベルのイーサネットファブリックを運用していると説明しました。各ファブリックは最大2万736個のGPUを相互接続しています。これらのビルレベルのファブリックは、高帯域幅・低遅延の多層トポロジーを採用しており、コンピューティングビル内のアクセラレータ群全体に接続性を提供しています。各ファブリックは複数のスイッチング層を通じてこれらのGPUを相互に接続しているため、モジュールベンダーが提供するネットワークの性能は、個々のリンクではなく、トポロジー全体に依存することになります。
CWDM/DWDMは、2027年から2032年にかけてCAGR15.33%を記録し、最も急速に成長するセグメントになると予測されています。RETNは、IP-over-DWDMを活用し、汎ユーラシア・バックボーン全域にわたる300~950キロメートルのリンク上で、数百個の400Gコヒーレント・プラグゲブル・モジュールの2025年導入を完了しました。このアプリケーションにより、コヒーレント・モジュールの機能が波長ベースの伝送アーキテクチャ内に組み込まれ、長距離ルートにおける通信事業者の容量要件とこの機会を結びつけています。バックボーン事業者は、コヒーレント・プラグアブルを長距離容量拡張の定期的な構成要素とすることができ、モジュールサプライヤーが対応可能な需要をローカルなコンピューティング・リンクの枠を超えて拡大させることができます。
2026年には、100~400 Gbpsセグメントが光トランシーバー市場シェアの39.44%を占めました。2025年5月、ポーランドのEXATEL社は、オープンなフォトニック回線システム上で、複数のベンダーにまたがって、Ciena社の400G ZR+コヒーレント・プラグガブル・トランシーバーを導入していると発表しました。ベンダーを問わずモジュールを導入できるEXATEL社の設計により、特定のルータープラットフォームにトランシーバーの選択を依存させることなく、光容量を追加することが可能になります。
400 Gbps超のセグメントは、2027年から2032年にかけてCAGR15.1%を記録し、最も急速に成長するセグメントになると予測されています。Applied Optoelectronics社は、同社の800G製品の出荷台数が2026年第1四半期から第2四半期にかけて2倍以上に増加したと報告しました。Applied Optoelectronics社は、2026年第2四半期の決算において、同社の800Gトランシーバーおよび1.6 Tb製品の需要が、2027年半ばまで生産能力を上回ると予測しました。この予測は、短期的な800Gの供給においてメーカー固有の制限が存在することを示唆しており、伝送仕様と同様に生産能力へのアクセスも重要となります。
地域別分析
2026年、北米は光トランシーバー市場で33.9%のシェアを占めました。JLLの調査によると、2025年末時点で北米全域の稼働中のデータセンター容量は39 GWに上り、その約半分がリースされ、残りの半分はハイパースケーラーが所有しています。このインフラは、光接続を必要とする施設の重要な基盤を提供する一方で、その所有形態の構成により、テナントのネットワークとハイパースケーラーの施設の両方が、商業的な機会において重要な役割を果たしています。ハイパースケーラーが所有する容量は、事業者の施設全体にわたる協調的な光アップグレードをサポートできますが、賃貸施設の場合は、テナント固有のネットワーク選択の余地がより広がります。
アジア太平洋地域は、2027年から2032年にかけてCAGR14.95%を記録し、最も急速に成長する地域になると予測されています。2025年に中国・深センで決定された調達案件では、拡張Cバンド対応の400G CFP2-DCO光モジュール80個が対象となりました。Mapletree Industrial Trustの報告によると、アジア太平洋地域のデータセンターの総IT容量は、2024年から2025年にかけて42.7%増加しました。オーストラリア、マレーシア、インドは、2025年の容量増加分の63.9%を占めており、特に「確定済み」および「初期段階」のカテゴリーにおいて顕著でした。したがって、これらのプロジェクトが稼働施設となった時点で、アジア太平洋地域におけるモジュール需要もそれに伴って増加することになります。
欧州では、2026年9月にTelxiusとノキアが800Gコヒーレント・プラグガブル・モジュールの導入に向けた提携を発表し、これには欧州の地上伝送ネットワークも含まれていました。中東では、e&UAEが2025年12月、同社のUAE EMIXコア(卸売トランジット・プラットフォーム)全体に400Gリンクが導入されたと報告しました。UAEでのアップグレードは、通信事業者、インターネットサービスプロバイダー、およびモバイル事業者の要件に対応したものであり、これにより、卸売トランジットが光ネットワーク投資への明確なルートとなりました。南米の通信事業者チャネルにはブラジルが含まれており、Algar社は2025年12月、7つの首都およびウベルランディアにおける計画中の容量拡大に向け、Padtec社の400 Gb/s QSFP-DDコヒーレント・プラグガブルへの投資を報告しました。Telxius社の複数地域にわたるアップグレード、e&UAE社の卸売トランジットコア、およびAlgar社のブラジル国内都市への拡張計画は、それぞれ独立した通信事業者向けプログラムであるため、いずれかの要件を満たしたモジュールであっても、それだけで他の要件を満たすわけではありません。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ハイパースケール・データセンターの拡張
- 5Gのフロントホールおよびバックホール向け光ファイバー網の整備
- 400Gおよび800Gイーサネットへの移行
- CPOを採用するクラウドAI/MLクラスターの拡大
- 低軌道(LEO)衛星向け耐熱モジュール
- リニア・プラグガブル・オプティクスの台頭により、消費電力とコストが削減されています
- 市場抑制要因
- 旧式光ファイバープラントのアップグレードに伴う設備投資負担
- レーザーダイオードおよびDSPの供給制約
- 800Gモジュール以上の高消費電力
- セカンドソース・ベンダーにおける知的財産ライセンシングの障壁
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
- 投資分析
第5章 市場規模と成長予測
- プロトコル別
- Ethernet
- InfiniBand
- ファイバーチャネル
- CWDM/DWDM
- FTTx/PON
- その他のプロトコル
- データレート別
- 10 Gbps未満
- 10~40 Gbps
- 40~100 Gbps
- 100~400 Gbps
- 400 Gbps超
- フォームファクター別
- SFP/SFP+
- QSFP/QSFP+
- QSFP28/QSFP-DD
- CFP/CFP2/CFP4
- OSFP
- その他のフォームファクター
- 繊維タイプ別
- シングルモード
- マルチモード
- リーチ・ディスタンス別
- 短距離(10 km未満)
- 中距離(10~40 km)
- 長距離(40 km超)
- 用途別
- データセンター
- 電気通信
- エンタープライズ/キャンパス
- 産業用およびその他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ諸国
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Coherent Corp.
- Lumentum Holdings
- Broadcom Inc.
- Accelink Technologies
- Sumitomo Electric Industries
- Furukawa FITEL Optical Components
- Source Photonics
- Huawei Technologies
- Cisco Systems(Acacia)
- Innolight Technology
- Ligent Technologies
- Eoptolink Technology
- Applied Optoelectronics
- Marvell Technology
- Credo Technology
- Ciena Corp.
- HUBER+SUHNER Cube Optics
- POET Technologies
- Molex LLC
- Lumentum Holdings Inc.
第7章 市場機会と将来の展望



