


中東およびアフリカのデータセンター光接続:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Middle East and Africa Data Center Optical Connectivity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2186002
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、中東・アフリカのデータセンター向け光接続市場の規模は、2026年の25億8,000万米ドルから2027年には30億4,000万米ドルへと拡大し、2027年から2032年にかけてCAGR17.12%で推移し、2032年には67億米ドルに達すると予測されています。
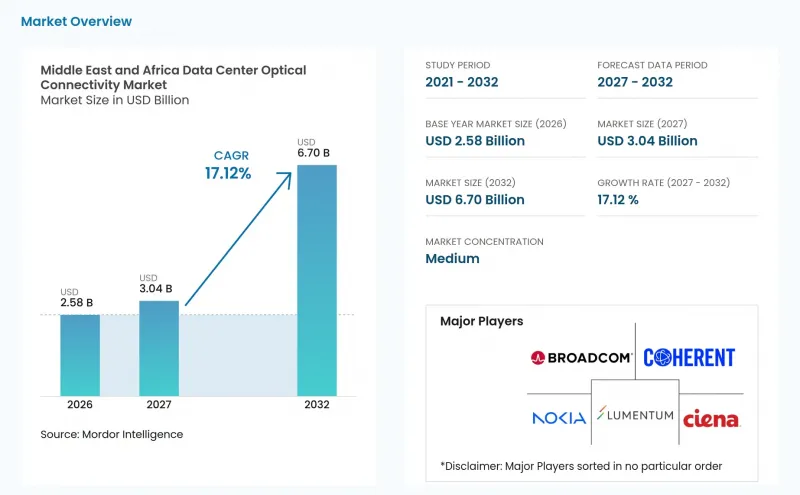
中東・アフリカのデータセンター光接続市場の動向と洞察
AIクラスターおよびハイパースケールデータセンターの拡大
AIに焦点を当てたデータセンタープログラムは、中東およびアフリカのデータセンター光接続市場全体において、高密度な光ファブリックに対する直接的な需要を生み出しています。AIトレーニングには、アクセラレータ、スイッチ、ストレージ間の頻繁なデータ交換が必要であり、これにより、従来のクラウドワークロードと比較して高速リンクの数が増加します。同様の変化は、電力制限やサイト設計の都合により、コンピューティングを複数の拠点に分散させる必要がある場合、キャンパス間の接続にも寄与しています。したがって、ローカルファブリックと長距離データセンターリンクの両方をサポートできるベンダーは、大規模なAIキャンパスプロジェクトにおいて有利な立場にあります。AIクラスターが大規模に稼働するには、事前にネットワーク容量を整備する必要があるため、この需要により、中東・アフリカのデータセンター光接続市場の調達サイクルは長期化しています。
400G、800G、および1.6Tファブリックのアップグレード
400Gから800Gおよび1.6Tインターフェースへの移行により、中東およびアフリカのデータセンター光接続市場における機器仕様が変化しています。AIラックは100 kWを超える場合があり、これによりスイッチング容量への負荷が高まり、より高速なインターフェースの重要性が増しています。ブロードコムは、1.6Tトランシーバーおよび102.4Tスイッチングシステム向けに設計された、3nmプロセスのレーンあたり400G対応光PAM-4 DSP「Taurus BCM83640」を発表しました。マーベル社も、1.6Tリンク向けの光DSPポートフォリオを拡充し、大規模なAIファブリック展開に向けたコンポーネントの供給基盤を強化しました。これらのアップグレードに伴い、事業者は本番用ファブリックを変更する前に、ファイバーの種類、熱設計、テスト能力、相互運用性を評価する必要があります。この移行は、AIワークロード向けに建設され、設計段階で高速光モジュールを指定できる施設にとって有利に働くでしょう。
不安定な電力供給とバックアップ電源の要件
電力供給の信頼性は、アフリカのいくつかの市場において、データセンター開発における現実的な制約要因であり続けています。事業者は、電力網が継続的な高密度コンピューティングを支えられない場合に備え、バックアップ発電設備や燃料の予算を確保しなければなりません。国際エネルギー機関(IEA)は、2030年までに世界のデータセンターの電力需要が2倍以上になると予測しており、AIがその追加需要の主要な要因となる見込みです。この圧力は、送電システムや地域の発電能力がデジタルインフラの拡大に追いついていない地域では、管理がより困難になります。これにより、新施設の建設が遅れたり、事業者がポート密度を制限したり、高コストな光通信設備のアップグレードを先送りしたりする事態を招く可能性があります。したがって、中東およびアフリカのデータセンター光接続市場において、電力計画は、サイトレベルでの個別の問題ではなく、購入決定の一環として考慮されるべきものです。
セグメント分析
2026年、中東・アフリカのデータセンター光接続市場規模のうち、光トランシーバーが42.17%を占めました。このシェアは、湾岸諸国およびアフリカの施設全体にわたり、100Gおよび400Gのプラグイン式モジュールが広く導入されていることを反映しています。アクティブ光ケーブル、ケーブルアセンブリ、コネクタ、および相互接続アセンブリは、ラック、列、および構造化配線の要件に対応しています。これらの需要は、新規施設の規模や導入されるポート数の増加に伴い高まっています。光回路スイッチは、2032年までCAGR24.71%で拡大すると予測されています。これらは、各ステップで従来のパケットスイッチングを行うことなく、エンドポイント間の経路を変更することができます。このため、多数のGPU間で柔軟かつ高帯域幅の接続を必要とするAIシステムにおいて、その重要性が際立っています。マーベル社とルメンタム社は、OFC 2026において、1.6T、コヒーレント・ライト、および800Gモジュールを用いた光回路スイッチングの実証を行いました。この実証は、将来のAIファブリックに向けたこのアプローチの技術的準備が整っていることを裏付けています。
データセンター内のあらゆる接続を単一のコンポーネントカテゴリだけで賄うことはできないため、製品ラインナップは今後も幅広いものとなるでしょう。トランシーバーは交換が可能であり、成熟した供給チャネルによってサポートされているため、引き続きほとんどのスイッチポートに対応していくことになります。一方、光回路スイッチは、AIクラスター全体での迅速な再構成という、異なる要件に対応するものです。コヒーレント社は、400Gおよび800Gアプリケーション向けに、挿入損失の余裕をさらに確保したOCS最適化トランシーバーを発表しました。これにより、通信事業者は、光回路スイッチング層を含むスイッチアーキテクチャに向けた製品ロードマップを得ることができます。ただし、調達チームは、選定したサーバー、スイッチ、ネットワークソフトウェアとの組み合わせについて、引き続きテストを行う必要があります。したがって、中東およびアフリカのデータセンター光接続市場では、従来の製品が引き続き使用される一方、専門的なAIプロジェクトでは先進的なスイッチング設計が導入されていくでしょう。相互運用性が検証済みのデータを持つサプライヤーは、地域の通信事業者の認定負担を軽減することができます。
2026年には、従来のプラグイン型光モジュールが売上高の78.34%を占めました。その優位性は、保守性の高さ、確立された供給チャネル、およびフロントパネルスイッチング機器との互換性に由来しています。通信事業者は、スイッチボードやより広範なシステムを変更することなく、故障したモジュールを交換することができます。リニア・プラグイン型光モジュール、ニア・パッケージ型光モジュール、およびコ・パッケージ型光モジュールは、より緊密な統合を通じて、高まる電力および帯域幅のニーズに対応しています。コパッケージ型光モジュールは、2032年までCAGR23.87%で拡大すると予測されています。NVIDIAは、コパッケージ型光モジュールを、AIファクトリーネットワークにおける電力効率を向上させる手段として位置づけています。これらのシステムは、スイッチング用シリコンと光エンジン間の電気的経路長を短縮します。その導入は、当初から冷却や保守プロセスを計画できる新しい高密度施設において、特に意義があります。
アーキテクチャの変化は、プラグイン型光モジュールが導入ベースにおける優位性をすぐに失うことを意味するものではありません。既存のデータセンターでは、現場で交換可能な部品や、慣れ親しんだ保守手法が求められます。Ciena社は2026年2月に「Vesta 200 6.4T CPX」を発表し、このプラグイン式光エンジンにより、特定のアプリケーションにおいて消費電力を最大70%削減できると述べています。この種の製品は、スイッチングシステムの全面的な再設計を行うことなく、より統合された光設計への第一歩となる可能性があります。また、通信事業者がより高い密度を求める一方で、完全なコパッケージ設計よりも高い保守性を必要とする場合、ニアパッケージ設計も検討の対象となる可能性があります。中東およびアフリカのデータセンター光接続市場では、AIキャンパスと旧式の企業施設で要件が異なるため、アーキテクチャ構成は混在する見込みです。ベンダーのサポート体制、修理手順、および現地の技術力によって、どのアーキテクチャが実用化されるかが左右されます。これにより、システムインテグレーターは、通信事業者が複数の技術世代を同時に管理できるよう支援する上で重要な役割を担うことになります。
2026年時点で、中東およびアフリカのデータセンター光接続市場規模の53.41%を、最大400 Gbpsの層が占めました。この層は、高密度AIクラスターを中心に構築されていない多くの既存のエンタープライズ、コロケーション、およびクラウド施設に対応しています。これらのシステムでは、リーフ・スパインおよびサーバーアクセスネットワークに、確立された100G、200G、400Gの接続が使用されています。800 Gbps帯は、湾岸地域のハイパースケールプロジェクトにおける大容量スパイン層にとって、ますます重要性を増しています。1.6 Tbps帯は、2032年までCAGR22.97%で拡大すると予測されています。その導入は、スイッチASICの容量向上や、所定のファブリック帯域幅に必要なポート数を削減する必要性と密接に関連しています。ブロードコムの1レーンあたり400G対応DSPは、102.4Tスイッチに接続可能な1.6Tトランシーバー設計をサポートしています。こうした技術的進歩により、大規模なAIクラスターを計画している通信事業者にとって、1.6T帯域はより実用的な選択肢となっています。
地域ごとのデータレート構成は、先進的な湾岸地域のキャンパスと、アフリカの多くの企業施設とで異なるでしょう。サウジアラビアやアラブ首長国連邦では、AIを主眼とした新規設計において、800Gおよび1.6Tのインターフェースが採用される見込みです。一方、ワークロードや電力供給状況からファブリックの全面的な変更が正当化されない施設では、100Gから400Gのインフラが維持されるでしょう。1.6Tを超える製品は、予測期間内においては、広範な導入カテゴリーというよりは、依然としてロードマップ上の初期段階のカテゴリーにとどまります。Marvell社は、同社の1.6T光DSPポートフォリオが、AIデータセンターの接続性の次の段階をサポートすると述べています。これらの製品は、将来さらに高速化が必要となるシステムに向けたコンポーネントの供給経路を構築するものです。したがって、中東およびアフリカのデータセンター光接続市場は、高速AIファブリックを中心とする運用環境と、成熟したクラウドおよびエンタープライズネットワークを中心とする運用環境という、2つの現実に対応しなければなりません。サプライヤーは、これらの顧客グループごとに異なる商業モデルおよびサポートモデルを用意する必要があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIクラスターとハイパースケールデータセンターの拡大
- ソブリンクラウドおよびデータ居住要件に基づく導入
- 400G、800G、および1.6Tファブリックのアップグレード
- 海底ケーブルの陸揚げとデータセンター間の相互接続の拡大
- 5G、クラウド、およびデジタルトランスフォーメーションへの投資
- 地域における省エネ型光伝送システムの近代化
- 市場抑制要因
- 不安定な電力供給とバックアップエネルギーの必要性
- 高い設置・認定・保守コスト
- 800Gおよびそれ以上の速度におけるシグナルインテグリティと熱的制約
- 輸入依存、関税、および長い認定サイクル
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 製品タイプ別
- 光トランシーバー
- アクティブ光ケーブル
- 光ファイバーケーブルアセンブリ
- 光コネクタ
- 光インターコネクトアセンブリ
- 光回路スイッチ
- 接続アーキテクチャ別
- 従来のプラグイン式光モジュール
- リニア・プラグガブル・オプティクス(LPO/LRO)
- ニアパッケージド・オプティクス(NPO)
- コパッケージド・オプティクス(CPO)
- データレート別
- 最大400 Gbps
- 800 Gbps
- 1.6 Tbps
- 1.6 Tbps以上
- リーチ別
- 3メートル以下
- 3~5メートル
- 5~7メートル
- 7~100メートル
- 100~500メートル
- 500メートル以上
- 用途別
- GPU-to-Switch
- GPU間
- スイッチ間
- サーバーからスイッチへ
- ストレージ接続
- データセンター間相互接続
- ネットワークアーキテクチャ別
- スケールアップ
- スケールアウト
- データセンタータイプ別
- ハイパースケール
- コロケーション
- 企業
- エッジ・マイクロデータセンター
- 国別
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Coherent Corp.
- Cisco Systems, Inc.
- Broadcom Inc.
- Nokia Corporation
- Ciena Corporation
- Lumentum Holdings Inc.
- Marvell Technology, Inc.
- Intel Corporation
- Amphenol Corporation
- TE Connectivity plc
- Molex LLC
- Corning Incorporated
- CommScope Holding Company, Inc.
- Sumitomo Electric Industries, Ltd.
- FURUKAWA ELECTRIC CO., LTD.
- Huawei Technologies Co., Ltd.
- Arista Networks, Inc.
- InnoLight Technology Corporation
- Accelink Technologies Co., Ltd.
- Yangtze Optical Fibre and Cable Joint Stock Limited Company