


データセンター光接続:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Data Center Optical Connectivity - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185995
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、データセンターの光接続市場の規模は2026年に385億米ドルと評価され、2027年の451億2,000万米ドルから2032年までに1,012億6,000万米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは17.55%となる見込みです。
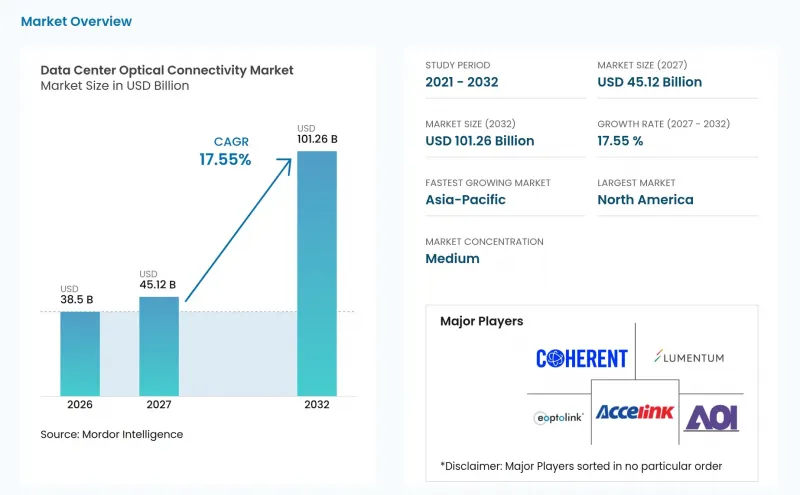
世界のデータセンター光接続市場の動向と洞察
AIおよびハイパースケール・データセンターの急速な拡大
AIインフラストラクチャプログラムにより、ハイパースケール施設で必要とされる光リンクの数と規模が拡大しています。新しいGPUクラスターでは、従来のクラウド展開に比べて、特にスイッチング層間やクラスター化されたシステム間で、より多くの高速接続が使用されています。また、事業者は、重要な光コンポーネントについて、短期的な調達サイクルから複数年にわたる供給契約へと移行しています。Metaは2030年までの複数年契約をコーニング社と締結し、Amazonも別途、長期供給契約を締結しました。こうした取り組みは、主要な購入者が光容量を、単なる日常的な部品購入ではなく、運用上の要件として捉えていることを示しています。こうした契約が新規建設を支え、認定サプライヤーにとっての不確実性を低減させることで、データセンター用光接続市場は恩恵を受けることになります。
800Gおよび1.6T光接続の採用拡大
800Gおよび1.6Tリンクへの移行は、新しいAIクラスターの設計前提を変えつつあります。高速モジュールにより、事業者はスイッチポート数を同率で増やすことなく帯域幅を拡大できるようになります。また、この移行に伴い、レーザー性能、信号品質、パッケージングの精度、および熱制御の重要性が高まっています。NVIDIAのGB300プラットフォームは、クラスターのスパインリンクにおける帯域幅要件の向上と関連しており、これが1.6T接続への需要を支えています。光通信の検証には、標準的なネットワークの更新よりも時間がかかる場合があるため、購入者は新興プラットフォームを早期に評価する必要があります。そのため、データセンターの光接続市場は、同一のキャンパス内で複数の速度世代が共存する時期を迎えています。
高度な光接続の高コスト
高速光リンクは、以前の世代に比べて部品コストや認定コストが高くなります。リン化インジウム(InP)EMLレーザーには、特殊な製造工程、光軸調整、および高度なパッケージング技術が必要です。対応可能な上流サプライヤーの数が限られているため、需要が急増すると価格圧力が高まる可能性があります。これにより、複数年にわたる大量調達契約を結んでいない企業やコロケーション事業者にとっては、より大きな課題となります。コスト圧力により、最大手のクラウド事業者以外では、800Gプラットフォームへのアップグレードが遅れる可能性があります。そのため、データセンターの光接続市場では、ハイパースケール、コロケーション、エンタープライズ、エッジの各展開において、導入の進捗にばらつきが見られる可能性があります。
セグメント分析
2026年、光トランシーバーはデータセンター光接続市場シェアの68.32%を占め、確立されたデータセンターリンク設計におけるその中心的な役割を反映しています。そのプラグアンドプレイ形式により、スイッチングプラットフォーム全体の再設計を行うことなく、交換、修理、アップグレードが可能であり、この利点は、稼働中の機器群が拡大するにつれてデータセンター光接続市場を支える要因となっています。この保守性は、複数の施設にまたがって大規模な設備群を運用する事業者にとって依然として重要であり、メンテナンスチームは、クラスター全体の運用を中断することなくネットワーク容量を復旧させる必要があります。アクティブ光ケーブルや光ファイバーケーブルアセンブリも、GPUクラスター内の高ファイバー数のトランクルートに利用されています。これらのアセンブリは、高密度なスパイン接続をサポートし、繰り返されるGPUやスイッチの構成を接続する構造化されたルートを含め、限られたラックスペースに多数のリンクを設置しなければならない場合の複雑さを軽減します。
光回路スイッチは、2032年までCAGR33.60%で拡大すると予測されており、データセンターの光接続業界において最も成長の速い製品カテゴリーとなっています。その魅力は、変化するトレーニングワークロードに合わせて光パスを再構成できる点にあり、モデルトレーニングの段階が変化するにつれて、アクセラレータのグループ間で通信要件を移動させることが可能です。Open Compute Projectの報告によると、GoogleのJupiter Fabricにおける光回路スイッチング方式は、電気的な代替手段と比較して、ネットワーク消費電力を41%削減し、設備投資を30%削減し、スループットを5倍向上させました。Lumentum、Molex、Telescent各社が提供するMEMSベースの製品により、市販されている選択肢は拡大しています。高密度なAIクラスターでは、ラック間、ポッド間、データホール間の信頼性の高い配線が必要となるため、光コネクタや相互接続アセンブリは今後も不可欠であり続けるでしょう。
2026年には、成熟したバリューチェーンと広範な導入実績に支えられ、従来のプラグイン式光モジュールが接続アーキテクチャ分野の86.71%を占めました。オペレーターは、スイッチプラットフォームを変更することなくモジュールを交換できるため、その現場での保守性を高く評価しています。これは、数千もの個別の光ポートを管理する施設にとって、運用上の利点となります。リニア・プラグガブル・オプティクスおよびリニア・レシーブ・オプティクスは、データセンターの光接続市場において、慣れ親しんだ保守モデルを維持しつつ、消費電力を削減する中間的なアプローチを提供します。ニア・パッケージド・オプティクスは、電気的到達距離が限られており、帯域幅密度が極めて重要な、GPU間(GPU-to-GPU)の短距離経路に対応します。Accelink社の6.4Tニア・パッケージド・オプティクス・ソリューションは、こうしたより統合された設計に対する初期の商業的関心を示しています。
通信事業者が技術的な検証段階から大規模導入へと移行するにつれ、コパッケージド・オプティクスは2032年までCAGR37.40%で拡大すると予測されています。このアーキテクチャでは、オプティクスをスイッチング用シリコンの近くに配置することで、特に従来の電気的トレースの管理が困難になるような状況において、高いポート速度での電気的損失を低減し、電力効率を向上させることができます。Optical Internetworking Forum(OIF)のインターフェース規格は、こうした緊密に統合されたシステムを評価する購入者にとって、ロックインの懸念を軽減するものです。2026年には、ブロードコムの「Tomahawk 6 Davisson」およびNVIDIAの「Spectrum-X Photonics」が、コパッケージド・オプティクスを統合したスイッチプラットフォームとして商用出荷されるものと見込まれています。データセンターの光接続市場は、当面の間、プラグイン式製品に依存し続けるでしょう。これは、事業者が保守性、相互運用性、および高密度性能を兼ね備えたソリューションを必要としているためです。
2026年には、データセンターネットワーク全体に広範な導入実績があることから、最大400 Gbpsのカテゴリーがデータレートセグメントの51.82%を占めました。これらの機器の多くは2022年以降に導入されたものであり、新たに設計されたAIクラスターがより厳しい帯域幅要件を必要とする状況下でも、多くのクラウドおよびエンタープライズワークロードにおいて依然として有用です。新しいAIクラスタープロジェクトでは、高帯域幅のリーフ・スパイン接続の実用的な出発点として、800Gを基盤に構築されるケースが増えています。1.6 Tbpsを超える層は依然として初期段階にあり、3.2T以上の速度を目標とするプラットフォームが含まれています。その開発は、データセンターの光接続市場において依然として中心的な役割を果たしている、1レーンあたり200Gのシリコンおよび光パッケージング技術の進歩と密接に関連しています。
1.6 Tbpsセグメントは、2032年までCAGR40.30%で拡大すると予測されています。これは、次世代GPUシステムや、スパイン層におけるより高い容量へのニーズと密接に関連しています。データ転送速度の上昇に伴い、熱管理、信号整合性、および光学的適合性の要件が厳しくなるため、製品の選定は、モジュール、スイッチ、ケーブル、冷却システムがどのように連携するかにますます依存するようになっています。事業者は、施設が新しいスイッチやモジュールプラットフォームへ移行する間、800Gと1.6Tを並行して運用しなければならない場合が多くあります。データセンターの光接続業界では、一括交換ではなく、ブレイクアウト構成や段階的な移行を可能にする互換性対策が必要となるでしょう。
地域別分析
2026年、北米は地域全体の36.12%を占めました。この地域は、Amazon、Alphabet、Meta、Microsoft、OracleによるAIインフラへの投資に支えられています。800Gリンクやコヒーレント・プラグゲブルに対する需要の高まりにより、国内の部品生産能力の重要性が増しています。Coherent社は、テキサス州シャーマンの施設を拡張するため、CHIPS法に基づく最大5,000万米ドルの資金提供に関する意向書を受け取りました。コーニング社は、ノースカロライナ州およびテキサス州での施設建設計画を通じて、米国における光接続能力と光ファイバーの生産能力を拡大しています。一方、南米は導入サイクルの初期段階にあり、ブラジルではハイパースケーラーによるインフラ構築や金融セクターからの需要が後押しとなっています。
欧州では、ドイツ、英国、フランスにある主要なハイパースケールおよびコロケーション拠点が市場を支えています。「欧州AI法」は、規格や説明責任のあるシステムに関する要件を通じて、インフラの選択に影響を与えています。こうした状況は、独自規格によるアプローチよりも、監査可能で規格に基づいた光ネットワークを有利にする可能性があります。中東では、UAEとサウジアラビアが主導的な役割を果たしており、各国のAIプログラムやハイパースケーラーによる投資がデジタルインフラの拡大を後押ししています。アフリカは依然として初期段階にあり、南アフリカ、エジプト、ナイジェリアはケーブル陸揚げ局や地域のクラウドキャンパスと接続されているため、地域によってサプライヤーへのビジネスチャンスは大きく異なります。
アジア太平洋地域は、2032年までCAGR18.58%で拡大すると予測されており、データセンターの光接続市場において地域別で最も高い成長率を示しています。中国には、InnoLight、Eoptolink、Hisense Broadband、Accelinkなどを含む大規模な国内光コンポーネント産業基盤が存在する一方、インドは光ファイバーの拡張、5G伝送への投資、および公共のデジタルインフラプログラムによって支えられています。日本では、NTT-MEが2026年1月に商用サービスを開始したことを受け、オールフォトニクス・ネットワーキングの重要な試験環境となっています。台湾と韓国は、高度なパッケージングプロセスがコパッケージド・オプティクスに使用されるシリコンフォトニクスを支えているため、供給面において基盤的な役割を果たしており、同地域の製造拠点は世界のインフラ展開と密接に結びついています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIおよびハイパースケールデータセンターの急速な拡大
- データセンターのネットワーク速度と帯域幅要件の高まり
- GPU密度の上昇と東西間のデータトラフィック
- データセンターにおけるファイバー密度およびポート密度の増加
- 低遅延・高帯域幅の接続に対する需要の高まり
- 800Gおよび1.6T光接続の普及拡大
- 市場抑制要因
- 高度な光接続技術の高コスト
- 光学部品および特殊ファイバーの供給制約
- 電力、熱、およびシグナル・インテグリティに関する課題
- 既存のデータセンターネットワークのアップグレードにおける複雑さ
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 主要な市場指標
- AIデータセンターの容量と需要の伸び
- データセンターのネットワーク速度の移行
- 800Gおよび1.6Tポートの導入状況
- GPUおよびAIアクセラレータ・クラスタの成長
- データセンターにおける光接続の導入動向
- 光接続技術と規格の動向
- マクロ経済要因が市場に与える影響
第5章 市場規模と成長予測
- 製品タイプ別
- 光トランシーバー
- アクティブ光ケーブル
- 光ファイバーケーブルアセンブリ
- 光コネクタ
- 光インターコネクトアセンブリ
- 光回路スイッチ
- 接続アーキテクチャ別
- 従来のプラグイン式光モジュール
- リニア・プラグガブル・オプティクス(LPO/LRO)
- ニアパッケージド・オプティクス(NPO)
- コパッケージド・オプティクス(CPO)
- データレート別
- 最大400 Gbps
- 800 Gbps
- 1.6 Tbps
- 1.6 Tbps以上
- リーチ別
- 3メートル以下
- 3~5メートル
- 5~7メートル
- 7~100メートル
- 100~500メートル
- 500メートル以上
- 用途別
- GPU-to-Switch
- GPU間
- スイッチ間
- サーバーからスイッチへ
- ストレージ接続
- データセンター間相互接続
- ネットワークアーキテクチャ別
- スケールアップ
- スケールアウト
- データセンタータイプ別
- ハイパースケール
- コロケーション
- 企業
- エッジ・マイクロデータセンター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- オランダ
- 英国
- アイルランド
- スペイン
- イタリア
- スウェーデン
- ノルウェー
- フィンランド
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- インドネシア
- オーストラリア
- シンガポール
- マレーシア
- ベトナム
- タイ
- 台湾
- フィリピン
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Coherent Corp.
- Lumentum Holdings Inc.
- InnoLight Technology
- Eoptolink Technology
- Applied Optoelectronics, Inc.
- Accelink Technologies Co., Ltd.
- Source Photonics, Inc.
- HG Genuine
- Hisense Broadband Multimedia Technology Co., Ltd
- Corning Incorporated
- Amphenol Corporation
- Molex, LLC
- Sumitomo Electric Industries, Ltd.
- Fujikura Ltd.
- Furukawa Electric Co., Ltd.
- US Conec Ltd.
- Senko Advanced Components, Inc.
- Sterlite Technologies(STL)Limited
- Ayar Labs, Inc.
- Lightmatter, Inc.
第7章 市場機会と将来の展望



