


コミュニケーションプラットフォーム・アズ・ア・サービス(CPaaS):市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Communication Platform-as-a-Service (CPaaS) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187397
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、コミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)の市場規模は、2026年に212億7,000万米ドルと推計されており、2027年には242億6,000万米ドルに達し、2032年までに474億3,000万米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR 14.35%で成長すると見込まれています。
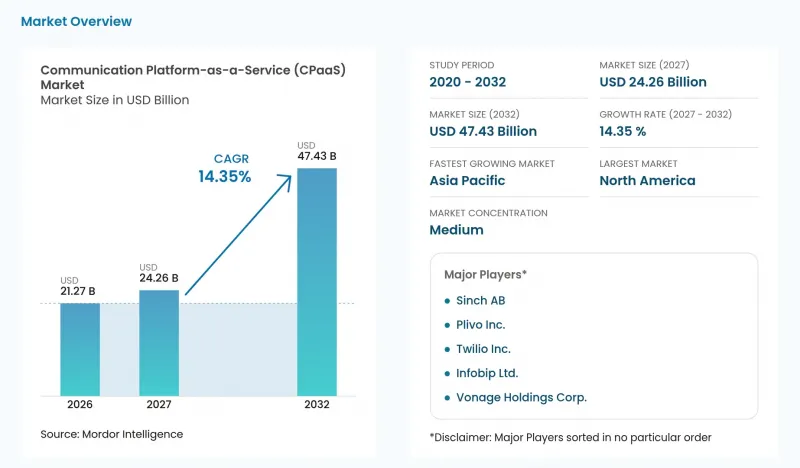
本レポートは、CPaaSの種類(ピュアプレイCPaaSなど)、通信チャネル(SMSおよびA2Pメッセージングなど)、APIサービス(メッセージングAPIなど)、導入モデル(パブリッククラウドなど)、企業規模(大企業など)、エンドユーザーの業種、および地域ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のコミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場の動向とインサイト
OTTチャットを中心としたエンゲージメント
インドにはビジネスチャットを利用する定着したユーザー層が存在しており、CPaaSプロバイダーにとっては、慣れ親しんだコミュニケーション習慣を基盤とした需要創出の機会となっています。Metaは、2025年のKantarの調査を引用し、インドのオンライン利用成人の91%が、週に1回は企業とチャットを行っていると回答したと述べています。WhatsApp Business Platformでは、Metaは送信先市場およびメッセージのカテゴリに応じて、配信されたメッセージ1件ごとに企業に課金しています。顧客からのメッセージ送信から24時間以内であれば、サービスからの返信は無料であり、この24時間枠はユーザーからのメッセージごとにリセットされます。このユーザー層を対象とする企業にとって、頻繁な会話は、課金対象の通知と無料のサービス返信の両方を管理する必要性を生み出す可能性があります。ワークフローの調整を行うことで、企業は、送信先ごとの課金に値するやり取りに限り、有料の通知を限定的に活用できるようになります。
ローコード/ノーコードCPaaSの構築
ローコード/ノーコードによる設計は、コミュニケーションロジックが単純で反復可能なビジネスプロセスにおいて、CPaaSの導入を現実的なものにします。プロセスをトリガー、分岐、応答として表現できる場合、実装では、決定事項をそれらが要求するメッセージや通話に結びつけることに集中できます。そうすることで、ビジュアルワークフローでは表現できない例外処理にのみカスタムコードを割り当てることができ、初期のアプリケーションの範囲を限定したままに保つことができます。購入者にとっては、これにより、アプリケーション全体の変革を必要とせずに、範囲が限定された通知やコールルーティングのプロセスを現実的な出発点とすることができます。サプライヤーの収益は、その単一のプロセスによって生成される通信から得ることができ、ワークフローの作成を容易にすることで、APIの利用を段階的に拡大していくことが可能になります。
国ごとのA2P SMS追加料金
企業の顧客との接触に対する根本的なニーズに変化がない場合でも、卸売配信料金がビジネス向けメッセージングの障壁となる可能性があります。Ofcomの報告によると、2024/25年度、英国の大手モバイル通信事業者によるA2P SMS終端料金の引き上げに続き、メッセージングサービスプロバイダーに対するアグリゲーター料金の上昇、およびビジネス送信者に対する小売価格の上昇が見られました。この転嫁により、機能や対象ユーザー層の拡大がないにもかかわらず、プログラム可能なワークフローのコストが増加する可能性があります。2025年10月、BT/EE、Sky、Virgin Media O2、およびVodafoneThreeは、2026年1月から2028年12月までの英国国内A2P SMS終端料金について、それぞれ自主的な取り組みを提出しました。送信者にとっての商業的な制約は、計画された各やり取りに課される配信料金であり、これにより、経済的に採算の取れる大量送信の用途が制限されてしまいます。
セグメント分析
2026年、コミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場規模のうち、ピュアプレイ型CPaaSが42.32%のシェアを占め、最大のセグメントとなりました。ピュアプレイ型CPaaSプロバイダーであるTwilioは、2025年12月31日時点で40万2,000件のアクティブ顧客アカウントを有していると報告しており、この数値は千単位に切り捨てられ、Zipwhipは除外されています。アクティブアカウントとは、当該期間の最終月に少なくとも5米ドルの認識収益を生み出したアカウントを指し、1つの組織が複数のアカウントを保有することもあります。課金対象アカウント基盤は、組織内のプロジェクト横断的な拡大だけでなく、新たな組織の獲得も支えることができます。したがって、純粋なCPaaSプロバイダーは、追加のアカウントがすべて新規の法人顧客に相当すると仮定するのではなく、アプリケーションレベルでの成長を追求することができます。
通信事業者主導のCPaaSは、2027年から2032年にかけてCAGR 14.95%を記録し、最も急速に成長するセグメントになると予測されています。2025年6月、OptusはVonageと提携し、オーストラリアで「API Connect」を立ち上げ、Optusのネットワークを基盤とした統合通信機能を企業顧客に提供しました。両方のレイヤーを購入する企業にとって、この仕組みにより、1つの通信事業者との関係の中で、ネットワークアクセスとアプリケーション通信を組み合わせることが可能になります。ただし、実装にあたっては、これらのネットワークに裏打ちされた機能を、企業独自のアプリケーションロジックに接続する必要があります。Vonageの通信プラットフォームは、通信事業者自身のサービス提供の背後に位置しており、これは、通信事業者が企業との関係を保持している場合に、CPaaSプロバイダーがどのような位置づけにあるかを示しています。
2026年、SMSおよびA2Pメッセージングは、コミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場シェアの39.01%を占め、最大のセグメントとなりました。Infobipは別途、2025年に自社のプラットフォームトラフィックの62%をSMSが占めたと報告しています。同社のメッセージベースのチャネルはメッセージ数で計測され、音声およびビデオによるやり取りは通話秒数で計測されました。この確立されたSMSの活動により、企業が顧客との新たな接点を検討する中で、サプライヤーには対応すべき膨大な通信ワークロードが生じています。Infobipは、そのSMSワークロードを基盤として追加のチャネルサービスを構築できるため、顧客関係の拡大のために既存のチャネルを置き換える必要はありません。
リッチ・コミュニケーション・サービス(RCS)メッセージングは、2027年から2032年にかけてCAGR15.25%を記録し、最も急速に成長するセグメントになると予測されています。Infobipは、2025年上半期から2026年上半期にかけて、世界の「RCS for Business」のトラフィックが169.3%増加したことを記録しました。より豊かな顧客とのやり取りを導入する企業は、メッセージのデザインを受信側のデバイスの機能、画面サイズ、解像度に合わせて調整する必要があります。同じキャンペーンでも端末によって表示が異なるため、メッセージのデザインは、サプライヤーがRCSを通じて提供するサービスの一部となります。
地域別分析
2026年、北米はコミュニケーション・プラットフォーム・アズ・ア・サービス(CPaaS)市場規模の35.81%を占め、最大の地域となりました。Twilioは、2026年6月30日までの6か月間、同社の製品ポートフォリオ全体における売上高のうち18億6,000万米ドルを米国顧客に帰属させ、これは企業収益の64%を占めました。顧客の地域区分は、登録時に提供されたIPアドレスまたは郵送先住所に基づいています。2026年9月、Sinch社はRCSビジネスメッセージングの直接接続をカナダの主要なTier 1モバイル通信事業者すべてに拡大し、既存の米国でのカバー範囲を拡充することで、北米全域におけるTier 1通信事業者への対応を完了させました。
アジア太平洋地域は、2027年から2032年にかけてCAGR 16.2%を記録し、最も急速に成長する地域になると予測されています。日本では、NTT Com Onlineが2025年1月29日より「NTT CPaaS」の提供を開始し、Infobipと共同開発した通信APIを通じて、音声、SMS、電子メール、IVRを提供しています。このサービスモデルにより、企業はローカルプロバイダーを通じて、自社のシステムやデジタルサービスに複数の通信機能を組み込むことが可能になります。その商業的な意義は、共通のサービス関係を通じてビジネス機能全体にプログラム可能な通信を拡張できる点にあり、エンタープライズアプリケーションへの統合が、利用拡大に向けた現実的な道筋となることです。
欧州における通信事業者との提携は、サービス拡大に向けたチャネル固有のアプローチを示しており、その一例として、2025年10月にTwilioとVodafone Spainが、ビジネス向けRCSアクセスに関する提携拡大を発表したことが挙げられます。南米では、2025年12月にNavaとTwilioがブラジルにおける戦略的提携を発表し、Navaが顧客エンゲージメントソリューションの現地での導入および統合サポートを提供する体制を整えました。中東およびアフリカでは、OoredooとTamimah Telecomが2025年8月にオマーンのERSALプラットフォームを立ち上げ、SMS、WhatsApp、プッシュ通知、音声、電子メール、ビデオを単一のAPIで統合しました。これらの事例は、キャリアへのアクセス、現地での導入、統合されたサービス提供を、サプライヤーが法人顧客にリーチするための別々のルートとして区別しています。こうしたルートの中から選択することで、キャリアとの接続、アプリケーションの統合、あるいは通信インターフェースの管理について、どのプロバイダーが責任を負うかが決まります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- OTTにおけるチャットを中心としたエンゲージメント
- ローコード/ノーコードCPaaSの構築
- PSD2に牽引されたプログラマブル・メッセージング
- 通信事業者による5Gを基盤としたCPaaSのイノベーション
- AIを活用したCPaaSの自動化と分析
- IoTおよびエッジ統合型CPaaSワークロード
- 市場抑制要因
- 国別のA2P SMS追加料金
- 企業のデータ保管場所に関する義務付け
- スパム対策および同意に関する規制の強化
- メッセージングの拡大/APIのセキュリティと不正リスク
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 業界エコシステム分析
- マクロ経済要因が市場に与える影響
- 価格設定とビジネスモデルの分析
- CPaaS、UCaaS、および従来の導入形態の比較分析
- 投資分析
第5章 市場規模と成長予測
- CPaaSの種類別
- ピュアプレイ型CPaaS
- エンタープライズグレードのCPaaS
- 通信事業者主導型CPaaS
- サービスプロバイダー型CPaaS
- ハイブリッドCPaaS
- コミュニケーションチャネル別
- SMSおよびA2Pメッセージング
- 音声およびIVR
- ビデオおよびWebRTC
- 電子メール
- プッシュ通知およびアプリ内通知
- リッチ・コミュニケーション・サービス(RCS)メッセージング
- APIサービス別
- メッセージングAPI
- 音声API
- 動画API
- 認証およびセキュリティAPI
- リッチ・コミュニケーション・サービス(RCS)API
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 企業規模別
- 中小企業(SME)
- 大企業
- エンドユーザー業界別
- IT・通信
- BFSI
- 小売・Eコマース
- ヘルスケア
- 旅行・ホスピタリティ
- 物流・運輸
- 政府・公共部門
- 教育
- その他のエンドユーザー業界
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Twilio Inc.
- Vonage Holdings Corp.
- Sinch AB
- Infobip Ltd.
- Bird B.V.
- Bandwidth Inc.
- Plivo Inc.
- 8x8 Inc.
- Voximplant(Zingaya Inc.)
- Voxvalley Technologies
- IntelePeer Cloud Communications
- Wazo Communication Inc.
- Avaya LLC
- AT&T Inc.
- Mitel Networks Corporation
- Telestax
- CM.com N.V.
- Kaleyra Inc.
- Route Mobile Ltd.
- Telnyx LLC
- RingCentral Inc.
- Cisco Systems Inc.
- Link Mobility Group AS
- Telesign Corp.
第7章 市場機会と将来の展望



