


アウトソーシング半導体組立およびテスト(OSAT):市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Outsourced Semiconductor Assembly And Test (OSAT) - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 187 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187314
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、半導体組立・試験の外部委託(OSAT)市場の規模は、2026年の511億2,000万米ドル、2027年の555億米ドルから、2032年までに824億6,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は8.24%となる見込みです。
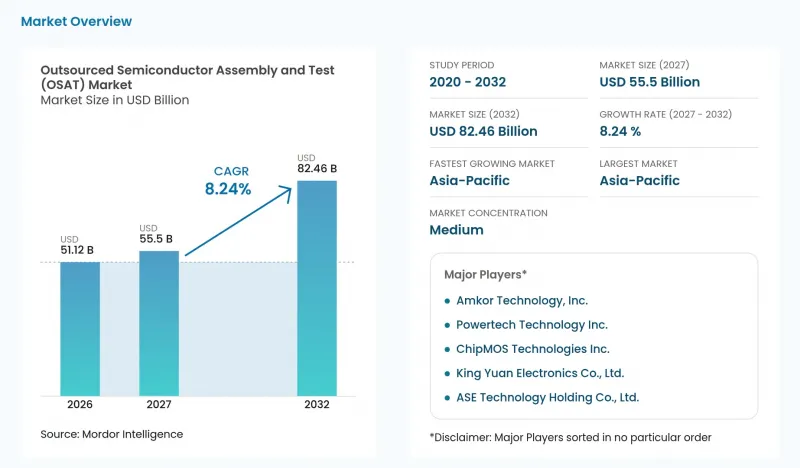
本レポートは、サービス種別(パッケージングおよびテスト)、パッケージング種別(ボールグリッドアレイ、フリップチップなど)、用途(通信、民生用電子機器など)、技術ノード(28 nm以上、10/7 nmなど)、および地域(アジア太平洋、北米など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界の半導体組立・テスト受託(OSAT)市場の動向と洞察
1台あたりの半導体搭載量の急増
車載エレクトロニクスは、パワートレインの構成や電気自動車プラットフォームにおける半導体の価値を通じて、パッケージングサプライヤーに需要の機会をもたらしています。インフィニオン社は、2025年の内燃機関車1台あたりの平均半導体部品原価を約750米ドル、バッテリー式電気自動車1台あたりを約1,400米ドルと推計しました。また、2030年のバッテリー式電気自動車の数値は約1,600米ドルになると予測しています。高級車については、2030年の推定値が約2,500米ドルにまで達しており、この予測範囲内で明確な価値創出の機会があることを示しています。OSATサプライヤーは、チップサプライヤーが関連する組立およびテストを外部委託する際、こうした電子部品の搭載量増加の恩恵を受けることができます。その結果、電子部品を多用する車両プラットフォームを確保することで、サービスプロバイダーは、単に生産台数の増加に依存することなく、より大きな半導体価値のプールにアクセスできるようになります。
5Gが牽引する高度なRFパッケージへの需要
5Gは、パッケージングサプライヤーに対し、ネットワークインフラへの投資と、コネクテッドデバイスサービスの拡大という両方の機会をもたらします。エリクソン社の報告によると、2026年第1四半期には世界全体で5G契約数が1億6,200万件増加し、総契約数は31億件に達しました。アムコール・テクノロジー社は、パッケージングおよびテストサービスのアウトソーシングを後押しする動向として、継続的なインフラ整備と5G対応デバイスの普及を挙げています。エリクソンの2026年6月の報告書では、5G固定無線アクセスの地域ごとの普及状況にばらつきがあることも指摘されています。エリクソンは、北米、北欧諸国、湾岸協力理事会(GCC)加盟国、およびアジアの一部地域で固定無線の普及が最も進んでいると位置付けており、これらの市場におけるサービス需要は、アムコール社の5Gインフラ動向を後押しする要因となっています。
大手ファウンダリおよびIDMによる垂直統合
ファウンダリや統合デバイスメーカー(IDM)が、自社の生産チェーン内でパッケージングおよびテストを内製化する場合、外部に提供可能なサービスの範囲は狭まる可能性があります。独立系のOSATは、顧客がその統合フローの外に委託することを選択した工程において、競合に直面する可能性があります。TSMCはCoWoSという先進パッケージングプロセスを運用しており、そのバックエンドサービスをファウンダリ自身のサービス提供範囲内に組み込んでいます。したがって、このプロセスを採用するAIチップサプライヤーにとって、ファウンダリはウエハー製造業者と先進パッケージングプロバイダーの両方の役割を果たすことになります。そのようなパッケージング業務を求める独立系プロバイダーは、統合されたフローで対応可能な場合、参入の余地が狭まり、外部からの受注はファウンダリの生産能力の限界に左右されることになります。
セグメント分析
2026年、半導体組立・テスト受託(OSAT)市場規模のうち、パッケージングが76.4%を占めました。この最大のサービスセグメントにおいて、ASEテクノロジー・ホールディングスは、2025年の未監査のパッケージング売上高が3,083億台湾ドル(98億3,000万米ドル)であったと報告しました。同グループはまた、2026年上半期において、2025年上半期と比較して最先端の高度パッケージング事業が成長したことを報告しました。同社のパッケージング売上高は2024年から2025年にかけて17.8%増加しており、ASEが報告した事業規模の拡大は、このサービス事業の拡大と密接に関連しています。
テスト事業は、2027年から2032年にかけてCAGR10.05%で成長すると予測されており、最も成長の速いサービスセグメントとなる見込みです。ASEによると、2026年上半期において、同社のテスト事業は、中核事業であるパッケージングおよびテスト事業の売上高が前年同期比35%増を記録したペースを上回りました。同グループは、2025年の設備投資総額34億米ドルのうち、テスト機器への設備投資として11億4,000万米ドルを計上しました。2025年のグループ純売上高(パッケージング、テスト、電子製造サービス、その他の事業を含む)に占めるテスト事業の割合は約11%でした。テスト事業は、ASEの2025年の設備投資総額の約34%を占めており、この不均衡な設備投資の配分は、その後中核事業の成長率を上回る成長を遂げた同事業の動向と一致しています。
ボールグリッドアレイ(BGA)は、パッケージング種別の中で最大のセグメントであり、2026年のパッケージングサービス売上高の23.58%を占めました。トンフー・マイクロエレクトロニクスは、同社の特大マルチチップFCBGAパッケージが2025年にバッチ量産段階に達したと報告しました。同社はまた、これらのパッケージおよび熱管理ソリューションに関する主要技術の開発を進めていると報告しており、その生産上のマイルストーンを特定のフリップチップBGAフォーマットと結びつけています。したがって、大型マルチチップBGAプログラムに取り組むプロバイダーは、パッケージおよび熱管理のエンジニアリングを量産実行と結びつけ、生産能力を競争力のある提案の一部に組み込む必要があります。
ファンアウト・パッケージング(FO-WLP/FO-BGA)は、2027年から2032年にかけてCAGR10.72%で成長すると予測されており、最も成長の速いパッケージング・タイプ・セグメントとなる見込みです。2025年5月、Deca Technologies社とIBM社は、IBM社のケベック州ブロモン施設において、Deca社のMシリーズおよびアダプティブ・パターニング技術を導入することで合意しました。IBMは、Deca社のMシリーズ・ファンアウト・インターポーザ技術に焦点を当てた大量生産ラインを計画しました。システムオンモジュール(SiP)は別の統合ルートを提供しており、Amkor社は2025年に、RFフロントエンド、コネクティビティ、センサー、メモリなどのアプリケーション向け先進SiPモジュールの売上高が約30億8,000万米ドルに達すると報告しています。ファンアウト分野において、IBMがブロモンに計画している生産ラインは、デカ社のインターポーザープロセスの導入をIBMの製造業務へと拡大するものであり、これにより、ファンアウト技術プロバイダーは、既存のパッケージング拠点での導入を通じて成長の道筋を得ることになります。
地域別分析
アジア太平洋地域は、2026年に半導体組立・テスト受託(OSAT)市場で73.47%のシェアを占め、2027年から2032年にかけてCAGR9.1%で成長すると予測されており、最大かつ最も急成長している地域となっています。2026年5月8日、Advanced Semiconductor Engineering, Inc.とWUS Printed Circuitは、AI、クラウドコンピューティング、自動運転向けに、台湾の高雄にFOCoSおよびFC-BGAパッケージング施設を建設する計画を発表しました。完成は2029年9月に予定されていました。UTACグループのネットワークには、タイにあるUTAC Thai Limitedの工場や、インドネシアにあるPT UTAC Manufacturing Services Indonesiaの製造拠点も含まれています。高度なコンピューティング分野にサービスを提供するサプライヤーにとって、台湾のこのプロジェクトは、FOCoSおよびFC-BGAへの投資を通じた成長の道筋を示しており、同地域で確立された国境を越えた組立・テスト体制を補完するものです。
北米における生産能力の拡大機会としては、米国における顧客支援型の先進パッケージング・テスト・キャンパス・プロジェクトが挙げられます。2026年9月、アムコール社は、顧客からの受注がフェーズ1の計画値である3万3,000平方メートルを上回ったことを受け、アリゾナ州におけるフェーズ2の拡張を発表しました。これにより、クリーンルーム面積が6万平方メートル増加する見込みです。欧州では、ポルトガルを通じて確立されたサービスチャネルがあり、アムコールは同国の工場やその他の事業拠点を通じてパッケージングおよびテストサービスを提供しています。これらの拠点は、地域内の生産能力を求める買い手にとって異なる商業的なタイムラインを意味しており、アリゾナ州の追加スペースはプロジェクトの納期に依存するのに対し、ポルトガルは既存の事業拠点によって支えられています。
南米では、ブラジルの開発銀行BNDESが、2026年9月にブラジル・サン・レオポルドにあるHT Micron Semicondutoresへの融資を承認しました。Hana Micronグループ傘下の同社は、特にLPDDR5Xメモリデバイス向けの組立、パッケージング、およびテスト能力の増強を計画していました。HT Micronのブラジル事業は、集積回路のパッケージングおよびテストを通じて、情報通信技術(ICT)業界にサービスを提供しています。湾岸協力会議(GCC)諸国においては、エリクソンが2026年6月に発表した「モビリティ・レポート」によると、5G固定無線技術の普及は、固定ブロードバンドに代わる高速通信手段への需要、およびサービスが行き届いていない地域やスマートシティに向けた国家的な取り組みによるものとされています。こうした通信インフラの整備は、通信向け半導体サプライヤーにとって、地域的な最終用途の文脈を提供しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 1台あたりの半導体搭載量の急増
- 5Gを牽引役とする高度なRFパッケージへの需要
- 異種統合を必要とするAI/HPCチプレットアーキテクチャ
- ファウンダリの生産能力不足が、ファブライト型のアウトソーシングを後押ししています
- 米国「CHIPS法」およびEUの「チップス法」が、現地におけるOSATの拠点拡充を後押ししています
- サステナビリティの要件が、ウエハーレベル・ファンアウトの採用を後押ししています
- 市場抑制要因
- 大手ファウンダリおよびIDMによる垂直統合
- 設備投資の集約度と設備の長いリードタイム
- 先端技術に関する地政学的な輸出規制
- 高度なパッケージング工学分野における熟練労働者の不足
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- サービスタイプ別
- 包装
- テスト
- 包装タイプ別
- ボール・グリッド・アレイ(BGA)
- チップスケールパッケージ(CSP)
- クワッド・フラット/デュアル・インライン(QFP/DIP)
- マルチチップモジュール(MCM)
- ウエハーレベルパッケージング(WLP)
- ファンアウト・パッケージング(FO-WLP/FO-BGA)
- システム・イン・パッケージ(SiP)
- シリコン貫通ビア(2.5D/3D TSV)
- フリップチップ(FC-BGA/FC-CSP)
- 用途別
- 通信
- 家庭用電子機器
- 自動車
- コンピューティングおよびネットワーク
- 産業
- その他の用途
- 技術ノード別
- 28 nm以上
- 16/14 nm
- 10/7 nm
- 5 nm以下
- レガシー(90~65 nm)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- オランダ
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 台湾
- 韓国
- 日本
- シンガポール
- マレーシア
- インド
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- イスラエル
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- JCET Group Co., Ltd.
- Siliconware Precision Industries Co., Ltd.
- Powertech Technology Inc.
- King Yuan Electronics Co., Ltd.
- Tongfu Microelectronics Co., Ltd.
- Tianshui Huatian Technology Co., Ltd.
- UTAC Holdings Ltd.
- Unisem(M)Berhad
- Hana Micron Inc.
- ChipMOS Technologies Inc.
- Formosa Advanced Technologies Co., Ltd.
- Chipbond Technology Corporation
- Lingsen Precision Industries, Ltd.
- Suchi Semicon Pvt. Ltd.
- Nepes Corporation
- Silicon Box Pte. Ltd.
- Shinko Electric Industries Co., Ltd.
- Carsem(M)Sdn. Bhd.
- SFA Semicon Co., Ltd.
- STATS ChipPAC Pte. Ltd.
- Orient Semiconductor Electronics, Ltd.
- Integra Technologies LLC
- Amkor Technology Korea, Inc.
第7章 市場機会と将来の展望



