


抹茶:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Matcha - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187280
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、抹茶市場の規模は、2026年の39億1,000万米ドル、2027年の41億6,000万米ドルから、2032年までに58億米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は6.88%となる見込みです。
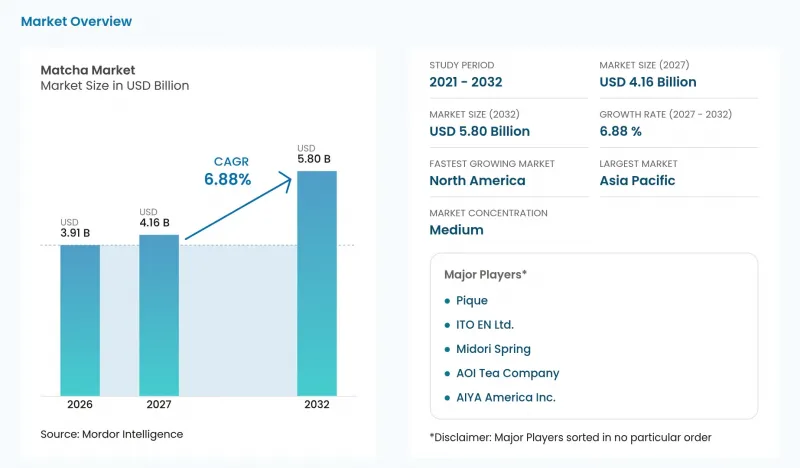
本レポートは、製品タイプ(レギュラーおよびフレーバー付き)、グレード(クラシック、茶道用など)、形態(粉末および液体)、流通チャネル(小売および外食産業)、地域(アジア太平洋、北米など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界の抹茶市場の動向と洞察
機能性飲食品の人気
明確な健康目的を持つ飲料への需要は、味だけにとどまらない抹茶の新たな可能性を切り開いています。2026年5月、米国の成人の41%が、1年以上前よりも水分補給効果のある食品や飲料を求めていると回答しました。Ocado Retailの報告によると、2025年4月23日までの比較期間において、Ocado.comの健康飲料の売上高は、コンブチャからプレバイオティクス入りソーダに至るまで、前年同期比で54%増加しました。このカテゴリー全体の消費拡大は、抹茶サプライヤーにとって、健康志向の飲料シーンに対応する商業的な理由となります。米国における水分補給への関心と英国の健康飲料への支出は、両国で共通のウェルネスメッセージをテストしつつ、各商品に合わせて具体的な飲料の効能を調整することを後押ししています。
植物由来およびヴィーガン食の拡大
植物由来飲料の成長は、抹茶サプライヤーにとって、乳製品不使用の製品開発に適した配合を通じて、利便性を求める需要に応える手段となります。グッド・フード・インスティテュートによると、2025年、米国における植物由来の即飲型飲料の小売売上高および販売数量は2桁の伸びを示しました。同インスティテュートは、この売上増を、流通網の拡大と、コーヒーや紅茶飲料を含む便利な即飲型飲料に対する消費者の需要の増加に起因すると分析しています。2025年10月、グリーン・ビーンズ・コーヒーは米国のカフェで抹茶ラテを発売しました。同社が使用する「茶道用グレード」の抹茶パウダーは「天然由来のヴィーガン」と説明されており、これは飲料ベースを選定する開発者にとって重要な配合特性です。開発者はこのパウダーを乳製品不使用のレシピに取り入れることはできますが、完成した飲料が植物由来のシーンに適しているかどうかは、他の原材料によって決まります。
代替スーパーフードとの競合
購入者が抹茶そのものに特にこだわりを持たない場合、競合するスーパーフードが、幅広いウェルネス飲料のニーズを満たす可能性があります。その場合、味、調理の手間、価格が、その原料の代替を検討する理由となります。これにより、一般的な健康効果を謳うだけの提案は、抹茶を特徴とするレシピに比べて、市場でのリスクが高くなります。サプライヤーは、自社製品を特徴的な抹茶の用途シーンと結びつけることで、そのリスクを軽減することができます。とはいえ、健康志向による試飲は、安定した原料需要となるまでに繰り返しの販売努力を必要とする場合があり、抹茶を特に求めていない購入者を獲得するための商業的コストが増加することになります。
セグメント分析
2026年の抹茶市場規模において、通常の抹茶は84.78%のシェアを占めました。複数のレシピを開発するバイヤーにとって、無香料のベース素材であれば、追加するフレーバーの選択はバイヤー自身に委ねられます。この柔軟性により、各レシピで求められる風味や取り扱い特性を満たす限り、単一の抹茶原料を複数の配合に活用することが可能になります。これにより、最終的な配合段階でカスタマイズが可能となり、サプライヤーはベースとなる抹茶の仕様に注力できる一方、製品開発者は各完成レシピに必要な他の原材料と組み合わせることができます。
フレーバー付き抹茶は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR7.58%が見込まれています。Shinzo Matcha社は2025年9月、天然フレーバー入りの粉末抹茶ラテスティックパックを発売しました。このあらかじめ分量調整されたパッケージは、消費者が好みのミルクに加えるだけで済むように設計されており、抹茶を計量する手間が省けます。ブランド側にとっては、フレーバー付けと分量調整が供給される抹茶製品の一部となり、消費者が最終的な飲料のベースを用意することになります。これにより、フレーバー付き抹茶がレシピの一部を担うというサプライヤーの提案が生まれ、製品の差別化と調製の利便性が結びつきます。
2026年、クラシック抹茶は抹茶市場シェアの53.56%を占めました。再現性のあるオリジナル抹茶ドリンクを開発するカフェにとって、日常的な調製に適したグレードは、その特定のレシピにおける性能によって判断することができます。サプライヤーは、抹茶の特性や提供用途を十分に明確に定義することで、運営者が繰り返し調製しても、その店のオリジナルドリンクの味わいを一貫して維持できるようにすることができます。カフェがクラシック抹茶の仕様に基づいてオリジナルレシピを確立してしまうと、その仕様を変更すると、運営者はドリンクのレシピを再考せざるを得なくなる可能性があります。
「セレモニアル抹茶」は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR8.3%が見込まれています。2026年6月、Moku Matchaの共同オーナーであるライアン・コンチング氏は、ハワイにおける「セレモニアル」と彼が呼ぶ最高級抹茶に対する顧客の需要について述べました。「セレモニアル」とは、公式な格付けシステムが存在しない製品カテゴリーにおいて、同小売業者が用いた等級表現でした。したがって、プレミアム製品を購入する消費者にとっては、単なる等級名よりも、サプライヤー固有の製品説明の方が重要視されることになります。共通のラベルだけでは共通の製品基準が確立されないため、プレミアム製品の区別を分かりやすく説明できるサプライヤーにとって、この成長機会は有利に働く可能性があります。
地域別分析
2026年、アジア太平洋地域は抹茶市場シェアの44.3%を占め、最大の地域となりました。日本では2025年、抹茶の原料となる「碾茶(てんちゃ)」の生産量が6,200メートルトンを超え、約10年前の生産量の約3倍に達しました。tenchaの作付面積の拡大は、抹茶加工業者にとってより豊富な原材料の供給源となり、同地域の農業基盤と完成品ビジネスを結びつけることになります。ビジネスチャンスは、その作物の生産地に近い場所で加工による付加価値を高めることにあり、これにより地域のサプライヤーは、単に茶葉の取引に頼るのではなく、完成品の抹茶を販売できるようになります。
北米は最も急成長している地域であり、2027年から2032年にかけてのCAGRは7.95%と予測されています。Squareの報告によると、2025年第3四半期において、同社の米国販売者による抹茶の注文数は前年同期比で36.5%増加しました。Squareのプラットフォームを利用するカナダの販売者では、2024年4月から2025年4月にかけて、抹茶の注文数が114%増加しました。調製済み飲料のチャネルを活用すれば、顧客が粉末を購入したり、自宅で調製の手間をかけたりすることなく、より多くの顧客に抹茶を広めることができます。サプライヤーにとっては、飲料の注文に伴い原材料の需要が拡大する事業者を通じて抹茶を販売するルートが生まれ、消費者の利便性と企業間(B2B)の需要を結びつけることができます。
Squareの取引データによると、2026年第1四半期、英国の加盟店における飲食品購入のうち、抹茶商品の売上高は前四半期比で30%増加しました。ブラジルでは、Namu社がカフェテリアに抹茶を供給しており、2026年1月の報告によると、外食産業向け売上高が前年比600%増を記録しました。Emmi Groupは2026年3月、スイスの牛乳を使用した乳糖フリーの即飲用「抹茶ラテ」を発売し、2026年8月19日時点で、スイス、ドイツ、オーストリア、スペイン、ベルギーで販売されていると報告されています。中東およびアフリカでは、リヤドを拠点とするWeGoが2026年6月、サウジアラビアならではのホスピタリティ体験と組み合わせた、注文を受けてから作る抹茶ドリンクの自宅受け取りサービスを開始しました。ホスピタリティを前面に打ち出すことで、WeGoのようなリヤドの自宅受け取りサービス事業は、抹茶を販売するための独自の機会を創出しており、この食材の商業的展開にサービスという側面を加えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 機能性飲食品の人気
- 植物由来の食事やヴィーガン食の普及
- 電子商取引およびオンライン小売の成長
- 製品イノベーションの拡大
- プレミアム飲料への需要の高まり
- アジア以外の地域への事業拡大
- 市場抑制要因
- 代替となるスーパーフードとの競合
- 新興市場における価格感応度
- 風味および文化的受容に関する障壁
- 偽装および品質のばらつき
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- レギュラー
- 香料入り
- グレード別
- セレモニアル
- クラシック
- 料理用
- フォーム別
- パウダー
- リキッド
- 流通チャネル別
- フードサービス
- 小売
- スーパーマーケット・ハイパーマーケット
- 専門店
- オンラインストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- 英国
- ドイツ
- スペイン
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AOI Tea Company
- AIYA America Inc.
- ITO EN Ltd.
- Marukyu Koyamaen
- PepsiCo Inc.
- Starbucks Corp.
- Breakaway Matcha LLC
- Matcha Maiden
- Mizuba Tea Co.
- DoMatcha
- Pique
- Midori Spring
- Ippodo Tea Co Ltd
- Cha Cha Matcha
- The AOI TEA Company
- Aiya America Inc
- Clearspring Ltd.
- Matcha.com
- MATCHA DNA
- Tenzo Tea
第7章 市場機会と将来の展望



