


インドネシアの繊維市場:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Indonesia Textiles - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187252
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドネシアの繊維市場規模は、2026年の412億7,000万米ドルから2027年には424億2,000万米ドルへと拡大し、2032年までに480億4,000万米ドルに達すると予想されており、2027年から2032年にかけてCAGR2.52%で成長すると見込まれています。
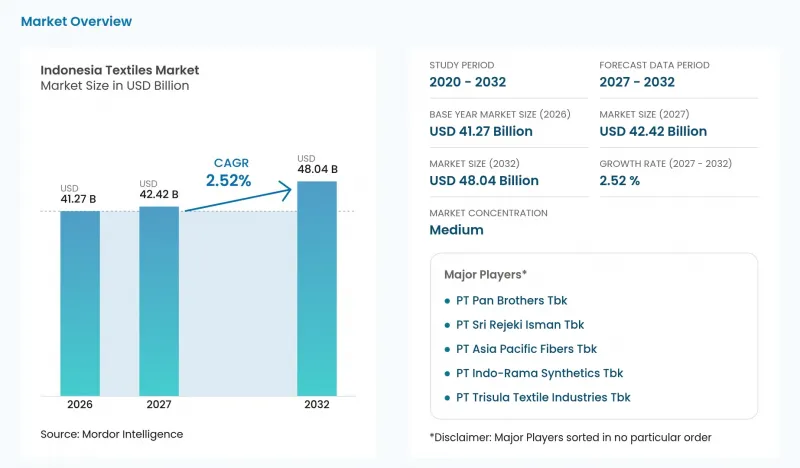
本レポートは、用途(ファッション・アパレル、家庭用・インテリアテキスタイルなど)、原材料(合成繊維、天然繊維など)、製造工程・技術(織物、ニットなど)、地域(ジャワ、スマトラなど)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
インドネシアの繊維市場の動向と洞察
「メイキング・インドネシア4.0」に基づく機械近代化補助金の加速
設備費の補助金は、生産能力の向上を目指す繊維工場にとって、資金調達のハードルを下げる効果があります。2024年、インドネシア産業省は、生地仕上げ・プリント支援制度を「メイキング・インドネシア4.0」に連動した繊維・繊維製品プログラムへと拡充しました。補助金の対象となるのは、現地調達率が25%以上と認定された国産設備については最大25%、その他の国産または輸入設備については最大10%です。年間受給上限および利用可能な予算額により、交付される金額には制限があります。対象となる機械は新品であり、申請時点で製造から4年以内のもので、生産または廃棄物処理において指定された「インダストリー4.0」技術を採用している必要があります。より高い還付率は認定された国産設備に適用されますが、予算の制限があるため、要件を満たしているだけでは工場の拡張に必要な資金を確保することはできません。
中流層向けファッションECのブームが、国内の糸・生地受注を押し上げている
オンラインでのファッション需要は、複数の販売チャネルを通じて商品を販売するアパレルメーカーを通じて、国内の繊維製品の加工需要を支えることができます。貿易省の報告によると、2025年の「ハルボルナス(Harbolnas)」における総取引額は2024年比で17%増加し、ファッションやスポーツウェアは、最も人気のある国産製品カテゴリーの一つとなっています。マランに拠点を置くJ99 Garment社は、2025年のラマダン期間中、自社ブランドおよび顧客ブランド向けに4,000着(セット)のイスラム教徒向け衣料を生産し、ECおよびオフラインチャネルを通じて販売したと報告しました。J99社のラマダン期間中の生産量は、通常の日よりも50%から100%増加しました。オンラインおよびオフラインチャネルを横断する季節的な販売により、アパレルメーカーの原材料購入が短期間に集中することがあり、生地サプライヤーはこれに対応できる態勢を整えておく必要があります。
ルピア安が綿・合成繊維原料の輸入コストを押し上げ
通貨安は、販売価格と、紡績工場が資金調達できる原材料の量の両面を通じて、繊維需要を抑制します。2026年6月、インドネシア繊維・フィラメント糸生産者協会(APSyFI)は、1月以降ルピアが約8%下落し、主に輸入に依存する原材料のコストが上昇したため、生産者価格の上昇につながったと述べました。販売価格の上昇は、原材料費の負担を生地加工業者やその他の下流の買い手に転嫁することになります。2026年5月、APSyFIは、一部の上流企業がキャッシュフローを維持するために、原材料の購入量や生産能力を削減したと報告しました。こうした削減により、下流からの受注がある場合でも、その後の加工に利用できる供給量が制限される可能性があります。為替レートの圧力により、輸入に依存する紡績工場は、代替原材料の購入に充てる資金が減少するだけでなく、生産コストを分散させるべき生産量も減少してしまいます。
セグメント分析
2026年、インドネシアの繊維市場規模のうち、ファッション・アパレルが55.87%を占めました。2025年2月時点で、Binabusana Internusa(BBIグループ)はインドネシア国内で8,000人以上の従業員を雇用し、4つの製造施設と1つの開発センターを運営していました。同グループは、アディダスやプーマ、その他の主要バイヤー向けにスポーツウェアを製造しており、地域内の各ブランドが指定したサプライヤーからニット生地や付属品を調達していました。ブランド指定による調達では、たとえ大規模なアパレル事業が大きな潜在需要をもたらしている場合でも、それらの供給関係へのアクセス確保は、生地の製造とは別の商業的課題となります。
産業用および技術用テキスタイルは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR3.89%が見込まれています。2025年、PT Inocycle Technology Group Tbkは、リサイクルポリエステル短繊維を原料とする不織布を、インドネシアの鉱業、建設、農業、製造、インフラ向けの工業用原材料として供給しました。これらの用途は、テキスタイルの加工と、消費者向け衣料以外の生産・プロジェクト活動を結びつけるものです。5つの産業にサービスを提供することで、Inocycleはリサイクルポリエステルの加工を、いくつかの異なる工業用原材料のニーズに適合させる機会を得ています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 「メイキング・インドネシア4.0」に基づく機械近代化補助金の加速
- 中産階級向けファッションECのブームが、国内の糸・生地受注を押し上げている
- IA-CEPAによる特恵関税およびCPTPPへの加盟見通しにより、輸出マージンが拡大しています
- リサイクル繊維含有率に関するブランドの要件が、PETから糸への転換およびビスコースのリサイクルへの投資を後押ししています
- AIを活用したインライン品質検査システムが、中小ニットウェア輸出業者の不良率を低減しています
- 再生可能エネルギーによる電力購入契約(PPA)は、染色工場のエネルギーコストとスコープ2排出量を削減する可能性があります
- 市場抑制要因
- ルピア安により、綿花および合成繊維原料の輸入コストが押し上げられています
- 2025年の各州の最低賃金の急激な引き上げにより、ベトナムやバングラデシュに対する優位性が縮小しています
- TemuやSheinによる、米国セクション321の抜け穴を悪用した超低価格の輸入品が、国内市場に溢れかえっています
- エルニーニョによる干ばつを受け、中部ジャワの染色産業集積地で水利用許可の規制が強化されています
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 用途別
- ファッション・アパレル
- 産業用・技術用テキスタイル
- 家庭用・ホームテキスタイル
- 医療・ヘルスケア用テキスタイル
- 自動車・輸送用テキスタイル
- その他(防護用、スポーツ用テキスタイルなど)
- 原材料別
- 天然繊維
- コットン
- ウール
- 絹
- 合成繊維
- ポリエステル
- ナイロン
- レーヨン/ビスコース
- アクリル
- ポリプロピレン
- 再生繊維
- その他(特殊高性能繊維(アラミド、カーボン、UHMWPE))
- 天然繊維
- プロセス/ 技術別
- 織物
- ニット
- 非織物
- スパンレイド(スパンボンド/メルトブローン)
- ドライレイド・ハイドロエンタングル
- ウェットレイド
- ニードルパンチ
- 3D織物およびスペーサーファブリック
- 地域別
- Java
- スマトラ
- カリマンタン
- スラウェシ
- インドネシアのその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- PT Sri Rejeki Isman Tbk
- PT Pan Brothers Tbk
- PT Asia Pacific Fibers Tbk
- PT Trisula Textile Industries Tbk
- PT Indo-Rama Synthetics Tbk
- PT Tifico Fiber Indonesia Tbk
- PT Ever Shine Tex Tbk
- PT Century Textile Industry Tbk
- PT Polychem Indonesia Tbk
- PT Panasia Group
- PT Tyfountex Indonesia
- PT Eratex Djaja Tbk
- PT Argo Pantes Tbk
- PT Indo Kordsa Tbk
- PT Sritex Green(new recycled fibre unit)
- PT Rayon Utama Makmur
- PT Kahatex
- PT Duniatex
- PT Dragon Sweater Indonesia
- PT Behaestex