


ASEANの繊維製造業:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
ASEAN Textile Manufacturing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154890
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
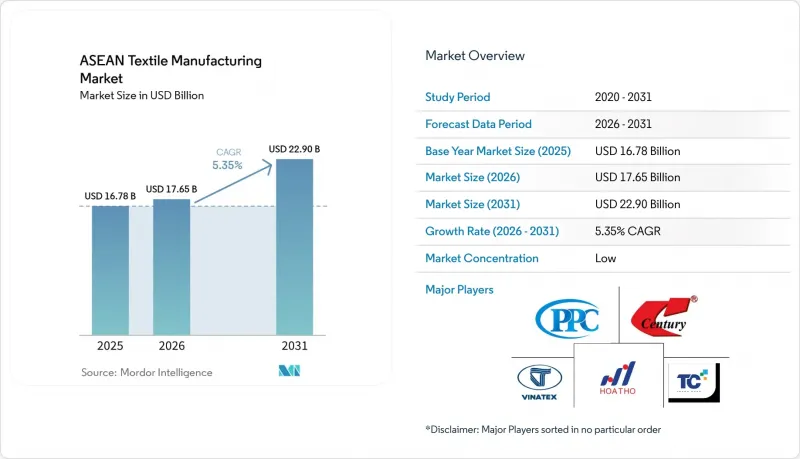
Mordor Intelligenceによると、ASEANの繊維製造市場の規模は2025年に167億8,000万米ドルと評価され、2026年の176億5,000万米ドルから2031年までに229億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.35%となる見込みです。
ASEAN繊維製造市場の動向と洞察
輸出・調達先の多様化とニアショアリング
2024年以降、世界のアパレルおよび繊維製品のバイヤーは調達計画を変更しており、その結果、ASEANの繊維製造市場は生産の主要な拠点となっています。米国へのアパレル輸入におけるベトナムのシェアは、2024年の18.9%から2025年には21.1%に上昇しました。カンボジアの繊維、アパレル、履物、旅行用品の輸出は、2025年の最初の9か月間で前年同期比16.6%増加しました。ベトナム、タイ、カンボジアのメーカーは、これまで中国に残っていた生産をより多く確保するために、紡績、織物、染色能力を増強しています。長期的な優位性は、認定を受けた原産地規則に準拠した拠点内で繊維、糸、生地を供給できる生産者に有利に働く可能性が高いです。ミャンマーは依然として人件費が低いもの、政情不安により、認定を重視するバイヤーが求める正式な生産能力拡大が制限されています。ベトナムの工業生産指数は2025年に9.2%上昇し、受注の増加が製造業の生産高および受注残を支えていることが示されました。
FTAの原産地規則、地域内調達、およびデジタル生産
ATIGA、RCEP、および二国間協定に基づく原産地規則は、ASEANの繊維製造市場における投資判断や貿易書類の作成に影響を及ぼします。ATIGAの繊維に関する規則では、特恵関税の適用を受けるために、「ヤーン・フォワード」基準のいずれか、または40%の地域付加価値が求められます。2025年のATIGA改正により、458の関税品目において特恵アクセスが拡大され、電子版Form D原産地証明書が導入されました。RCEPでは、製造業者が15の参加経済圏全体で適格な投入材を累積できるため、適格な生産者が利用できる調達基盤が広がります。この枠組みは、ベトナムやマレーシアにおける新たな紡績・織物プロジェクトを促進しています。なぜなら、認定された上流工程の生産能力があれば、中継モデルでは提供できない関税アクセスを確保できるからです。デジタルプリントや小ロット生産システムは柔軟性を高めますが、そのメリットは事業者、資金調達、顧客の需要によって異なります。したがって、ASEANの繊維製造市場では、現地での原材料調達、電子コンプライアンスシステム、そして迅速な生産スケジューリングを組み合わせた工場が優位に立っています。
綿花輸入への依存と繊維価格の変動
ASEANの繊維製造市場は、国内の綿花生産量が限られているため、依然として世界の綿花および繊維価格の変動の影響を受けやすい状況にあります。ベトナムは2025/26マーケティング年度に760万ベール(1ベール=480ポンド)の綿花を輸入しましたが、2025年8月から2026年2月までの期間において、その輸入量の86%を米国、ブラジル、オーストラリアが供給しました。綿花価格の下落は投入コストの削減につながりますが、糸のスプレッドが狭まると、紡績業者の利益率も圧迫される可能性があります。Vinatexは、綿花の輸入依存度が100%、繊維の輸入依存度が90%から95%であることを、主要な脆弱性として特定しています。インドネシアの綿花消費量は、購買力の低下により輸入が抑制されることから、2025/26マーケティング年度には5%減の185万ベールになると予測されています。また、新しい再生繊維プロジェクトが進められているにもかかわらず、繊維廃棄物の回収体制が不十分なため、信頼性の高い循環型原料の確保も制限されています。インドネシアの綿糸輸入に対するセーフガード措置は、紡績業者を保護する一方で、下流の織物・ニット業者にとってはコスト上昇要因となります。
セグメント分析
2025年、ASEANの繊維製造市場売上高のうち、汎用合成繊維が49.5%を占めました。ポリエステル、ナイロン、ポリプロピレン、アクリル、エラスタンは、地域に確立されたポリマー、紡績、テクスチャリングの操業体制に適合しているため、大量生産を支えています。合成繊維は世界の繊維生産量の67.4%を占め、そのうちポリエステルが57.2%を占めています。天然繊維も依然として重要ですが、綿は輸入に依存しており、絹や羊毛などの動物性繊維は、タイやベトナムにおいてより専門的な用途に用いられています。ビスコース、リヨセル、モーダル、アセテートなどの人工セルロース繊維は、ブランドにとって、バージンポリエステルや従来方式で栽培された綿に代わる選択肢となっています。
ASEANの繊維製造市場において、特殊繊維および高性能繊維は、2026年から2031年にかけてCAGR8.2%で成長すると予測されています。アラミド、超高分子量ポリエチレン(UHMWPE)、工業用フィラメント、および炭素繊維強化材料は、輸送、防衛、防護、産業用途で使用されています。このセグメントは、技術仕様、一貫した性能、そして産業用バイヤーとの緊密な連携に依存しています。インドラマ・ベンチャーズによる2025年の再生PET合弁事業は、地域の繊維メーカーが回収された繊維製品からいかに価値を創出しようとしているかを示しています。欧州に供給されるポリエステル製品に対する再生素材含有率の要件が強化される見込みであるため、バージン樹脂のみを使用した生産よりも、認証を受けた再生処理が優先される可能性があります。この変化により、原材料の由来や製造品質を検証できるサプライヤーへの調達判断が促進されるでしょう。
2025年、ASEANの繊維製造市場規模のうち、織物製造が43.5%を占めました。織物、ニット、不織布の生産は、ベトナム、インドネシア、タイ、マレーシアで確立されています。2025年、ベトナムには121の紡績工場があり、推定1,040万スピンドル相当の生産能力を有していました。これには、外資系工場46カ所と国内工場75カ所が含まれます。織物生産はベトナム北部および中部・西ジャワ地域に集中している一方、マレーシアとタイは高性能ニット生地の生産能力を有しています。不織布は医療用テキスタイル、ジオテキスタイル、ろ過材、個人用保護具(PPE)を支えていますが、多額の設備投資を必要とします。
ASEANの繊維製造市場において、繊維仕上げおよび表面処理は2031年までCAGR7.7%で成長すると予測されています。前処理、漂白、染色、プリント、コーティング、その他の仕上げ工程は、生地が顧客の化学物質、水、炭素に関する要件を満たすかどうかを決定する上で、ますます重要な役割を果たしています。エプソンおよびIDCから提供された資料によると、デジタルプリントは従来のスクリーンプリントに比べて水使用量を90%削減できます。このプロセスは、需要が不安定な場合でも、小ロットの受注や迅速なデザイン変更に対応可能です。インドネシアの改正された排水基準により、主要な湿式加工施設は2027年末までに基準適合のための投資を行うことが求められます。このセグメントの成長は、認証済みの仕上げ素材に対する需要の高まりを反映していますが、環境規制の強化に伴い、資本需要も増加する見込みです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 輸出・調達先の多様化とニアショアリング
- FTAの原産地規則と地域サプライチェーンの現地化
- 医療、モビリティ、産業用途におけるテクニカルテキスタイルの需要
- トレーサビリティがあり、環境負荷の低い素材に対するブランドの需要
- デジタル生産と小ロットのカスタマイズ
- 再生・リサイクル繊維の生産能力拡大
- 市場抑制要因
- 綿花の輸入依存度と繊維価格の変動性
- エネルギー、水、およびコンプライアンスコストの上昇
- 自動化スキルの格差と中小企業の資金調達上の制約
- 繊維廃棄物の回収が不十分であること、および循環型原料の供給の信頼性の低さ
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- スマートマニュファクチャリング、自動化、およびAIの導入に関する分析
- デジタルテキスタイルプリント
- AIを活用した需要・生産計画
- ファイバー・トゥ・ファイバーリサイクル
- ASEANの繊維生産・消費・貿易に関する分析と考察
- 主要繊維生産国における製造コスト競争力に関する分析
- ASEANにおけるサプライチェーンの多様化に関する分析
- 原材料の供給状況と繊維価格の動向に関する分析
- 投資、生産能力の拡大、および製造拠点の移転動向
- 持続可能かつ循環型の繊維製造に関する洞察
- 貿易政策および地政学的出来事が市場に与える影響の評価
第5章 市場規模と成長予測
- 原材料別
- 天然繊維
- 植物由来繊維
- コットン
- その他(ジュート、亜麻、ヘンプ、ラミー、コイア)
- 動物由来繊維(ウール、シルク、その他の動物性繊維)
- 植物由来繊維
- 人造セルロース繊維(ビスコース/レーヨン、リヨセル、モーダル、アセテート)
- 汎用合成繊維(ポリエステル、ナイロン/ポリアミド、ポリプロピレン、アクリル、エラスタン)
- 特殊繊維および高性能繊維(アラミド、UHMWPEなど)
- 天然繊維
- 製造プロセスと製品タイプ別
- 糸・縫製糸の製造
- ファブリック製造
- 織物
- 編み物およびかぎ針編み
- 不織布およびフェルトの製造
- その他の織物製造プロセス
- 繊維仕上げおよび表面処理(前処理、漂白、染色、プリントなど)
- 最終用途産業別
- アパレルおよびファッション
- ホーム・家庭用テキスタイル
- 技術用・産業用繊維
- 輸送・モビリティ
- 医療・衛生
- 工業用処理およびろ過
- 建設用および地盤用不織布
- 保護・安全
- 包装
- その他の技術用途- 農業など
- エンタープライズ規模別
- 大規模な組織化された製造業者
- 零細・小規模・中規模企業(MSME)および非組織部門
- 地域別
- ベトナム
- インドネシア
- タイ
- マレーシア
- カンボジア
- ミャンマー
- フィリピン
- その他のASEAN諸国- シンガポール、ラオス人民民主共和国、ブルネイ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Vietnam National Textile and Garment Group
- Thanh Cong Textile Garment Investment Trading Joint Stock Company
- Phong Phu Corporation JSC
- Hoa Tho Textile-Garment Joint Stock Corporation
- Century Synthetic Fiber Corporation
- PT Asia Pacific Fibers Tbk
- PT Sri Rejeki Isman Tbk
- PT Indo-Rama Synthetics Tbk
- Duniatex
- PT Tifico Fiber Indonesia Tbk
- PT Elegant Textile Industry
- PT Indo Liberty Textiles
- PT Sunrise Bumi Textiles
- Ramatex Textiles Industrial Sdn Bhd
- Penfabric Sdn Berhad
- Toray Industries Malaysia Sdn Bhd
- Aditya Birla Yarns
- Indo Thai Synthetics Co. Ltd
- Jong Stit Group
- Innotech Textile(M)Sdn. Bhd.
第7章 市場機会と将来の展望



