


ベトナムの繊維製造業:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vietnam Textile Manufacturing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2154439
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
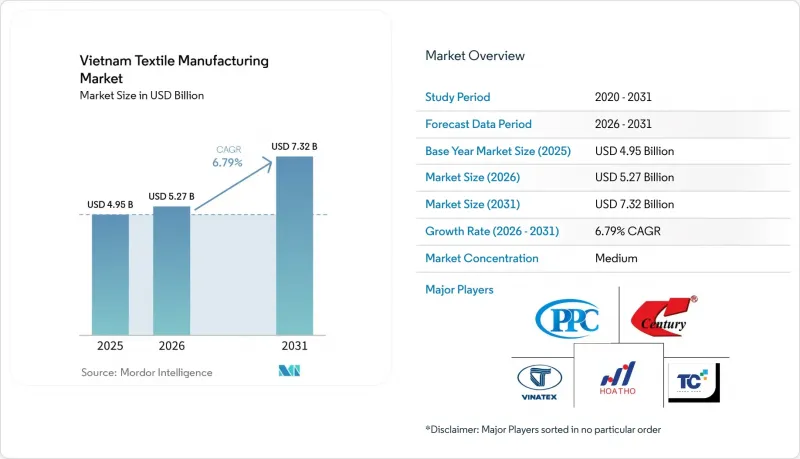
Mordor Intelligenceによると、ベトナムの繊維製造市場の規模は、2025年の49億5,000万米ドルから2026年には52億7,000万米ドルへと拡大し、2031年までに73億2,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR6.79%で成長すると見込まれています。
ベトナムの繊維製造市場の動向と洞察
中国中心の調達からのサプライチェーンの多様化
関税を巡る緊張や以前の供給混乱により、中国中心のサプライチェーンのリスクが露呈したことを受け、世界のアパレルおよびホームテキスタイルのバイヤーは、ベトナムでの調達活動をさらに拡大し続けています。米国の衣料品輸入に占めるベトナムのシェアは、2024年の18.9%から2025年には21.1%に上昇した一方、中国のサプライヤーは米国および日本の輸入構成におけるシェアを低下させました。バイヤー各社は、製品開発、品質監査、サプライヤー管理業務を、ベトナムの生産拠点の近くにシフトさせています。これにより、ベトナム繊維製造市場のメーカーに対する期待が高まっています。これは、関係が単なる「裁断・縫製・仕上げ」の受注にとどまらないためです。中東向け輸出額は、2024年に10億米ドルを記録した後、2025年の最初の7か月間で7億米ドルに達しました。受注量の増加は、紡績および編み物の稼働率を支えていますが、原産地規則に準拠した生地に必要な染色・仕上げの生産能力には、さらなる負担がかかっています。
新世代の自由貿易協定による市場アクセス
ベトナムは17の自由貿易協定を締結しており、60以上の輸出市場に対して差別化された関税アクセスを提供しています。EVFTA(欧州・ベトナム自由貿易協定)により、ベトナム原産またはEVFTA原産の生地を使用した、要件を満たす織物およびニット製品は、関税なしで欧州連合(EU)に輸入することが可能となります。この規則は、縫製に比べ依然として未発達な織物、ニット、および湿式加工への投資を後押しするものです。CPTPPの「ヤーン・フォワード」要件は、紡績および加盟国経済圏内における繊維、生地、衣料品の連携をより重視しています。2025年の最初の9か月間、欧米地域への繊維・衣料品の輸出は前年同期比10.8%増加した一方、同地域への繊維原料および糸の輸出は13.3%増加しました。生産者が現地産または要件を満たす原材料を用いてこれらの原産地要件を満たすことができれば、ベトナムの繊維製造市場は最大の恩恵を受けることになります。
輸入生地、綿、繊維、化学薬品、染料への依存
輸入原材料への依存は、依然として国内の付加価値創出における最も根強い制約となっています。ベトナムは綿花を100%輸入しており、国内供給量が3,000トン未満であるのに対し、年間40万トンを消費しています。また、合成繊維の最大95%を輸入に依存しています。国内の生地生産は市場需要のわずか25%から30%しか賄えておらず、製造業者は輸入素材や付属品に依存せざるを得ない状況にあります。2025年、ベトナムは171万トンの綿花(28億8,000万米ドル相当)を輸入し、その輸入量の45.6%を米国が供給しました。2024年には、輸入生地の規模は110億米ドルに達し、原材料および副資材の調達において中国が59%を占めました。こうした依存関係により、投入材料が「ヤーン・フォワード」ルールに該当しない場合、ベトナムの繊維製造市場がCPTPPの特恵措置を活用する能力は制限されています。
セグメント分析
2025年には、大衆向けアパレルや機能性ウェアの輸出需要に支えられ、汎用合成繊維が市場価値の49.5%を占めました。このカテゴリーの主な素材は、ポリエステル、ナイロン、ポリプロピレン、アクリル、エラスタンです。ポリエステル短繊維とポリエステルフィラメント糸は、依然として国内生産拠点において最も大量に使用される原材料となっています。輸入漏れを削減し、ベトナム国内で上流工程の付加価値をより多く確保するためには、合成繊維の統合が優先課題であると指摘されています。ビスコース、リヨセル、モーダル、アセテートなどの人工セルロース繊維は、従来の合成繊維に代わる生分解性素材を求めるバイヤーから関心を集めています。天然綿を原料とする繊維も、トレーサビリティが確保され、UFLPAに準拠した調達を実証できるサプライヤーにとっては選択肢となります。
特殊繊維および高性能繊維は、2031年までCAGR8.2%を記録すると予測されており、最も成長の速い原材料カテゴリーとなる見込みです。需要は、輸送、防護具、医療機器、建設、ジオテキスタイルなどの用途から生じています。これにより、ベトナムの繊維製造業界に参入するサプライヤーにとって、技術基準や管理された加工プロセスの重要性が高まっています。東レのベトナムにおけるポリエステルおよびナイロン特殊織物の事業は、外国直接投資(FDI)主導による、より高度な原材料基盤の構築を示しています。ISO 9001に基づくプロセス管理や国際的な品質システムへの準拠は、特殊繊維の調達においてますます重要になっています。こうした要件により、小規模な加工業者よりも、認証を取得した大規模な製造業者が有利となります。このカテゴリーは高付加価値製品の生産への道を開きますが、その発展は一貫した品質と顧客の認定に依存しています。
2025年、ベトナム繊維製造市場規模の43.5%を占めた生地製造は、依然として主要な工程セグメントであり続けました。2025年暦年時点で、同国には綿糸を含む紡績工場が121カ所稼働しており、その紡錘相当数は1,040万本に達しました。この紡績基盤は、同国の衣料品輸出システムを支える生地生産に原料を供給しています。糸・縫い糸の製造量は依然として高い水準を維持していますが、2025暦年には、輸出量が8%増加したにもかかわらず、世界の価格下落に伴い、綿糸の輸出単価は5%下落しました。前処理、漂白、染色、プリントなどの仕上げ工程は、欧州の環境規制により最も厳しい監視下に置かれています。デジタルテキスタイルプリントは、これらの工程における水や化学薬品の使用量を削減できるため、重要性を増しています。
不織布およびフェルトの製造は、2031年までCAGR9.8%で成長すると予測されており、これは製造プロセス分野の中で最も高い成長率です。医療衛生、産業用ろ過、ジオテキスタイル、自動車内装が、この需要を支えています。パンデミック後の需要により、衛生・医療用途の商業的な可能性が裏付けられたことを受け、スパンボンドおよびメルトブロー生産ラインへの投資が増加しています。YKKは2026年1月、ドンナイ省のノンチャック工場において第3フェーズを開始し、8,360万米ドルを投じて、アクセサリーの生産拡大と先進的な製品開発に取り組んでいます。このプロジェクトは、アパレル生産を取り巻く部品・アクセサリーのエコシステムを支えるものです。また、テクニカルファブリックや不織布の用途を支える、より広範なミッドストリーム基盤に対する自信も反映しています。この分野での拡大には、信頼性の高い設備、品質管理、そして専門的なバイヤーへのアクセスが不可欠です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- ベトナムの一次繊維製造エコシステム
- 製造拠点と産業クラスター
- 現地での付加価値と輸入依存度
- 市場の成熟度と産業ライフサイクル
- 市場促進要因
- 新世代の自由貿易協定へのアクセス
- 中国中心の調達からのサプライチェーンの多角化
- 世界バイヤーによる環境に配慮したトレーサビリティのある繊維製品の調達
- 再生繊維および循環型処理能力の拡大
- 産業のデジタル化とプロセス自動化
- 市場抑制要因
- 輸入生地、綿、繊維、化学薬品、染料への依存
- 湿式処理および炭素削減に伴う高いコンプライアンスコスト
- 熟練労働者の不足と労働力の変動
- 関税、原産地規則、および地政学的リスク
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- スマートマニュファクチャリング、自動化、およびAIの導入に関する分析
- デジタルテキスタイルプリント
- AIを活用した需要・生産計画
- ファイバー・トゥ・ファイバーリサイクル
- ASEANの繊維生産・消費・貿易に関する分析と考察
- 主要繊維生産国における製造コスト競争力に関する分析
- ベトナムのサプライチェーン多角化に関する分析
- 原材料の供給状況と繊維価格の動向に関する分析
- 投資、生産能力の拡大、および製造拠点の移転動向
- 持続可能かつ循環型の繊維製造に関する洞察
- 貿易政策および地政学的出来事が市場に与える影響の評価
第5章 市場規模と成長予測
- 原材料別
- 天然繊維
- 植物由来繊維
- コットン
- その他(ジュート、亜麻、麻、ラミー、ココヤシ繊維)
- 動物由来繊維(ウール、シルク、その他の動物性繊維)
- 植物由来繊維
- 人造セルロース繊維(ビスコース/レーヨン、リヨセル、モーダル、アセテート)
- 汎用合成繊維(ポリエステル、ナイロン/ポリアミド、ポリプロピレン、アクリル、エラスタン)
- 特殊繊維および高性能繊維(アラミド、UHMWPEなど)
- 天然繊維
- 製造プロセスと製品タイプ別
- 糸・縫製糸の製造
- ファブリック製造
- 織物
- 編み物およびかぎ針編み
- 不織布およびフェルトの製造
- その他の織物製造プロセス
- 繊維仕上げおよび表面処理(前処理、漂白、染色、プリントなど)
- 最終用途産業別
- アパレルおよびファッション
- ホーム・家庭用テキスタイル
- 技術用・産業用繊維
- 輸送・モビリティ
- 医療・衛生
- 工業用処理およびろ過
- 建設用および地盤用不織布
- 保護・安全
- 包装
- その他の技術用途- 農業など
- エンタープライズ規模別
- 大規模な組織化された製造業者
- 零細・小規模・中規模企業(MSME)および非組織部門
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Vietnam National Textile and Garment Group(Vinatex)
- Thanh Cong
- Century Synthetic Fiber Corporation
- Phong Phu Corporation
- Hoa Tho Textile
- Viet Thang Corporation
- Nam Dinh Textile Garment Corporation
- Phu Bai Spinning Mill Joint Stock Company
- Duc Quan Investment and Development Joint Stock Company
- Nha Trang Textile & Garment Joint Stock Company
- Dong Phuong Knitting Company Limited
- Sagotex Textile Joint Stock Company
- Viet Phat Import Export Trading Investment Joint Stock Company
- Tien Phong Textile Joint Stock Company
- Duy Tan Textile and Garment Joint Stock Company
- Maxport Limited Vietnam
- Luen Thai Holdings Limited
- Texhong Vietnam
- Hyosung Vietnam Co., Ltd.
- Toray Industries Vietnam Co., Ltd.
- Far Eastern Polytex(Vietnam)Ltd.
第7章 市場機会と将来の展望



