


ボトルウォーター:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Bottled Water - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187205
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、ボトル入り飲料水市場の規模は、2026年の3,124億米ドルから2027年には3,334億米ドルへと拡大し、2027年から2032年にかけてCAGR6.38%で推移し、2032年には4,542億米ドルに達すると予測されています。
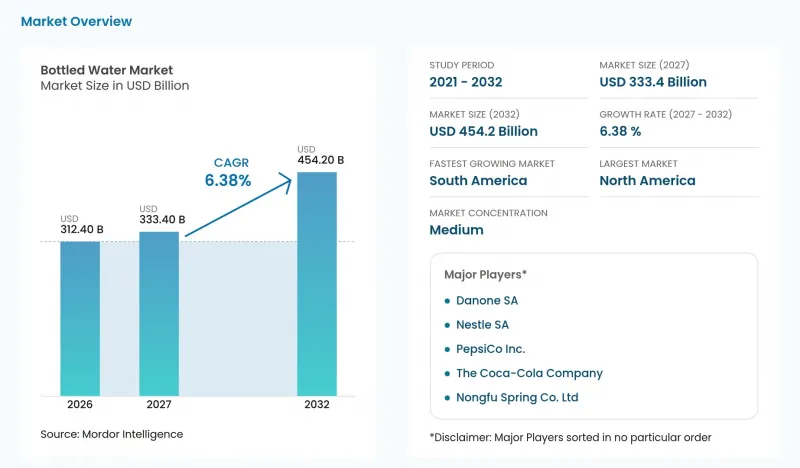
本レポートは、製品タイプ(Still Water、Functional/Flavored Waterなど)、包装素材(PETボトル、ガラス瓶など)、価格帯(マスマーケットおよびプレミアム/ラグジュアリー)、流通チャネル(オフトレードおよびオントレード)、地域(北米、アジア太平洋など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界のボトル入り水市場の動向と洞察
プレミアム化と「許容される贅沢」というポジショニング
プレミアムなポジショニングは、水メーカーに対し、差別化されたブランドとより価値の高い製品構成を通じて競争する手段を提供します。ネスレ社は、2026年第2四半期において、S.ペレグリーノの各地域での売上高が1桁台後半の成長を記録したと報告しました。また、同四半期において、同社の「ウォーター&プレミアム飲料」セグメントの小売業績は、プレミアムな製品構成とイノベーションの恩恵を受けたとも述べています。これらの結果は、特定のミネラルウォーターブランド内およびより広範な飲料ポートフォリオの両方において、プレミアム製品が果たす商業的な役割を裏付けています。この戦略を追求するサプライヤーにとって、ブランド開発や商品構成の設計は、売上構成に影響を与える可能性があります。より充実したプレミアム商品のラインナップを販売することで、ボトル販売数量の増加を唯一の成長メカニズムとすることなく、小売売上高を支えることができます。
利便性と環境負荷を考慮した革新的なパッケージソリューション
パッケージ開発により、ミネラルウォーターブランドは、飲料のアイデンティティとともに、ボトルの素材構成を変えることが可能になります。2025年、ダノン社の天然ミネラルウォーターブランド「ヴォルヴィック」は、欧州におけるすべてのペットボトルの本体部分を100%再生PETで製造しました。この数値にはキャップとラベルは含まれていません。再生樹脂を使用することで、ペットボトルという形態において、ボトルの素材構成が視覚的に確認できる製品属性となります。100%という数値にはキャップとラベルが含まれていないため、「再生素材使用」という属性は、パッケージ全体ではなくボトル本体について示すものとなります。
マイクロプラスチックおよびナノプラスチックに関する健康上の懸念
微粒子に関連する健康上の懸念により、プラスチック包装の水を供給する企業にとって、完成品の品質保証はより重要になる可能性があります。2025年に中央アパラチア地方で実施された研究では、ボトル入り水のサンプルから検出されたマイクロプラスチック濃度の中央値は、家庭用水のサンプルよりも統計的に有意に高かったことが示されました(p=0.001)。同研究では、マイクロプラスチックの摂取が人間の健康に及ぼす影響については、依然として調査中であると指摘されています。したがって、水源を前面に打ち出したプレミアム商品を提供するには、完成した飲料そのものに対する安心感も必要となり、商業的な課題は水源の特定だけにとどまらないことになります。製品全体に対する不確実性は、日常的な水分補給のためのリピート購入にも支障をきたす可能性があります。残された課題は、水とパッケージを一体として正当化することであり、それにより、水源の品質だけを約束するだけでは説得力が低下する可能性があります。
セグメント分析
2026年のボトル入り飲料水市場規模のうち、無炭酸水が72.61%を占めました。農夫泉(Nongfu Spring)の報告によると、2026年上半期のパッケージ入り飲料水製品の売上高は、2025年上半期と比較して2.1%増加しました。これらの製品は、2026年上半期の同社の総売上高の32.4%を占めました。同期間におけるグループ全体の売上高は16%増加したため、パッケージ飲料水の成長率は会社全体に比べてはるかに鈍く、グループ売上高に占める割合は低下しました。
機能性・フレーバー付き水は最も成長が著しいセグメントであり、2027年から2032年にかけてCAGR 7.85%で成長すると予測されています。ペプシコ社は、2026年第2四半期において、「プロペル(Propel)」が販売数量および純売上高の伸びを達成し、北米における「エンハンスト・ウォーター(Enhanced Water)」市場で価値シェアおよび販売数量シェアを拡大したと報告しました。同ブランドは、電解質を強化した水という位置づけにより、当該事業内で独自の機能的アイデンティティを確立しています。機能性を付加することで、サプライヤーは特定の水分補給用途を軸に差別化を図ることができ、水製品を選ぶ理由を広げることができます。「プロペル」の年間小売売上高が10億米ドルを超えると推定されていることは、電解質強化水が独自の製品ラインとして規模を拡大していることを示しています。
2026年、PETボトルはボトル入り飲料水市場で60.69%のシェアを占めました。国際ボトル入り飲料水協会(IBWA)の報告によると、2025年の米国ボトル入り飲料水市場の販売量のうち、1回分用PETボトルが暫定値で70%を占めました。最大のセグメントが持つ商業基盤は、パッケージレベルの変化への影響も生み出しています。この形態が米国の販売量の大部分を占めているため、素材要件の変更は、単に新しい形態の発売にとどまらず、既存の売上にも波及することになります。
ガラス瓶は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR8.45%で成長すると予測されています。BE WTRは、2025年5月にシンガポールで再利用可能なガラス瓶の製造施設「BiG400」を稼働させたと報告しており、同施設の年間生産能力は、炭酸なしおよび炭酸入り飲料水合わせて250万本とされています。アルミ缶については、2026年4月、L.A. Libations社が、最大14回の再封が可能に設計されたRe:Lid USA社のキャップを採用したミネラルウォーターを、当初は南カリフォルニアのGelson's Marketsで発売し、再封可能なミネラルウォーターの事例が加わりました。報道されている循環型ガラスモデルはボトルの繰り返し利用をサポートする一方、Re:Lid社のキャップは1つの缶を再封可能にし、単一のパッケージ内で「返却・詰め替え」の運用と利便性を両立させています。
地域別分析
2026年、北米はボトル入り飲料水市場規模の27.93%を占めました。3ガロンおよび5ガロンのジャグで配送される水を含む、より広範な米国のボトル入り飲料水カテゴリーにおいて、国際ボトル入り飲料水協会(IBWA)は、2025年の小売売上高が513億米ドルを超え、2024年から1.5%増加したと報告しています。同協会はまた、2025年の米国におけるこの広範なカテゴリーの1人当たりの平均消費量が47.7ガロンであったと報告しています。この規模により、日常的な水分補給の機会が商業的に重要となり、サプライヤーにとっては、独自のウォーターブランドや消費者への販路を展開するための確固たる消費基盤が形成されています。
南米は最も成長が著しい地域であり、2027年から2032年にかけてCAGR9.55%と予測されています。ブラジル、アルゼンチン、コロンビア、ウルグアイの各事業部門において、コカ・コーラ・フェムサは2026年上半期に8,050万ユニットケースのミネラルウォーターを販売したと報告しており、これは2025年上半期の7,630万ユニットケースを上回る数値です。このカテゴリーにはフレーバーウォーターが含まれ、5リットルを超えるパッケージは除外されており、1ユニットケースは完成飲料192オンスと定義されています。また、コカ・コーラ・アンディーナ社は、2025年下半期にブラジルのドゥケ・デ・カシアスでミネラルウォーターの生産ラインを稼働させました。ミネラルウォーター専用の生産能力は、ボトラー各社の既存の水の流通網を補完することができ、現地生産能力は、同地域の拡大に対応するための新たなルートとなります。
欧州では、EU法において、「湧水」とは、自然のままの状態で、源泉で瓶詰めされた飲料水を指し、採水、微生物学的基準、表示、飲料水の水質要件、および処理の制限が課されています。「Natural Mineral Waters Europe」の2026年業界報告書によると、欧州で販売されるパッケージ入り水の97%を天然ミネラルウォーターおよび湧水が占めています。アジア太平洋地域では、2026年上半期、中国のパッケージドウォーター業界はPETボトル用樹脂コストの急騰に直面しましたが、業界の利益は前年同期比で2%増加しました。中東およびアフリカでは、サウジアラビアのメディナ空港のハッジターミナル外で、ティバ・エアポート社が旅行者に5リットルのザムザム水を販売しており、購入には有効なパスポートの提示が必要で、1回の購入につき1本まで、また受託手荷物とは別に持ち運ぶことが求められています。したがって、欧州で主流の天然水カテゴリーに製品を供給するEUのサプライヤーにとっては原産地が重要となる一方、中国におけるコストやメディナでの規制は、生産の経済性や取引規模に影響を及ぼしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プレミアム化と「許容される贅沢」というポジショニング
- 利便性と環境への配慮を実現する革新的なパッケージングソリューション
- 新興のメガシティにおける外出先での水分補給の需要拡大
- 高度な浄化および充填技術の導入
- 水不足地域における深層帯水層からの水資源確保
- 観光・ホスピタリティ業界の拡大
- 市場抑制要因
- マイクロプラスチックおよびナノプラスチックによる健康への懸念
- 使い捨てプラスチック規制に向けた動き
- カーボンフットプリントの表示とスコープ3の精査
- 政府による厳しい禁止措置や罰則
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 消費者行動分析
第5章 市場規模と成長予測
- 製品タイプ別
- 無炭酸水
- 炭酸水
- 機能性/フレーバー付き水
- 包装材料別
- PETボトル
- ガラスボトル
- アルミ缶およびボトル
- その他
- 価格設定別
- マス
- プレミアム/ラグジュアリー
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・グローサリー
- 住宅およびオフィススペース
- オンラインリテール
- その他のオフトレードチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Nestle SA
- Danone SA
- The Coca-Cola Company
- PepsiCo Inc.
- Nongfu Spring Co. Ltd
- Suntory Holdings Ltd
- Primo Brands Corporation
- Fiji Water Company LLC
- Bisleri International Pvt Ltd
- VOSS of Norway ASA
- Hint Inc
- JUST Goods, Inc.(Just Water)
- Wahaha Group Co. Ltd
- CENTR Brands Corporation(Centr)
- Disruptive Beverages Inc.(Ayala's Herbal Water)
- Keurig Dr Pepper(Bai, Core Hydration)
- Crag Spring Water
- Callaway Blue Spring Water
- Vitamin Well
- Saratoga Springs Water
第7章 市場機会と将来の展望



