


炭酸飲料:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Carbonated Beverages - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 391 Pages
- 納期
- 2~3営業日
- 商品コード
- 2187140
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、炭酸飲料市場の規模は2026年に5,897億米ドルと推定されており、2027年には6,294億米ドルに達し、2032年までに8,587億米ドルに達すると予測されています。
2027年から2032年にかけては、CAGR 6.41%で成長すると見込まれています。
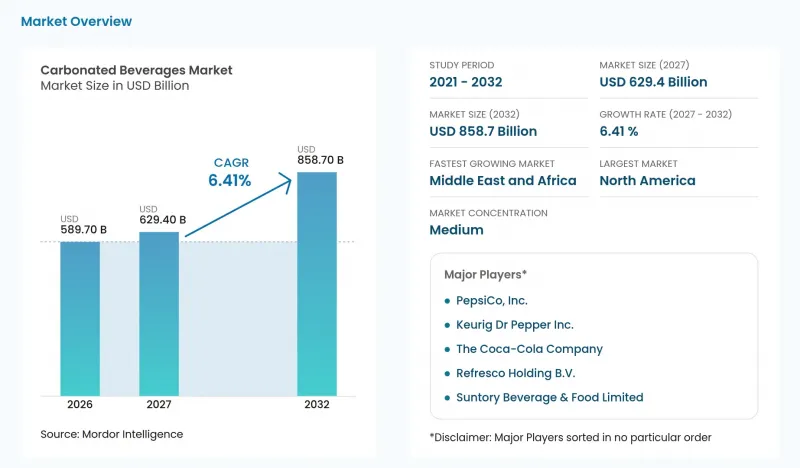
本レポートは、製品タイプ(炭酸ソフトドリンク、炭酸スポーツドリンクおよびエナジードリンクなど)、グレード(マスマーケットおよびプレミアム)、包装タイプ(PETボトル、金属缶など)、流通チャネル(オフトレードおよびオントレード)、地域(北米、アジア太平洋など)ごとに分類されています。市場予測は、入手可能なデータに基づき、金額(米ドル)で提示されています。
世界の炭酸飲料市場の動向とインサイト
風味と形態における製品イノベーション
馴染みのあるブランドが飲料の新たな楽しみ方を提案することで、フレーバーやフォーマットの革新は需要を拡大させることができます。2025年2月、Keurig Dr Pepper Inc.は、米国全土で「Dr Pepper Blackberry」のレギュラーおよびゼロシュガー品種を恒久的に発売しました。複数のパックサイズに加え、ファウンテンやフローズン形式の展開により、パッケージ商品とディスペンサー商品の両方で消費が拡大しました。ザ・コカ・コーラ・カンパニーは、2026年6月、BODYARMORシリーズ初の缶入り炭酸スポーツドリンク「BODYARMOR FIT」を、5種類のフルーツを前面に押し出したフレーバーで発売しました。定番フレーバーはリピート購入を促進する一方、ブランドが炭酸入り缶飲料市場に参入することは、新たな製品提案を生み出すことにつながります。商業的なメリットは、単に既存のフレーバーの購入を置き換えるのではなく、その「新しさ」を新たな消費機会へと転換できるかどうかにかかっています。
健康志向の配合の台頭
無糖の製品構成により、メーカーは、炭酸飲料の飲用機会を失うことなく、糖分摂取を気にする消費者に商品を提供できるようになります。コカ・コーラ社によると、2025年の「コカ・コーラゼロシュガー」のユニットケース販売量は、前年比14%増加しました。この成長は同社のすべての地域事業セグメントに及び、第4四半期には13%に達したため、通年の結果は特定の地域や期間に限定されたものではありませんでした。
健康志向と糖分への忌避感
健康志向の高まりにより、消費者が炭酸飲料を選び続けていても、慣れ親しんだレシピへの需要が弱まる可能性があります。他社が所有するブランドのボトリングおよび流通を手掛ける米国のコカ・コーラ・コンソリデーテッド社は、2025年度の開示資料において、砂糖入り炭酸飲料から離れる傾向が数年にわたり続いていると報告しました。ダイエット系炭酸飲料、お茶、スポーツドリンク、機能性水、ボトル入り水への移行を後押しする健康動向の一つとして、肥満への懸念が挙げられました。これにより、商業的なリスクは、単に消費者がブランドを認識しているかどうかという点ではなく、甘味料を使用した製品そのものに及ぶことになります。ダイエット製品は、炭酸飲料が消費される場面の一部を維持することができます。とはいえ、砂糖入り製品ラインは、提案内容を再構築するか、あるいはその消費場面を代替品に譲り渡すかという選択を迫られることになります。
セグメント分析
2026年、炭酸ソフトドリンクは炭酸飲料市場規模の59.36%を占めました。2025年、コカ・コーラ・システムの世界のケース販売数量のうち、スパークリングソフトドリンクが69%を占め、これには同社およびそのボトリングパートナーによる販売が含まれています。この規模により、最大のセグメントは、お馴染みの飲料ブランドに対するリピート需要に応えるための、確立された生産・流通基盤を有しています。風味や配合の変更は、ボトラーがすでに大規模に供給している製品カテゴリーに適用されるため、商業的に重要な意味を持ちます。
炭酸入りスポーツドリンクおよびエナジードリンクは最も急成長しているセグメントであり、2027年から2032年にかけてCAGR7.35%を記録する見込みです。モンスター・ビバレッジ・コーポレーションの広範な「モンスター・エナジードリンク」セグメントは、2025年に全世界で76億7,000万米ドルの純売上高を計上し、2024年比で11.7%増加しました。同社は、この成長の主な要因として、モンスター・エナジーブランドの飲料に対する消費者の需要増加を挙げています。その他のセグメントとしては、ミキサー類があり、フィーバー・ツリー社のジンジャービール、ピンクグレープフルーツ、メキシカンライムソーダの各製品群が、2026年上半期において、アルコール飲料およびノンアルコール飲料の双方のシーンで好評を博しました。
2026年、マスマーケット層は炭酸飲料市場シェアの74.43%を占め、最大のセグメントとなりました。コカ・コーラ・フェムサは、2025年に約210万カ所の販売拠点を通じて、幅広いコカ・コーラブランドの飲料ポートフォリオを約42億ユニットケース販売しました。同社は、さまざまな販売チャネルや消費者層向けに、利便性と手頃な価格を実現する選択肢として、リターナブルおよびノンリターナブルのパッケージを提供しています。すでに広範な流通網が整備されている中、マルチサービングパックは、個人用サイズに比べてユニットケースあたりの価格が一般的に低いため、マスマーケット層にとって価格面での強みとなっています。
プレミアムセグメントは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR6.9%を記録しています。飲料のボトラー兼マーケティング企業であるコカ・コーラHBCは、2025年を通じてプレミアムミキサーブランド「Three Cents」を新たな市場へ展開し続けました。販売地域を拡大することで、プレミアムミキサーブランドの購入者を増やすことができ、製品差別化と並んで、商業的なアクセス拡大が成長の原動力となります。
地域別分析
2026年、北米は炭酸飲料市場規模の46.64%を占めました。ザ・コカ・コーラ・カンパニーの北米における「コカ・コーラ」ブランドの出荷ケース数は、2026年第2四半期に前年同期比5%増加した一方、スパークリングフレーバーの出荷ケース数は1%増加しました。また、同社は、1人用サイズのミニ缶をコンビニエンスストア向けに発売したことを受け、2026年第1四半期に北米におけるミニ缶の販売数量が1桁台後半の伸びを記録したと報告しました。これらの結果を総合すると、ザ・コカ・コーラ・カンパニーの北米における販売数量は、「コカ・コーラ」ブランドおよびコンビニエンスストア向けミニ缶を通じて拡大しており、パッケージの選択肢が飲料のレシピと並んで需要を牽引する要因となっていることがわかります。
中東・アフリカ地域は最も成長が著しい地域であり、2027年から2032年にかけてCAGRは8.65%となっています。コカ・コーラHBCは2025年1月、エジプトのサダト・シティに缶製造ラインを立ち上げました。このラインの最大缶詰め能力は1時間あたり12万缶、年間定格生産能力は1億7,200万リットルです。このラインは、コカ・コーラ、ファンタ、スプライト、シュウェップスの缶製品向けに立ち上げられ、定評のある炭酸飲料ブランドのための現地生産プラットフォームを提供しています。流通業者や小売業者にとって、現地の充填能力が増強されることで、需要に応えるために取り扱うお馴染みのブランドの供給量を拡大することが可能になります。缶詰製造への投資は、定格生産能力が継続的な売上へと結びつくことで回収されるため、稼働率が次の商業的な試金石となります。
欧州清涼飲料協会(UNESDA)の報告によると、EU27カ国および英国における加盟企業の清涼飲料水について、総糖分に基づいて算出した平均添加糖分量が、2019年から2025年にかけて14%減少しました。アジア太平洋地域では、2025年にコカ・コーラ社の炭酸フレーバー飲料部門のケース販売量が、37の市場セグメントにおいて3%減少しました。コカ・コーラ・フェムサの南米における炭酸飲料の販売量は、2025年に2024年比で1.1%増加しました。これは主に、コーラ類が1.2%増加したことによるものです。2025年、コカ・コーラ・フェムサの南米における飲料販売量は、ブラジル、アルゼンチン、ウルグアイで増加しましたが、コロンビアでの減少によってその一部が相殺されました。コカ・コーラ・フェムサの南米セグメントでは、炭酸飲料の販売量増加は主にコーラ系飲料によるものでしたが、一方、ザ・コカ・コーラ・カンパニーのアジア太平洋地域における炭酸フレーバー飲料の販売量は減少したため、両社の結果からは、販売量を牽引している製品が同一であるとは言い難い状況です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- フレーバーや形態における製品革新
- 健康志向の製剤の台頭
- ペースの速い都市生活により、手軽で持ち運びやすい飲料への需要が高まっています
- プレミアム化と職人技を活かした商品
- Eコマース、コンビニエンスストア、および組織化された小売業の普及
- 積極的なキャンペーン、ソーシャルメディアでのエンゲージメント、および著名人による推奨
- 市場抑制要因
- 健康志向と砂糖への忌避感
- 厳格な砂糖に関する規制と税金
- 健康志向の飲料による激しい競合
- 原材料のサプライチェーンの混乱
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 炭酸清涼飲料
- 炭酸水
- 炭酸入りスポーツドリンクおよびエナジードリンク
- その他
- ティア別
- マス
- プレミアム
- 包装タイプ別
- PETボトル
- ガラスボトル
- 金属缶
- 無菌包装(テトラパック、紙パック、パウチ)
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンラインリテール
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- National Beverage Corp.
- Refresco Holding B.V.
- Suntory Beverage & Food Limited
- Asahi Group Holdings, Ltd.
- Britvic Limited
- A.G. Barr
- Red Bull GmbH
- Monster Beverage Corporation
- Fraser and Neave, Limited
- Parle Agro Pvt. Ltd.
- Grupo Jumex, S.A. de C.V.
- Arca Continental, S.A.B. de C.V.
- Jones Soda Co.
- Spindrift Beverage Co., Inc.
- Zevia PBC
- Polar Beverages, Inc.
- Reed's Inc.