


マネージドアイデンティティガバナンスサービス:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Managed Identity Governance Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185986
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、マネージド・アイデンティティ・ガバナンス・サービスの市場規模は、2026年の24億1,000万米ドル、2027年の27億9,000万米ドルから、2032年までに53億4,000万米ドルへと拡大すると予測されており、2027年から2032年までの年間平均成長率(CAGR)は13.86%となる見込みです。
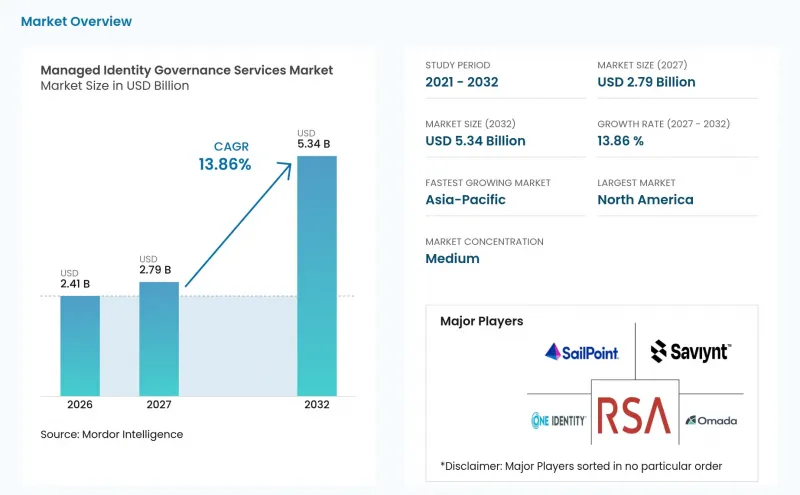
世界のマネージド・アイデンティティ・ガバナンス・サービス市場の動向と洞察
定期的なアクセス見直しおよび最小権限制御に関する規制の施行
マネージド・アイデンティティ・ガバナンス・サービス市場は、企業がアクセスの承認、見直し、および取り消しの方法を証明することを義務付ける規制によって支えられています。「デジタル・オペレーショナル・レジリエンス法(Digital Operational Resilience Act)」は、2025年1月17日に欧州連合(EU)の金融機関に対して法的拘束力を持ち、アクセス権限が「知る必要性(need-to-know)」、「最小権限(least privilege)」、および「職務分離(segregation-of-duties)」の原則に従うことを義務付けています。ドイツのNIS2の施行により、対象組織のコンプライアンス範囲が拡大され、体系的なアイデンティティ管理の要件が強化されました。PCI DSS 4.0およびCMMC 2.0も同様の圧力をかけており、アクセス制御や監査証跡が契約上または規制上の義務となっています。マネージドプロバイダーは、こうした反復的なタスクを標準的なサービス手順に変えることで、複数のコンプライアンスプログラムを抱える組織の運用負担を軽減することができます。したがって、コンプライアンスチームが書面によるポリシーだけでなく、継続的な運用実績の証拠を必要とする場合、マネージドIDガバナンスサービス市場は恩恵を受けることになります。
ハイブリッドおよびマルチクラウドのID環境の拡大
マネージドIDガバナンスサービス市場は、パブリッククラウドプラットフォーム、プライベートインフラストラクチャ、レガシーディレクトリ、およびエンタープライズアプリケーションにまたがるID環境の拡大から恩恵を受けています。ユーザーの変更には複数のシステムにわたる更新が必要となる場合があり、役割や権限モデルは環境によって異なることがよくあります。これにより、単純なユーザー管理ではなく、フェデレーション、コネクタ管理、およびドメイン間の権限マッピングに依存する作業が発生します。ManageEngineの報告によると、回答者の49%がガバナンス上のギャップを指摘し、48%が2026年のID関連投資における最優先事項としてコンプライアンスのプレッシャーを挙げています。プロバイダーはコネクタの維持管理コストを複数の顧客に分散させることができますが、単一の企業ではその維持管理費用を社内で負担する必要があります。システムが増えるにつれてID環境の管理が困難になるため、マネージドIDガバナンスサービス市場はこの運用モデルから恩恵を受けています。
ブラウンフィールド・コネクターとデータ品質の複雑性
マネージドIDガバナンスサービス市場は、顧客が旧式のアプリケーションや断片化された権威データを運用していることから、導入の遅れに直面しています。大企業では、IDライフサイクル自動化のための標準インターフェースを備えていないERPシステム、独自仕様のメインフレーム、旧式のディレクトリを保有している場合があります。各アプリケーションでは、プロビジョニングやアクセス審査を安全に進めるために、個別にカスタマイズされたコネクタが必要となる場合があります。データの品質も同様に重要です。人事記録が不完全であったり、役割の分類体系に一貫性がなかったりすると、自動化されたルールが機能しなくなる可能性があるからです。クラウド・セキュリティ・アライアンス(CSA)は、非人間アイデンティティのプログラムでは、所有者情報が欠落している状態で開始されることが多く、その結果、ライフサイクルの管理が当初から制限されると指摘しています。こうした制約により、導入期間が長期化し、顧客価値の実現が遅れ、プロバイダーが反復可能なサービス提供から期待する経営レバレッジが低下する可能性があります。
セグメント分析
2026年、「マネージド・アイデンティティ・ライフサイクルおよびプロビジョニング」は、マネージド・アイデンティティ・ガバナンス・サービス市場シェアの25.31%を占めました。このカテゴリーは、複雑な人事からITに至る一連のプロセス全体において、入社・異動・退社に関するワークフローを自動化するものであるため、引き続き運用上の基盤となっています。「マネージド・アクセス認証および再認証」ならびに「マネージド・アイデンティティ・ガバナンスおよび管理」は、継続的なコンプライアンス、証拠の確保、およびポリシー管理を支援します。「マネージド特権および職務分離ガバナンス」は、特に金融サービス分野において、監査機関が最も厳しく精査する機密性の高い権限に対処します。これらの確立されたサービスラインは、ユーザーの役割、アプリケーション、およびビジネスプロセスが絶えず進化しているため、継続的な契約を支えています。
「マネージド・ノンヒューマンおよびAIエージェント・アイデンティティ・ガバナンス」は、2032年までCAGR 14.86%で拡大すると予測されています。これは、標準的な従業員アイデンティティ管理プロセスの範囲外にある権限を持つ、マシンアイデンティティ、サービスアカウント、ワークロード、およびエージェントに対処するものです。Saviynt社は2026年7月、AIエージェント、大規模言語モデル、AIアプリケーション、その他のノンヒューマン・アイデンティティを検出・管理するための「Zuma」をリリースしました。検出、所有権の帰属、ライフサイクル管理、および実行時の評価といったニーズにより、この業務は人間のアイデンティティ運用とは区別される可能性があります。マネージド・アイデンティティ・ガバナンス・サービス市場では、プロバイダーが専門的な制御機能、ツール、および提供ノウハウを通じて、これらのサービスを差別化していくものと見られます。
2026年、クラウドネイティブのマネージドサービスは、導入セグメントの60.99%を占めました。このモデルは、一元化された監視、APIベースの統合、マルチテナント運用、および対象システムにコネクタが利用可能な場合の低コストなサービス更新といった利点があります。顧客がクラウドアプリケーションを利用しつつ、オンプレミスのERPシステムやレガシーディレクトリを維持している場合、ハイブリッドサービスは依然として重要です。顧客ホスト型およびオンプレミス型の提供形態は、より厳格なデータ管理要件を持つ防衛、政府、金融インフラ分野のユーザーに対応しています。クラウドネイティブのマネージドサービスは、2032年までCAGR14.44%で拡大すると予測されています。
プライベートクラウドのアプローチは、共有型クラウドの提供と従来のオンプレミス運用の中間に位置します。Omadaは2026年5月、顧客が管理するAzureテナントを必要とする規制対象企業や政府機関向けに、「Identity Cloud Private」をリリースしました。この設計により、クラウド機能を維持しつつ、顧客がIDデータプレーンに対する管理権限を保持できるようになります。確立されたコネクタのクラウドエミュレーションが向上すれば、古いインフラストラクチャを持つ中堅企業の顧客にとって、移行の障壁を低くすることができます。マネージドIDガバナンスサービス市場では、クラウドネイティブ型提供が全体的な需要を牽引する中でも、いくつかの導入モデルが引き続き維持される見込みです。
地域別分析
2026年、北米はマネージドIDガバナンスサービス市場シェアの48.96%を占めました。米国には、NISTサイバーセキュリティフレームワーク2.0のガイダンス、SECの開示規則、および各州のプライバシー要件に基づいて運営される、金融、医療、テクノロジー、政府分野の企業が密集しています。カナダでは金融および公共部門の購入者が活発に活動しており、一方、メキシコではデジタルバンキングやニアショアリング製造を原動力とした需要の伸びが見られます。2026年3月にSailPointがAWSと提携したことで、「Machine Identity Security」および「Agent Identity Security」がAWSマーケットプレースを通じて利用可能となり、確立されたクラウドチャネルを通じて調達できるようになりました。マネージドIDガバナンスサービス市場は、購入者がより広範なクラウドサービスと併せてガバナンス機能を入手できる点から恩恵を受けています。
アジア太平洋地域は、2032年までCAGR14.82%で拡大すると予測されています。同地域では、クラウド導入の拡大、データ保護規則の進化、そして専門のマネージドサービスプロバイダーの基盤拡大が相まって成長しています。ジャパン・ビジネス・システムズは2026年7月に「Microsoft Entra ID向けIDマネージドサービス」を、日立ソリューションズ・クリエイトは2026年5月に「IDガバナンス管理ソリューション」をそれぞれ提供開始しました。インド、中国、韓国、オーストラリアでは、各国のプライバシー規制や「クラウドファースト」のインフラ計画によって、需要のパターンが異なります。プロバイダーが規制対象の顧客向けに現地での提供体制を構築することで、マネージドIDガバナンスサービス市場は拡大する可能性があります。
欧州は、DORAおよびNIS2により、実証可能なID管理の必要性が高まっていることから、マネージドIDガバナンスサービス市場において地域別シェア第2位を占めています。ドイツ、英国、フランスが主要な国別市場であり、オマダが2026年5月に「Identity Cloud Private」をリリースしたことで、規制対象企業における主権を重視した導入のニーズに対応しました。南米は低い水準から発展しつつあり、ブラジルのデータ保護規制が金融およびテクノロジー分野への早期投資を後押ししています。中東およびアフリカでは導入がまだ初期段階にありますが、サウジアラビア、アラブ首長国連邦(UAE)、南アフリカ、ナイジェリアでは、公共部門、金融サービス、通信分野の活動を通じて需要が見られます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 定期的なアクセス権限の見直しおよび最小権限の原則に基づく管理に関する規制の施行
- ハイブリッドおよびマルチクラウドのアイデンティティ環境の拡大
- 熟練したアイデンティティ・ガバナンス・エンジニアの不足
- 非人間およびAIエージェントのアイデンティティに対するガバナンスの強化
- ゼロトラストおよびパスワードレス化の取り組みにより、アクセスガバナンスの作業負荷が増加しています
- 継続的なコンプライアンスの証拠要件
- 市場抑制要因
- ブラウンフィールド・コネクターとデータ品質の複雑性
- データ保管場所の分散と国境を越えた処理に関する規則
- レガシーシステムの役割見直しによる投資回収の遅れ
- 希少な専門家におけるアイデンティティに関する専門知識の集中
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービス範囲別
- マネージド・アイデンティティ・ガバナンスおよび管理
- マネージド・アクセス認証
- マネージド・アイデンティティ・ライフサイクルおよびプロビジョニング
- 特権管理および職務分離ガバナンス
- マネージド・ノンヒューマンおよびAIエージェントのアイデンティティガバナンス
- 展開モデル別
- クラウドネイティブ・マネージドサービス
- ハイブリッド・マネージド・サービス
- 顧客ホスト型およびオンプレミス型マネージドサービス
- 組織規模別
- 大企業
- 中小企業
- サービス提供モデル別
- フルマネージド運用
- 共同管理型運用
- マネージド・プラットフォームおよびアドバイザリー・サービス
- IDタイプ別
- 従業員のID
- 外部人材およびサードパーティID
- 特権ID
- マシン、サービス、およびワークロードの識別子
- AIエージェントの識別情報
- 産業分野別
- BFSI
- IT・通信
- ヘルスケア・ライフサイエンス
- 政府・公共防衛
- エネルギー・ユーティリティ
- 製造業
- 小売・Eコマース
- 教育
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SailPoint, Inc.
- Saviynt, Inc.
- Omada A/S
- One Identity LLC
- RSA Security LLC
- Radiant Logic, Inc.
- Pathlock, Inc.
- EmpowerID, Inc.
- Bravura Security, Inc.
- Fischer International Identity, LLC
- SecureAuth Corporation
- Simeio Solutions, LLC
- Clear Skye, Inc.
- Zilla Security, Inc.
- ConductorOne, Inc.
- Lumos, Inc.
- Zluri Technologies Private Limited
- Tools4ever B.V.
- Identity Automation, Inc.
- Veza Technologies, Inc.
- Apono, Inc.
第7章 市場機会と将来の展望



