


アクセス認証とレビュー:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
Access Certification and Review - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 175 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185847
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
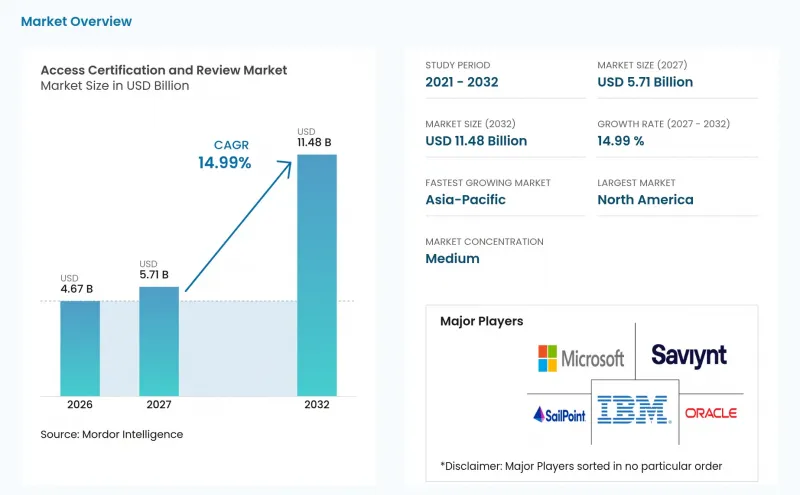
Mordor Intelligenceによると、アクセス認証・審査市場の規模は、2026年に46億7,000万米ドル、2027年に57億1,000万米ドルとなり、2032年までに114億8,000万米ドルに達すると予測されており、2027年から2032年にかけてCAGR14.99%で成長すると見込まれています。
世界のアクセス認証・審査市場の動向と洞察
規制監査および最小権限の要件
DORAは2025年1月よりEUの金融機関に適用されており、アクセス制御、最小権限の原則、および文書化されたレビューの必要性を強化しています。これらの義務により、レビュー記録が規制対象組織の証拠基盤の一部となるため、アクセス認証およびレビュー市場は恩恵を受けています。ISO/IEC 27001では、組織が適切な間隔でユーザーのアクセス権限をレビューすることが求められており、これは規制対象セクターとサプライヤーエコシステムの双方における定期的な認証活動を後押ししています。NIST SP 800-63-4は、身元確認、認証、およびフェデレーションに関する連邦政府のデジタルIDガイダンスを更新しており、これによりIDプログラムにおけるより強固な証拠管理の実践が促進されています。複数の管轄区域で事業を展開する組織は、それぞれ異なる監査スケジュールに直面するため、アクセス認証プログラムは、企業全体を一括して導入するのではなく、段階的に拡大されることがよくあります。この傾向により、アプリケーション全体でポリシー、レビュー、是正措置、および監査レポートを標準化するプラットフォームに対する継続的な需要が支えられています。
ゼロトラストおよびパスワードレスプログラムがアクセス権限ガバナンスを加速
ゼロトラストアーキテクチャでは、ユーザーがネットワーク内に一度入ったからといって信頼するのではなく、継続的なアクセス評価が求められます。NISTは、アイデンティティ、認証情報、およびアクセス管理を、ゼロトラストアーキテクチャ実装の中核的な要素として位置付けています。この要件により、権限認定の重要性がさらに高まっています。なぜなら、組織は、ユーザー、サービス、およびアプリケーションが、必要なアクセス権のみを保持しているという証拠を必要とするからです。役割の変更、特権の付与、またはユーザーがシステム間を移動した際など、イベントをトリガーとしてレビューが行われるようになります。パスワードレス・プログラムは、共有認証情報の使用を減らし、個人とアクセス決定との関連性を強化することで、アイデンティティの帰属を向上させることができます。帰属が明確になれば、審査担当者はアクセス権限を検証するためのより明確な根拠を得られ、監査担当者は承認に関するより完全な記録を入手できます。したがって、ゼロトラストおよびパスワードレスへの取り組みによって、ガバナンスの対象となるアイデンティティやリソースの数が増加すれば、アクセス認証および審査市場は恩恵を受けることになります。
アイデンティティ・エンジニアリングのスキル不足
アクセス認証プログラムには、アプリケーション間で役割をマッピングし、権限モデルを構成し、監査要件を実用的な審査ルールに変換できる人材が必要です。多くの組織、特にアイデンティティガバナンスが最近になってようやく正式なプログラムとして導入された組織では、こうした専門知識が限られています。小規模な組織では、クラウドソフトウェアを購入しても、有意義な審査対象範囲や責任体制を定義するのに依然として苦労しています。SailPointは2025年8月、「Accelerated Application Management」を導入しました。これは、専門家の支援と自動化されたオンボーディングを組み合わせ、導入の障壁を低減するものです。このサービスの反響から、ソフトウェアだけでは新規購入者が直面する設定の負担を解決できないことがわかります。プログラムのリソースが不足している場合、初期の取り組みではごく一部のアプリケーションしか対象とできず、事業責任者の信頼を得られない決定が下される可能性があります。
セグメント分析
2026年、ソフトウェアはアクセス認証およびレビュー市場の71.58%のシェアを占めました。この主導的な地位は、アクセス権限の発見、ポリシーの適用、ワークフローの自動化、および監査対応可能なレポート作成への支出を反映しています。初期導入を完了した組織は、通常、プラットフォームの対象となるアプリケーション数を拡大します。また、IDデータをセキュリティ運用やサービス管理システムと連携させます。これらの活動は、各プロセスごとに個別の製品を必要とせずに制御環境を拡大するため、ライセンスの価値を高めます。ソフトウェア分野におけるアクセス認証・レビュー市場の規模は、証拠収集を自動化し、高リスクなアクセスを特定する製品機能によっても支えられています。SailPointが2026年10月に実施したアップデートには、最新化された認証エンジンや、規制対象環境向けの予防的な職務分離制御が含まれていました。これらの変更は、大規模なキャンペーンや特殊な承認要件に対応できるプラットフォームが、購入者から引き続き高く評価されている理由を示しています。
サービス市場は、2032年までCAGR18.76%で拡大すると予測されています。需要は、導入支援、ガバナンス運用の管理、およびキャンペーン設計の支援から生じています。多くの購入者は、レガシーアプリケーションを連携させ、業務上の責任を反映したロールモデルを作成するための支援を必要としています。これは、ID管理チームが小規模な中小企業や公的機関にとって特に重要です。また、SaaSサブスクリプションにサービスが含まれるケースも増えており、これにより顧客はオンボーディングや継続的なプログラム管理の過程で専門知識を活用できるようになります。したがって、アクセス認証およびレビュー市場は、テクノロジーと実践的な導入支援を組み合わせたプロバイダーを通じて付加価値を提供できます。企業がガバナンスをクラウドインフラ、API、AIエージェントの権限にまで拡大しなければならない場合、アドバイザリー業務は引き続き重要となるでしょう。また、サービスは、最初の認証サイクル終了後、組織がレビュー担当者のトレーニングや責任分担モデルを改善する上でも役立ちます。
2026年、アクセス認証およびレビュー市場において、クラウドベースの導入が67.58%のシェアを占めました。クラウドプラットフォームは、迅速な導入、継続的なコネクタの更新、およびレビュー対象の変動に対応する弾力的な容量を提供します。これらのメリットは、SaaSアプリケーションを定期的に追加する企業にとって大きな意義があります。あらかじめ構築された統合機能により、認証キャンペーンに新しいアプリケーションを登録するのに必要な時間を短縮できます。また、クラウド提供により、ベンダーは長期間にわたるオンプレミスでのアップグレードを行うことなく、リスクモデルやワークフロー機能を更新することが可能になります。多くの購入者が、共通のサービスから分散したアプリケーション全体のガバナンスを管理することを望んでいるため、このモデルがアクセス認証およびレビュー市場を支えています。クラウドネイティブのアクセスベンダーは、既存のアプリケーション接続を活用して、既存の顧客にガバナンス機能を導入することも可能です。このアプローチは、構造化されたレビューへのより迅速な導入を求める組織における、より広範な採用を後押しします。
IDデータや監査記録が厳格な保存場所要件の対象となる場合、オンプレミスおよびハイブリッド環境は依然として重要です。一部の組織では、特定の権限情報を国や地域の境界を越えて移動させることができません。ハイブリッドモデルにより、組織は機密データを管理された環境に保持しつつ、最新のガバナンス機能を適用することが可能になります。SailPointは、高度にカスタマイズされたプログラムや規制上の制約を抱える組織向けに、オンプレミスの近代化を引き続き支援しています。こうした状況により、クラウド導入が他のモデルを完全に置き換えることはできません。クラウドとオンプレミスシステム全体で一貫したポリシーと証拠をサポートするプロバイダーは、より幅広い規制対象の顧客層に対応することができます。
地域別分析
2026年、北米はアクセス認証およびレビュー市場の41.64%を占めました。この地域には、ゼロトラストへの投資、金融サービスの導入、医療システム、および大手テクノロジー企業が高密度に集中しています。連邦政府のガイダンスも、構造化されたID管理に対する公共部門の支出を後押ししています。米国行政管理予算局(OMB)は2026年8月、覚書M-26-18を発行し、各機関に対し、NISTのガイダンスに沿ったデジタルIDリスク管理プロセスを採用し、影響度の高いサービスプロバイダー(HISP)システム向けのIDインフラを拡充するよう指示しました。カナダにおいても、サイバーセキュリティやプライバシーに対する期待に応えるため、公益事業、金融機関、医療ネットワークからの需要が見られます。北米における導入事例では、データ品質管理、是正ワークフロー、および認証結果とセキュリティ運用との連携において、より成熟した取り組みが見られることが多くあります。この成熟度は、同地域における企業アイデンティティプログラムの確立された基盤と、広く利用されているビジネスプラットフォーム間での統合作業を反映しています。
アジア太平洋地域は、2032年までCAGR17.93%で拡大すると予測されています。政府主導のIDデジタル化、企業のクラウド導入、および規制要件の高まりが、同地域全体の需要を牽引しています。日本では、再認証、ライフサイクルイベント、および役割設計を管理することで、認証の枠を超えたガバナンス層の必要性が浮き彫りになっています。インドのデジタル公共インフラと相互運用可能なIDシステムへの注力は、公的機関と民間組織を横断したプロビジョニングおよびアクセス制御の要件を生み出しています。中国の規制枠組みと国内のID基準は、主権要件の範囲内で運用可能なプラットフォームへの需要を支えています。製造業、物流業、専門サービス業の中小企業も、政府契約や企業のサプライチェーンにおいてより強力なアクセス制御が求められる場合、クラウドツールを導入しています。アクセス認証・審査市場は、地域ごとの導入オプションを提供し、IDに関する専門知識が限られている購入者に対して実践的なサポートを行う製品から恩恵を受けています。
欧州では、DORA、NIS2、データ法、および各国のコンプライアンス規則を通じて、アクセス認証・審査市場の規制基盤が整備されています。EUデータ法は2025年9月に施行され、データへのアクセスおよび利用に関する要件が拡大されました。ドイツ、英国、フランスは、金融サービス、重要インフラ、および公共部門からの需要があるため、引き続き重要な国別市場となっています。南米はより初期の段階にあり、金融規制当局やデータ保護当局がアクセス権の適切な文書化を推奨しています。中東は、サウジアラビアやUAEなどの国々における政府のデジタル化プログラムやソブリンクラウド要件を通じて、市場が台頭しつつあります。アフリカは依然として発展途上ですが、南アフリカやナイジェリアの金融サービスおよび通信事業者が主導しています。これらの地域は、アクセス審査機能を現地のデータ居住要件や運用要件に適合させることができるベンダーにとって、長期的な機会を生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 規制監査および最小権限の要件
- ゼロトラストおよびパスワードレス化の取り組みが、アクセス権管理を加速させています
- AIを活用したリスクスコアリングおよび審査推奨の導入
- 規制対象企業におけるPAMとIGAの融合
- ソブリン・クラウドおよびデータ居住要件
- 機械、サービス、およびAIエージェントのアイデンティティの拡大
- 市場抑制要因
- アイデンティティ・エンジニアリング分野におけるスキル不足
- ブラウンフィールド統合とAPIの無秩序な拡大に伴うコスト
- 不完全な権利所有状況と古い本人確認データ
- 審査員の疲労と意思決定に対する説明責任の低さ
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソフトウェア
- サービス
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- 用途別
- アイデンティティ・ガバナンス
- コンプライアンス管理
- リスクマネジメント
- アクセス管理
- 特権アクセス認証
- サードパーティおよび請負業者によるアクセスに関する検討
- その他のアクセス認証および審査アプリケーション
- エンドユーザー産業別
- 銀行・金融サービス・保険(BFSI)
- 政府および公共行政
- ヘルスケア・ライフサイエンス
- 小売・Eコマース
- 通信・メディア
- 旅行・ホスピタリティ
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- その他のアジア太平洋諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- SailPoint Technologies Holdings Inc.
- Saviynt Inc.
- Microsoft Corporation
- IBM Corporation
- Oracle Corporation
- Okta Inc.
- One Identity LLC
- CyberArk Software Ltd.
- SAP SE
- Broadcom Inc.
- OpenText Corporation
- Ping Identity Holding Corp.
- Omada A/S
- Hitachi ID Systems Inc.
- Thales Group
- Netwrix Corporation
- Avatier Corporation
- Evolveum OU
- EmpowerID Inc.
- Veza Technologies Inc.
- Zilla Security Inc.
- Lumos Technologies Inc.
- Zluri Technologies Pvt. Ltd.
- ManageEngine, a division of Zoho Corporation Pvt. Ltd.
- Tools4ever B.V.
- SecureAuth Corporation
第7章 市場機会と将来の展望



