


米国の清涼飲料市場:市場シェア分析、業界動向と統計、成長予測(2027年~2032年)
United States Soft Drinks - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2027 - 2032)


- 発行日
- ページ情報
- 英文 124 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185839
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
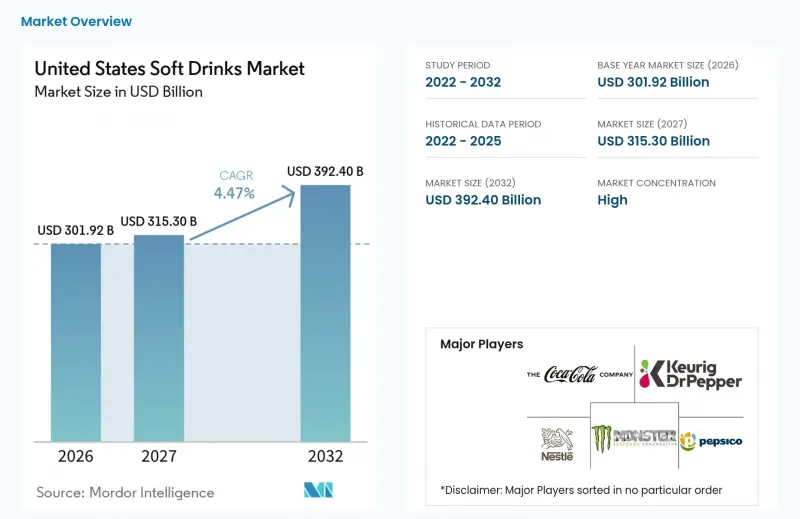
Mordor Intelligenceによると、米国の清涼飲料市場の規模は2026年に3,019億2,000万米ドルと評価され、2027年の3,153億米ドルから2032年までに3,924億米ドルに達すると予測されており、予測期間(2027年~2032年)におけるCAGRは4.47%となる見込みです。
米国の清涼飲料市場の動向と洞察
無糖・低カロリー製品のラインナップ拡大
無糖製品は、大規模な炭酸飲料ポートフォリオ内の販売数量構成を変えつつあります。コカ・コーラ社は、「コカ・コーラゼロシュガー」が2025年第2四半期に世界販売数量で14%の伸びを達成したと報告しました。同社はまた、低カロリーおよび無カロリー飲料がポートフォリオの販売数量の30%を占めていると報告しています。12オンスあたりのカロリーが100カロリー未満の製品は、ポートフォリオの68%を占めています。米国の清涼飲料市場においても、主流のゼロシュガー・コーラと、比較的新しいフルーツジュースで甘味をつけたプレバイオティクス入りソーダとの間で、より明確な区分が見られます。ペプシコによるポッピ社の買収は、大手メーカーがこの新しいカテゴリーを戦略的に重要視している理由を如実に示しています。
主流の清涼飲料の機能化
消費者は、ソフトドリンクに味だけでなく機能的なメリットも求めるようになってきています。プレバイオティクス、電解質、そしてエネルギーや回復に関連する成分が、従来の小売店の飲料売り場にも進出しています。ペプシコは2025年5月、19億5,000万米ドルでポッピーの買収を完了し、プレバイオティクス入りソーダプラットフォームをポートフォリオに組み入れました。コカ・コーラは2025年、既存の流通網を活用して同分野に参入し、米国の特定の市場で「Simply Pop」を発売しました。グランビア社は、消費者が求める機能性属性の筆頭に「水分補給」を挙げており、これは飲料カテゴリー全体での電解質の活用拡大を裏付けるものです。米国の清涼飲料市場では、従来の炭酸飲料工場では日常的に取り扱っていない成分を使用するブランドが増えるにつれ、より専門的な受託製造能力が必要となる可能性があります。
人工甘味料や添加物に対する監視の強化
非栄養性甘味料は、規制当局や消費者からの監視がますます厳しくなっています。FDAは、アスパルテームを含む承認済みの甘味料について、その意図された用途に関して審査が行われてきたと指摘しています。同庁はまた、2024年に、添加糖、ナトリウム、飽和脂肪に関するパッケージ前面の栄養表示を提案しました。こうした動向により、たとえ成分が引き続き許可されている場合でも、消費者の注目が配合内容に向く可能性があります。これに対し、メーカー各社はステビアやアルロース、その他の甘味化手法を採用した製品をさらに増やして対応しています。米国の清涼飲料市場では、各ブランドが味、コスト、表示への期待のバランスを取る中で、製品配合の環境はより複雑化しています。小規模なブランドにとっては、原材料の調達規模が小さいため、製品配合の見直しが特に困難になる可能性があります。
セグメント分析
2026年、炭酸清涼飲料は米国の清涼飲料市場シェアの41.84%を占めました。この規模は、広範な流通網、定着した消費者の習慣、そしてコーラやフルーツ風味の製品が依然として重要視されていることを反映しています。ゼロシュガー製品の展開は、低カロリーの選択肢を求める消費者を、炭酸飲料ブランドが維持するのに役立っています。コカ・コーラ社の報告によると、2025年第2四半期において、「コカ・コーラゼロシュガー」の世界販売量は14%増加しました。米国の清涼飲料市場では、スーパーマーケット、レストラン、自動販売機、コンビニエンスストアなどで炭酸飲料が広く入手可能であるため、依然として中心的な位置を占めています。「より健康志向」のイノベーションは、消費者の嗜好が変化する中で、このセグメントが市場での存在感を維持するのに役立つ可能性があります。
エナジードリンクは、2027年から2032年にかけてCAGR5.73%を記録すると予測されており、最も急成長しているカテゴリーとなります。このカテゴリーは、大規模な買収や流通への投資を集めています。セルシウスは2025年4月、アラニ・ニューを18億米ドルで買収を完了しました。ペプシコは2025年5月にポッピの買収を完了し、機能性飲料プラットフォームの価値をさらに高めました。スポーツドリンクも、アクティブなライフスタイルを送る消費者による利用拡大の恩恵を受けています。ジュースや即飲用のお茶については、ブランドが明確な原材料表示、味のバリエーション、便利なパッケージ形態を提供できる場合、需要が維持されています。即飲用コーヒーは、コールドブリューやその他の持ち運びに便利な形態を通じて、戦略的に重要な位置を占め続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場力学
- 市場概要
- 市場促進要因
- 無糖・低カロリー製品のラインナップ拡充
- 主流のソフトドリンクの機能性化
- 水分補給製品のプレミアム化
- 手軽な即飲型商品の成長
- フィットネス、リカバリー、アクティブなライフスタイルの機会の拡大
- コーラ、柑橘系、フルーツ系飲料におけるフレーバーの革新
- 市場抑制要因
- 人工甘味料や添加物に対する監視の強化
- 包装費、甘味料費、および受託製造費の高騰
- 断片化されたリサイクルインフラと包装材の規制遵守
- 機能性原料の配合コストの上昇
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- ソフトドリンクカテゴリー別
- 炭酸ソフトドリンク
- スタンダード・コーラ
- ダイエットコーラ
- フルーツ風味の炭酸飲料
- その他のタイプ
- ジュース
- 100%果汁
- 果汁飲料(果汁含有率24%以下)
- ネクター(果汁25~99%)
- 果汁濃縮液
- RTDコーヒー
- アイスコーヒー
- コールドブリューコーヒー
- その他のRTDコーヒー
- RTDティー
- アイスティー
- 緑茶
- ハーブティー
- その他のRTDティー
- エナジードリンク
- 従来型エナジードリンク
- 無糖または低カロリーのエナジードリンク
- ナチュラル/オーガニック・エナジードリンク
- エナジーショット
- その他のエナジードリンク
- スポーツドリンク
- 等張性
- 高張性
- 低張性
- 電解質強化水
- タンパク質配合のスポーツドリンク
- 炭酸ソフトドリンク
- 包装タイプ別
- PETボトル
- ガラスボトル
- 金属缶
- 無菌包装
- 使い捨てカップ
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 専門店
- オンラインリテール
- その他の流通チャネル
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- The Coca-Cola Company
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- Nestle USA
- Red Bull North America, Inc.
- Monster Beverage Corporation
- Primo Brands Corporation
- National Beverage Corp.
- Danone North America
- BlueTriton Brands
- AriZona Beverages USA LLC
- Talking Rain Beverage Company
- Vita Coco Company, Inc.
- Celsius Holdings, Inc.
- Zevia PBC
- Spindrift Beverage Co., Inc.
- Hint, Inc.
- Reed's, Inc.
- Congo Brands LLC
- GURU Organic Energy
- The Simply Good Foods Company
第7章 市場機会と今後の動向



