


ビジョンガイドアセンブリシステム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Vision-Guided Assembly Systems - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185104
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
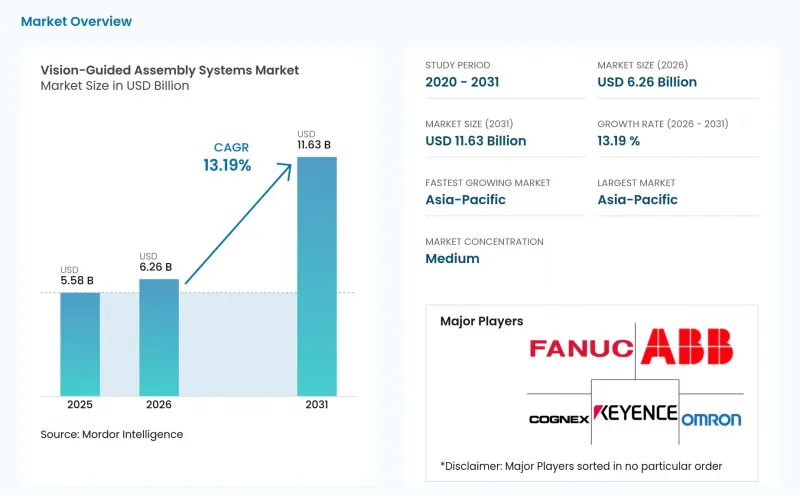
Mordor Intelligenceによると、ビジョンガイド式組立システムの市場規模は2025年に55億8,000万米ドルと評価され、2026年の62億6,000万米ドルから2031年までに116億3,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは13.19%となる見込みです。
世界のビジョンガイド式組立システム市場の動向と洞察
産業オートメーションとスマートファクトリーへの投資
産業オートメーションへの投資は、ビジョン誘導型組立システム市場のより広範な利用の基盤となります。メーカー各社は、固定式の自動化設備を、センサー、ソフトウェア、ロボットの動作を組み合わせたセルに置き換えています。これらのセルは、部品の位置や生産条件の変化に対応することができます。KUKA社は2025年、ビジョン認識とロボットの経路計画とを組み合わせたAI支援型オートメーションのために、2億1,300万ユーロ(2億3,300万米ドル相当)の研究開発費を計上しました。この支出は、ビジョンガイダンスがロボットサプライヤーにとって中核的なプラットフォーム機能になりつつあることを示しています。したがって、購入者が個別のカメラやロボット制御装置ではなく、統合プラットフォームを選択する場合、ビジョンガイダンスによる組立システム市場は恩恵を受けることになります。
統合型ソリューションは、異なるサプライヤーの機器を接続するのに必要な時間を短縮する可能性があります。また、システムプロバイダーがソフトウェア、サービス、将来のアップグレードをより細かく制御できるようになります。これにより、単体製品を販売するカメラサプライヤーには圧力がかかる可能性があります。一方で、セル設計全体を提供する企業の価値を高めることにもつながります。VDMAは、産業用自動化への支出と生産現場におけるAIの導入に支えられ、欧州のビジョン分野が2025年に2%の売上高減少を記録した後、2026年には再び拡大に転じると予測しています。こうした状況は、主要な製造地域におけるビジョン誘導型組立システム市場への継続的な投資を後押ししています。なぜなら、工場のプロジェクトでは、画像処理、モーション制御、検証、生産用ソフトウェアを、個別の機器購入ではなく相互に関連した要件として扱う傾向が強まっており、この調達アプローチにより、サプライヤーは組立プロセス全体を通じて連携して機能する製品を開発する動機付けが得られるからです。
人手不足と労働力の補強
労働力不足により、ビジョン誘導型組立セルの導入メリットが短期間で実現されるようになっています。熟練した組立作業員の確保が困難な工場では、より長い稼働時間を維持できるシステムが求められています。ビジョンガイダンスは、部品の位置や外観が変動する作業をロボットが処理するのに役立ちます。これは、手作業の制約によりシフト数が制限されている施設において特に有用です。したがって、ビジョンガイダンス式組立システム市場は、人員の増加を伴わずに生産能力の拡大を支援することができます。この需要の牽引力は、製造業者が生産労働力の持続的な不足に直面している北米、西欧、日本、韓国、インドで最も強く表れています。
求められるのは、単に労働力の増強だけではありません。製造業者は、製品構成の頻繁な変更に対応できる自動化も必要としています。AI制御のロボットは、従来のティーチペンダントシステムでは繰り返し再プログラミングが必要だった作業においても、ビジョンおよび知覚ソフトウェアを活用できます。これは、部品のバリエーションが頻繁に変わる電子機器の生産において特に重要です。これにより、スタッフはプロセスの監督や例外処理に集中できるようになります。ビジョン誘導型組立システム市場は、サプライヤーがこれらのシステムを工場チームにとって設定や保守が容易なものにすることで拡大します。導入の成否は、結果として得られるプロセスを検証し、適切なカメラやロボットの動作を選択し、視覚データの信頼性を確認し、生産変更後の設備保守を行えるエンジニアの確保にかかっています。そのため、ソフトウェアによってロボットへの手動ティーチングの量が削減されたとしても、実用的な試運転能力は依然として重要となります。
高い初期投資および統合コスト
多額の初期投資は、ビジョン誘導型組立システム市場における導入の主要な障壁であり続けています。完全な導入には、カメラ、ロボット設備、エンジニアリング作業、ソフトウェア、およびオペレーターのトレーニングが含まれる場合があります。小規模な製造業者では、これらのコストを複数の施設に分散させる余地が限られている場合があります。また、調達部門は、導入後の再校正やソフトウェアの保守費用も考慮しなければなりません。資本予算が限られている南米や東南アジアでは、この問題がより深刻です。そのため、プロセスが適している場合でも、消費財や食品・飲料の製造施設での利用が制限される可能性があります。
大手メーカーは、複数の工場にわたってシステムを標準化することで、費用対効果を向上させることができます。一方、中小規模の企業は、そうした規模の利点を活かせないまま、単一のセルを評価することがよくあります。コグネックス社は、同社の「OneVision」フレームワークにより、複数拠点への展開コストを最大50%削減できると述べています。しかし、エンタープライズソフトウェアの評価には、依然として社内のエンジニアリング能力が必要となります。総所有コスト(TCO)の計画が不十分だと、初めて導入する企業は予期せぬサービス需要に直面するリスクがあります。ビジョンガイド型組立システム市場が、より幅広い製造業者層に浸透するためには、よりシンプルな導入モデルが不可欠となります。これには、コストの予測可能性を高め、特注のエンジニアリング作業を最小限に抑え、プロジェクト開始前に購買担当者がシステムの保守、校正、ソフトウェアサポートに関する継続的な要件を把握できるよう支援するアプローチが含まれます。
セグメント分析
2025年、ビジョン誘導型組立システム市場において、「ロボットおよびモーションハードウェア」は31.23%のシェアを占めました。この結果は、ロボットアームおよび関連するモーション機器の高い資本コストを反映しています。このハードウェアは、位置決め、ハンドリング、およびツールの移動のための機械的な基盤を提供します。ビジョンハードウェアは、カメラ、レンズ、照明、組み込みコンピューティングを通じて、次に大きな収益源を形成しました。センサーの高解像度化やマルチカメラセル設計が、電子機器組立分野での需要を支えています。エンド・オブ・アーム・ツーリングは、グリッパーやプロセスツールが視覚誘導と連携して動作する必要がある場面で付加価値をもたらします。また、企業での導入後はサポートが必要となるため、システム統合およびサービスも引き続き重要な位置を占めています。
ソフトウェア市場は、2031年までCAGR14.32%で拡大すると予測されています。ビジョン誘導型組立システムにおけるソフトウェア市場の規模は、アプリケーション開発とハードウェアの更新サイクルを分離するクラウド・トゥ・エッジ・プラットフォームによって支えられています。これらのツールにより、中央でトレーニングされたAIモデルを生産現場のエッジデバイスに展開することが可能になります。コグネックス社は、100社以上の企業顧客基盤を構築した後、2026年5月に「OneVision」の一般提供を開始しました。コグネックス社は、シュナイダーエレクトリック社を事例として挙げ、同社が複数拠点での導入により歩留まりを2倍に高め、誤りによる不良品を削減したと述べています。IEC 62443に関連するソフトウェアガバナンス要件は、システム購入におけるソフトウェアの役割をさらに高める可能性があります。ビジョン誘導型組立システム業界は、機器の販売に加え、継続的なソフトウェアおよびサポート収益へと移行しつつあります。これは、ロボットやカメラの設置後も、中央でのモデルトレーニング、エッジへの展開、サイバーセキュリティガバナンス、継続的なパフォーマンス管理が依然として重要であり、顧客がシステム全体の決定の一環としてソフトウェアの機能を評価する理由となるためです。
2025年、2Dビジョンシステムはビジョン誘導型組立システム市場において55.45%のシェアを占めました。同社の地位は、豊富なアプリケーションライブラリと、ピクセルあたりのコストパフォーマンスの良さによって支えられています。2Dビジョンシステムは、平らな部品や高スループットの検査作業に最適です。また、2Dツールは、被検体の提示が制御されている確立されたプロセスにも対応しています。3Dビジョンシステムは、ビンピッキング、圧入検査、自動車ボディの組立などに活用されています。これらの用途では、深度情報とZ軸方向の正確な位置決めが求められます。2026年の『Scientific Reports』誌に掲載された研究によると、1,200回のビジョン誘導型ピック・アンド・プレース試験において、0.54 mmの位置決め精度と98.7%の成功率が報告されています。
マルチモーダルビジョンは、2031年までCAGR14.11%で拡大すると予測されています。これはRGB画像と深度データを組み合わせたもので、熱画像や偏光信号を含めることも可能です。このアプローチは、単一の撮像手法では解決できないシーンのばらつきに対処します。部品の向きや表面状態が不確定な場合に有用です。ビジョン誘導型組立システム市場では、非構造化かつ多品種生産の作業において、この機能が求められています。Mech-Mind Robotics社は、2025年時点のAIおよび3Dビジョン誘導型ロボットコンポーネントの売上高において、世界シェア22.1%を記録し、出荷シェアは27%を超えました。同社のこの地位は、3DビジョンとAIを組み合わせたアーキテクチャの商業的重要性を示しています。特に、深度情報、部品認識、および工程上の判断が連携して機能する必要があるアプリケーションや、従来のカメラ設置では多様あるいは不確実な生産条件を十分に鮮明に捉えられない場面において、その重要性が際立っています。
地域別分析
アジア太平洋地域は、2025年のビジョン誘導型組立システム市場において38.71%のシェアを占めており、2031年までCAGR14.83%で拡大すると予測されています。中国、日本、韓国、およびASEAN地域には、主要な電子機器、半導体、自動車の生産拠点が集中しています。この製造拠点は、固定式組立セルと柔軟なマテリアルハンドリングの両方に対する需要を支えています。また、中国では、力制御や自律的な経路計画に関する国内技術力の開発が進められています。この地域の規模の大きさにより、地元のサプライヤーには、確立された国際的なオートメーションプロバイダーと競合する機会が生まれています。顧客は、大規模な製造拠点と、現地の生産ニーズを理解しているサプライヤーを組み合わせることができる一方で、確立された企業は、エレクトロニクス、バッテリー、自動車組立に関する地域の要件に合わせて、製品や商業的サポートを継続的に適応させなければならないからです。
日本は、ロボット製造拠点と自動車産業の集積度の高さから、依然として重要な位置を占めています。三菱電機とソニー・セミコンダクター・ソリューションズは2026年7月、「Advanced Vision Solutions」の設立を発表しました。出資比率は三菱電機が60%、ソニーが40%です。この合弁会社は、工場自動化向けに、イメージセンサー上で直接データを処理するAIベースのビジョンセンサーを開発することを目的としています。このような製品により、センシング機能と制御機能間のデータ移動を削減することが可能です。これは、迅速なローカル処理を必要とする用途における「ビジョン誘導型組立システム」市場を支えるものです。アジア太平洋地域は、エンドユーザーの規模と積極的な自動化投資が相まって、依然として主要な地域需要の中心地であり続けています。また、同地域の電子機器、半導体、自動車関連施設は、精密な固定式組立セルから、複雑な生産・流通環境におけるビジョン支援型の資材搬送に至るまで、幅広い機器に対する需要を生み出しています。
北米と欧州は、リショアリング、AIチップセットの供給、および自動車、航空宇宙、半導体生産への投資に支えられ、次なる主要な需要ブロックを形成しています。VDMAは、2025年に2%の減少を記録した後、2026年の欧州のビジョン分野が3%拡大すると予測しています。KUKA社は、2025年に売上高が4%増加し、中国での売上高が初めて10億ユーロ(10億9,000万米ドル相当)を超えたと報告しています。南米、中東・アフリカは依然として初期段階の市場であり、導入状況は個々のプロジェクトによって左右されています。ブラジル、サウジアラビア、アラブ首長国連邦(UAE)、南アフリカは、自動車、エレクトロニクス、および多角化プログラムが製造の自動化を後押ししているため注目の的となっていますが、これらの地域における導入は依然として個々のプロジェクトや、資本、技術的専門知識、そして新しいロボットやビジョンシステムの導入に向けた現地の統合能力の有無によって左右されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 産業オートメーションおよびスマートファクトリーへの投資
- 柔軟性の高い多品種少量生産への需要の高まり
- 人手不足と労働力の拡充
- 高精度化およびゼロ欠陥製造の要件
- CADで学習したAIが、ビジョンシステムの試運転時間を短縮
- 移動ライン組立のためのリアルタイムガイダンス
- 市場抑制要因
- 多額の初期資本および統合コスト
- ビジョンシステム統合分野の人材不足
- ブラウンフィールド・インターフェースとキャリブレーションの複雑さ
- ロボット、カメラ、コントローラのエコシステム間の相互運用性の制限
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ビジョンハードウェア
- ロボットおよびモーションハードウェア
- エンド・オブ・アーム・ツーリング
- ソフトウェア
- システム統合およびサービス
- ビジョン技術別
- 2Dビジョンシステム
- 3Dビジョンシステム
- マルチモーダル・ビジョン
- ロボットタイプ別
- 多関節ロボット
- スカラロボット
- 直交型ロボットおよびガントリー型ロボット
- 協働ロボット
- 移動ロボットおよびAMR
- その他のロボットタイプ
- 用途別
- ピック・アンド・プレースおよび部品実装
- 部品の位置合わせと配向
- 挿入および圧入
- 締結・接合
- 接着剤/シーラントの塗布
- キッティングおよび部品組立
- 組立検査およびエラー防止
- その他の用途
- エンドユーザー産業別
- 自動車・EVs
- エレクトロニクス・半導体
- 航空宇宙・防衛
- 医療機器および医薬品
- 消費財および家電製品
- 産業機械
- 食品・飲料
- ロジスティクスおよびウェアハウジング
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cognex Corporation
- Keyence Corporation
- OMRON Corporation
- ABB Ltd.
- FANUC CORPORATION
- YASKAWA Electric Corporation
- KUKA AG
- Basler AG
- SICK AG
- Teledyne Technologies Incorporated
- DENSO CORPORATION
- Universal Robots A/S
- Comau S.p.A.
- Siemens AG
- Rockwell Automation, Inc.
- Schneider Electric SE
- Emerson Electric Co.
- MVTec Software GmbH
- LMI Technologies Inc.
- Inbolt SAS
- PAR Systems, LLC