


マシンビジョンシステムリース:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Machine Vision System Leasing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155604
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
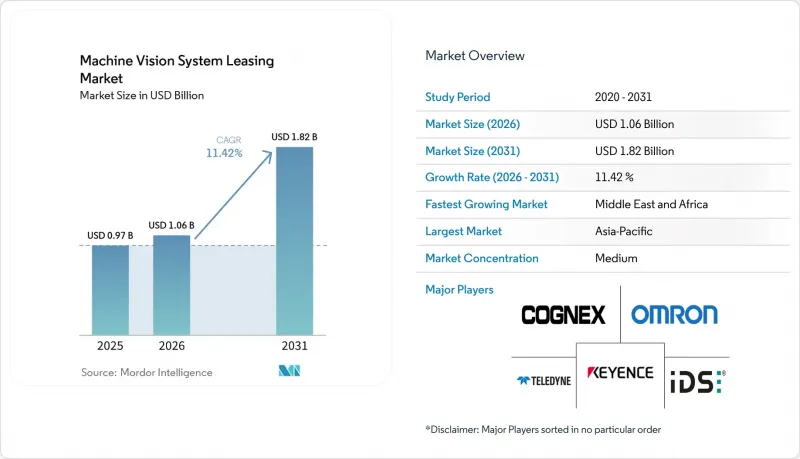
Mordor Intelligenceによると、マシンビジョンシステムのリース市場規模は2026年に10億6,000万米ドルであり、2031年までに18億2,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR11.42%で拡大すると見込まれています。
世界のマシンビジョンシステムリース市場の動向と洞察
インダストリー4.0、品質自動化、およびゼロ欠陥製造
現在、ゼロ欠陥の要件は、航空宇宙や自動車業界にとどまらず、半導体パッケージングや医薬品錠剤の検査にも広がっています。マシンビジョンシステムのリース市場は、検査密度の向上による恩恵を受けており、生産基準がより厳しくなるにつれて、機器の更新が必要となります。コグネックスは2026年5月、Qualcomm DragonWingテクノロジーを搭載した「In-Sight 3900ビジョンシステム」を発表しました。これにより、外部PCを必要としない組み込み型AI検査が可能となります。この発表は、検査の深度やライン速度への対応が、独立したコンピューティングインフラではなく、組み込み型コンピューティングによってますます実現されつつあることを示しています。また、コグネックスの「OneVision」は、一元的に学習させたAIモデルをサポートしており、複数の拠点にあるシステム全体に展開することが可能です。したがって、マシンビジョンシステムのリース市場は、単に機器の資金調達手段としてだけでなく、継続的な品質改善のためのチャネルとしても機能し得ます。
ビジョン誘導型ロボティクスと柔軟な生産
ビジョンシステムは、独立した検査ステーションではなく、ロボットの作業セルに不可欠な要素となりつつあります。国際ロボット連盟(IFR)の報告によると、2024年の世界のロボット導入台数は54万2,000台を超え、その70%がアジアに集中しています。この導入台数は、ビジョン誘導、位置決め、および検査機能に対する継続的な需要を生み出しています。Basler社とOrbbec社は、2026年3月、AMR、AGV、および産業用3Dビジョン用途向けに「Basler Stereo mini」カメラを発表しました。ロボットリース業者は、より広範な設備契約の中に、カメラや関連するビジョンコンポーネントを組み込むことができます。その結果、マシンビジョンシステムのリース市場は、最新のセンサーおよび演算能力を必要とする柔軟な生産ラインからの需要を獲得することになります。
プレミアムビジョンシステムの高い総所有コスト
プレミアムな3Dおよびハイパースペクトル構成は、オペレーティング・リースを通じて取得した場合でも、依然として高額になる可能性があります。システムコストが高額になると、月額支払額も高くなり、小規模な顧客にとってはその支払いを正当化することが困難になる場合があります。また、契約終了時の資産価値が当初の予想を下回った場合、リース会社は残存価値リスクを負うことになります。さらに、サービス義務により、各契約に必要な資本がさらに増加します。ドイツリース協会によると、自動車および化学セクターにおける投資決定の遅れを背景に、2025年の生産機械リース市場は5.5%減の49億6,000万ユーロ(53億8,000万米ドル)となったと報告されています。マシンビジョンシステムのリース市場では、北米および西欧以外でこのリスクを管理するため、より強固な中古機器流通チャネルが求められています。
セグメント分析
2025年、マシンビジョンカメラは機器種別セグメントの31.23%を占めました。このシェアは、多くの生産現場における産業オートメーション、インライン検査、ロボット誘導での利用を反映しています。カメラは幅広い用途に対応できるため、リースシステム導入の起点となることがよくあります。顧客はカメラ本体をリースし、光学系や照明を別途購入することができます。このアプローチにより、基本的な導入における初期の契約負担を軽減することが可能です。マシンビジョンシステムのリース市場は、このモジュール式構造の恩恵を受けています。これは、さまざまな技術的要件に適した契約を可能にするためです。画質や視野を特定の生産ラインに合わせて調整する必要があるパッケージでは、光学系やレンズが依然として重要な役割を果たしています。また、照明条件によってカメラが欠陥を一貫して識別できるかどうかが決まるため、照明システムも依然として不可欠です。ビジョン処理機器は、検査モデルを実行し、結果を工場の制御システムに伝達するために必要な演算能力を提供します。
統合型ビジョンシステムは、複数の要素を単一のソリューションに組み合わせたもので、調達プロセスの簡素化を重視する顧客に支持されています。これらのシステムにより、ハードウェアサプライヤー、インテグレーター、および金融プロバイダー間の調整負担を軽減できます。特殊なイメージングシステムは、2031年までCAGR12.62%で拡大すると予測されています。ハイパースペクトル、SWIR、およびマルチスペクトルプラットフォームは、食品の安全性確保、医薬品の選別、リサイクル分野でより広く活用されつつあります。Teledyne DALSA社は、GigE VisionおよびGenICam規格に準拠した10 GigEインターフェースを搭載した「Kaleido」を設計しました。標準化されたインターフェースにより、プロバイダーや顧客にとってシステム統合が簡素化されます。マシンビジョンシステムのリース市場は、性能がすぐに陳腐化する可能性のある資産を所有することなく、ユーザーが専門機器を導入するのに役立ちます。これは、新しいイメージング機能が検査や選別の経済性を変える可能性がある場合に重要です。
2025年時点で、2Dイメージングはビジョン技術セグメントの65.54%を占めました。バーコード読み取り、表面検査、寸法測定、ラベル検証において、依然として広く利用されています。その幅広い用途により、多くのリースポートフォリオにおける主要な技術基盤となっています。また、2Dシステムは契約期間中にソフトウェアのリリースを通じて更新することも可能です。つまり、顧客はハードウェアのすべてのコンポーネントを交換することなく、改良された検査ロジックを利用できるということです。マシンビジョンシステムのリース市場では、このモデルを活用して、最新のソフトウェアやシステムサポートへのアクセスを提供しています。1Dイメージングは、倉庫や物流業務において、より限定的なスキャンやトレーサビリティの役割を引き続き担っています。3Dイメージングは、自動車の組立検証や電子機器のはんだ接合部の検査において重要性を増しています。これらの用途では、標準的な2Dカメラでは取得できない奥行き情報が必要となります。
ハイパースペクトルおよびマルチスペクトルイメージングは、2031年までCAGR12.19%で拡大すると予測されています。この技術は、食品の汚染検出、医薬品の錠剤コーティング検査、リサイクル材料の選別などを支援できます。従来のカメラよりも広い波長範囲にわたる情報を分析します。その結果得られるデータにより、材料の識別精度を向上させることができますが、一方で処理や統合に関する要件も追加されます。テレダイン社は2026年、システム構築業者が統合の複雑さを軽減できるよう支援するプラットフォームとして「Kaleido」を発表しました。マシンビジョンシステムのリース市場では、これらの用途向けに光学ハードウェアとAI推論ソフトウェアをパッケージ化することが可能です。これにより、機器の利用、データ処理、サポートを組み合わせた契約が生まれます。このような仕組みにより、機器のリースと「ビジョン・アズ・ア・サービス(Vision-as-a-Service)」との間の実用的な違いが縮まります。
地域別分析
2025年、アジア太平洋地域は地域別セグメントの37.66%を占めました。同地域には、電子機器組立、半導体製造、EV用バッテリー生産、自動車製造の主要拠点が集中しています。中国、日本、韓国、インド、およびASEAN諸国は、それぞれ異なる産業の強みを通じて需要に貢献しています。日本と韓国は、精密製造および高度な画像処理技術の導入環境が成熟しています。中国の現地サプライヤー基盤はリース量の拡大を支えていますが、国際的なプロバイダーにとってはプレミアム価格設定の妨げとなる可能性があります。インドは依然として初期段階にあり、電子機器組立、自動車、製薬各社が検査ワークフローの刷新を進めています。TKHグループは、2026年上半期の決算において、バッテリー、FA(ファクトリーオートメーション)、半導体、民生用電子機器からの需要に牽引され、マシンビジョン分野においてアジア太平洋地域が大きな貢献を果たしたと報告しました。製造投資の規模とペースが、同地域のマシンビジョンシステムリース市場を支えています。
北米と欧州は、次に重要な地域ブロックであり、リースインフラが確立されています。北米は、成熟した資産金融環境と、自動車、半導体、食品加工分野における高度な自動化の恩恵を受けています。人件費や生産の国内回帰(リショアリング)計画も、マシンビジョン機器への投資を後押ししています。欧州は産業オートメーションの基盤が深く、ドイツは依然としてこの分野における重要な指標となっています。2025年、ドイツのリース比率は設備投資総額の26.6%に達し、新規契約額は3.2%増の831億2,000万ユーロ(901億9,000万米ドル)となりました。これにより、設備投資の決定が慎重な場合でも、オペレーティング・リース構造の利用が後押しされています。南米は、ブラジルの自動車および食品加工セクターに集中した、比較的小規模な需要基盤となっています。こうした環境において、リースは資金調達の制約や為替変動リスクへの対応手段となり得ます。
中東およびアフリカ地域は、2031年までCAGR12.37%で拡大すると予測されています。サウジアラビアやアラブ首長国連邦(UAE)における産業多角化プログラムは、高度な製造能力に対する需要を支えています。リースを利用すれば、施設が整備される間、恒久的な所有権を負担することなく、検査機器を利用することができます。南アフリカは、鉱業関連および食品加工製造業を通じて確立された基盤を提供しています。アフリカ全体におけるビジネスチャンスは依然として初期段階にありますが、前向きな方向に進んでいます。大規模な地域プロジェクトは、多くの場合、国際的なエンジニアリング・調達・建設(EPC)請負業者によって実施されます。これらの請負業者は、現地の販売代理店ではなく、世界の流通経路を通じてリース機器を入手する場合があります。したがって、国際的なプロバイダーは、現地子会社への即時の投資を行うことなく、マシンビジョンシステムのリース市場に参入することが可能です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- インダストリー4.0、高品質な自動化、およびゼロ欠陥製造
- ビジョン誘導型ロボティクスと柔軟な生産
- 電子機器、EV用バッテリー、食品、医薬品向けのAIを活用した検査
- 人手不足と一貫した検査への需要
- リースおよび「Vision-as-a-Service」による初期設備投資(Capex)の削減
- 技術の更新サイクルが加速し、所有よりも利用が好まれる傾向にあります
- 市場抑制要因
- プレミアムビジョンシステムの総所有コスト(TCO)が高いこと
- 熟練したインテグレーターおよびアプリケーションエンジニアの不足
- 急速に陳腐化するビジョン関連資産の不確実な残存価値
- データ居住地、サイバーセキュリティ、およびモデル責任に関する懸念
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 機器タイプ別
- マシンビジョンカメラ
- 光学機器およびレンズ
- 照明システム
- ビジョン処理装置
- 統合型ビジョンシステム
- 特殊画像システム
- ビジョン技術別
- 1Dイメージング
- 2Dイメージング
- 3Dイメージング
- ハイパースペクトルおよびマルチスペクトルイメージング
- 用途別
- 検査および品質管理
- 計測・計量学
- 識別とトレーサビリティ
- ガイダンスとポジショニング
- 欠陥検出
- ロボットビジョン
- リース期間別
- 短期
- 中期
- 長期
- エンドユーザー産業別
- 自動車およびEV
- エレクトロニクス・半導体
- 食品・飲料
- 医薬品および医療機器
- 包装
- ロジスティクスおよびウェアハウジング
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cognex Corporation
- KEYENCE CORPORATION
- OMRON Corporation
- Basler AG
- Teledyne Technologies Incorporated
- SICK AG
- Zebra Technologies Corporation
- Sony Group Corporation
- IDS Imaging Development Systems GmbH
- TKH Group N.V.
- MVTec Software GmbH
- Allied Vision Technologies GmbH
- Stemmer Imaging AG
- Datalogic S.p.A.
- Baumer Holding AG
- National Instruments Corporation
- NVIDIA Corporation
- Qualcomm Incorporated
- Emerson Electric Co.
- Panasonic Holdings Corporation
第7章 市場機会と将来の展望



