


マシンビジョンソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Machine Vision Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 154 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155271
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
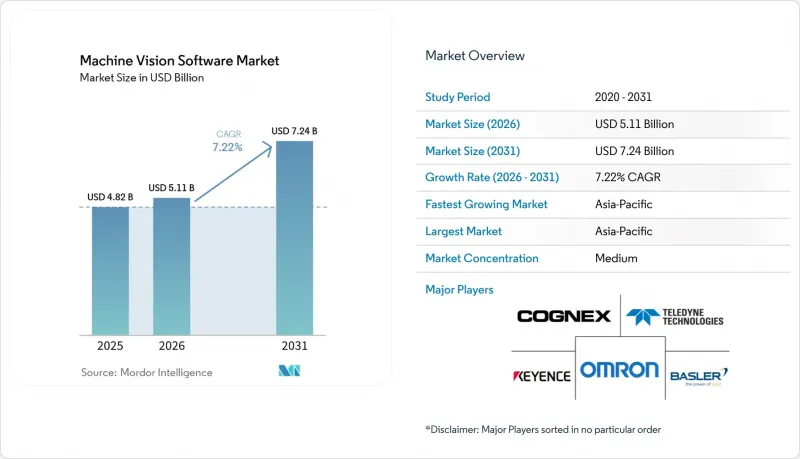
Mordor Intelligenceによると、マシンビジョンソフトウェア市場の規模は2025年に48億2,000万米ドルと評価され、2026年の51億1,000万米ドルから2031年までに72億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.22%となる見込みです。
世界のマシンビジョンソフトウェア市場の動向と洞察
ゼロ欠陥製造と自動検査
抜き取り検査から包括的なインライン検査への移行は、マシンビジョンソフトウェア市場の需要を牽引する中心的な要因であり続けています。OEM契約では、手作業による検査では一貫して達成できない極めて低い欠陥許容値が設定されるケースが増えています。ディープラーニングモデルは、制御された環境下で非常に高い検出精度を達成しましたが、最近の調査によると、報告されている実装の多くは依然としてプロトタイプまたはパイロット段階にとどまっています。これは、複数の工場にわたる導入を支援できるサプライヤーにとって、大きな展開の機会となります。自動車および医療機器の品質要件も、再現性があり検証可能な記録を提供する検査システムを好む傾向にあります。検査結果が単なる独立した品質記録にとどまるのではなく、製造実行システムを通じて是正措置をトリガーする場合、ソフトウェアの価値はさらに高まります。
ビジョンワークフローにおけるAIおよびディープラーニングの導入
ディープラーニングはマシンビジョンソフトウェア市場を変革しつつあります。従来のサプライヤーはニューラルネットワーク機能を追加する必要に迫られる一方、AIネイティブのサプライヤーが既存の検査アプリケーション市場に参入しているからです。導入が最も進んでいるのは、厳しい公差や製品のばらつきにより、固定された検査ルールの有効性が制限される自動車、エレクトロニクス、物流の分野です。2026年3月に発表されたコグネックスの調査によると、回答者の57%がすでにマシンビジョン業務でAIを利用しており、30%が近い将来の導入を計画していることが明らかになりました。MVTecは2026年5月、AIおよびルールベースのパフォーマンスの向上、マルチモーダルな視覚的プロンプト、トレーニング画像の要件を削減するツールを備えた「HALCON 26.05」をリリースしました。専門家以外でもモデルの構築や保守が可能なプラットフォームは、ビジョンとAIの統合を担う人材の不足という課題に対処できます。こうした使いやすさを重視する取り組みにより、従来は専門のエンジニアリングチームを必要としていたアプリケーションを超えて、導入範囲を拡大することが可能になります。
統合ビジョンセルの総所有コストの高さ
統合ビジョンセルの総所有コストは、マシンビジョンソフトウェア市場、特に中規模の製造業者にとって大きな制約となっています。複数ラインへの導入に向けた統合サービスの費用は、AIモデルのトレーニング、オペレーターのトレーニング、およびその後の再トレーニング費用を含めずとも、1万5,000米ドルから4万5,000米ドルに上る場合があります。引用されたベンチマークによると、初年度の導入コストのうち、ハードウェアの償却費と統合作業費が52%を占めていました。その後、コストはソフトウェア、サポート、および継続的な運用費へと移行しますが、これは機器の1回限りの購入を中心とした調達計画と矛盾する可能性があります。コグネックスは2026年5月に「OneVision」を一般提供開始し、導入規模の拡大に伴い最大50%のコスト削減を実現したと報告しています。モデル管理の一元化により、一部のコスト問題は解決できますが、購入者は長期的なサブスクリプションやプラットフォームへの依存度についても評価する必要があります。
セグメント分析
2025年、ビジョン検査および品質保証ソフトウェアは、マシンビジョンソフトウェア市場シェアの33.21%を占めました。その確固たる地位は、自動車、民生用電子機器、食品包装ラインにおける欠陥検出での長期的な利用を反映しています。AIおよびディープラーニングビジョンソフトウェアの市場規模は、2031年までCAGR8.63%で拡大すると予測されています。この成長は、製品の外観上のばらつき、新たな欠陥パターン、あるいは複雑な表面形状が存在する場合に、ルールベースのツールが直面する課題と関連しています。航空宇宙、特殊化学品、医療機器分野における少量多品種の製造業者は、膨大な実際の欠陥画像ライブラリではなく、合成欠陥データを用いてモデルを学習させるケースが増えています。
ビジョン開発およびプログラミングソフトウェアは、カスタマイズされたアプリケーションを構築するインテグレーターや社内エンジニアリングチームにとって、依然として重要な役割を果たしています。また、画像処理・分析ソフトウェアも、特殊な測定や分類を必要とするアプリケーションの中核となるインフラであり続けています。HALCON 26.05では、AIおよびルールベースの手法における処理速度の向上、マルチモーダル言語モデルのサポート、および物体検出機能の強化が追加されました。キャリブレーション、構成、およびシステム管理ツールは、ビジョンシステムの導入台数が増えるにつれて拡大する傾向にあります。サプライヤーは、これらの機能を個別のライセンスとして販売する代わりに、サブスクリプションに組み込むケースが増えています。このアプローチにより、顧客1人あたりのソフトウェア収益を向上させると同時に、ハードウェア主導の購買決定においてコストの可視性を低下させることができます。
2025年には、オンプレミスおよびエッジソフトウェアが収益の72.34%を占めました。この状況は、1分あたり200台以上で稼働する生産ラインにおいて、10ミリ秒以内に推論結果を受け取る必要があるというニーズを反映しています。クラウドベースのソフトウェアは、2031年までCAGR7.89%で拡大すると予測されています。マシンビジョンソフトウェア市場では、主にモデルの一元的なトレーニング、バージョン管理、拠点間のガバナンス、および集計分析のためにクラウドシステムが利用されています。検査判定が不良品排除装置を制御する場合、クラウドの利用であってもローカルでの実行要件がなくなるわけではありません。このため、生産ラインでの迅速な判定とモデル管理の連携の両方を必要とするメーカーにとって、ハイブリッドアーキテクチャが重要となります。
コグネックスは2026年5月、クラウド・トゥ・エッジ環境として「OneVision」を発表しました。このソリューションは、一元化されたトレーニングとガバナンスをサポートすると同時に、生産中はクラウド接続がなくてもローカルでの検査を継続できるようにします。このアーキテクチャにより、日常的な検査をエッジ側で行うことで、遅延、帯域幅、および工場現場への露出を抑制することができます。ハイブリッド展開は、100か所以上の検査ポイントを運用する企業にとって特に有効です。そのような環境では、エッジデバイスがほとんどの画像フレームをローカルでフィルタリングし、クラウドツールがフラグが立てられたケースや再トレーニングを管理します。したがって、マシンビジョンソフトウェア市場は、単にオンプレミスシステムからクラウドへの移行ではなく、ローカル実行と一元的なガバナンスを組み合わせたモデルとして発展しています。
地域別分析
アジア太平洋地域は2025年の売上高の34.88%を占め、2031年までCAGR8.71%で成長すると予測されています。同地域のマシンビジョンソフトウェア市場は、大規模な製造基盤に加え、バッテリー工場、半導体製造、電子機器組立への広範な投資が組み合わさっています。中国は、バッテリー・ギガファクトリーや半導体生産能力の増強を通じて、持続的な調達需要を牽引しています。日本では、キーエンスが半導体バックエンド検査においてライセンシングをシステム契約に組み込んでいるため、独自の市場構造を形成しています。インドでは、世界のOEM各社が同国での生産を拡大する中、「生産連動型インセンティブ(PLI)」プログラムを通じて電子機器の製造能力を拡充しています。
北米は2025年に第2位の規模を誇る地域でした。マシンビジョンソフトウェア市場は、自動車組立、航空宇宙、医療機器生産、および先端半導体製造によって支えられています。同地域では、AIネイティブの開発プラットフォーム、クラウドからエッジまでのモデル管理、および医薬品のトレーサビリティがより重視されています。これらの用途は、ハードウェア中心の導入に比べて、より高いソフトウェアライセンス価値と、より多くの継続的なサブスクリプション収益を生み出す可能性があります。北米のOEM各社が自動車生産をニアショア化し、製造ネットワーク全体で共通の品質基準を適用するにつれ、メキシコは重要な調達拠点となりつつあります。
欧州は、ドイツに密集する自動車OEMおよびティア1サプライヤーの基盤によって特徴づけられています。2026年に稼働を開始するBMWのウッドラフ工場における第6世代バッテリー生産ラインでは、溶接ビードのAI支援インライン検査と、最終工程でのバッテリー100%検査が導入されています。英国、フランス、イタリア、スペインでは、自動車、航空宇宙、食品包装、医薬品製造からの需要を支えています。欧州の購入者は、サイバーセキュリティ、監査証跡、および接続型検査システムのオンプレミス導入オプションをますます重視するようになっています。中東および南米は依然として小規模な市場ですが、サウジアラビアやUAEにおけるグリーンフィールド投資、ならびにブラジルにおける自動車および食品加工分野の需要が、新たな導入を後押ししています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ゼロ欠陥製造と自動検査
- ビジョンワークフローにおけるAIおよびディープラーニングの導入
- ビジョン誘導型ロボティクスとスマートファクトリーの導入
- 人手不足と検査コストの上昇
- 食品、医薬品、電子機器の生産におけるトレーサビリティ要件
- 少量生産向けの再利用可能なビジョンモデルと合成欠陥データ
- 市場抑制要因
- 統合型ビジョンセルの総所有コストが高め
- レガシーシステムの統合と導入の複雑さ
- ビジョンとAIの統合を専門とする人材の不足
- コネクテッド・ビジョン・システムにおけるサイバーセキュリティおよびデータガバナンスのリスク
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソフトウェアタイプ別
- ビジョン開発およびプログラミングソフトウェア
- 画像処理・解析ソフトウェア
- AI/ディープラーニング・ビジョンソフトウェア
- 画像検査および品質保証ソフトウェア
- その他のソフトウェアの種類
- 展開モデル別
- オンプレミス/ エッジソフトウェア
- クラウド型ソフトウェア
- ハイブリッドソフトウェア
- 用途別
- 品質検査および欠陥検出
- 計測・計量
- ロボットの誘導およびビンピッキング
- 識別、OCR、トレーサビリティ
- 組立検証
- プロセス監視
- 産業分野別
- 自動車・モビリティ
- エレクトロニクス・半導体
- 産業用機械・設備
- EVおよびバッテリー製造
- 医薬品および医療機器
- 食品・飲料・包装
- 航空宇宙・防衛
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cognex Corporation
- Keyence Corporation
- Teledyne Technologies Incorporated
- Omron Corporation
- Basler AG
- Zebra Technologies Corporation
- SICK AG
- MVTec Software GmbH
- National Instruments Corporation
- Datalogic S.p.A.
- Atlas Copco AB
- TKH Group N.V.
- Stemmer Imaging AG
- Vitronic GmbH
- ISRA VISION AG
- Landing AI, Inc.
- NVIDIA Corporation
- Siemens AG
第7章 市場機会と将来の展望



