


Camera Link HSインターフェースコンポーネント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Camera Link HS Interface Components - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163365
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
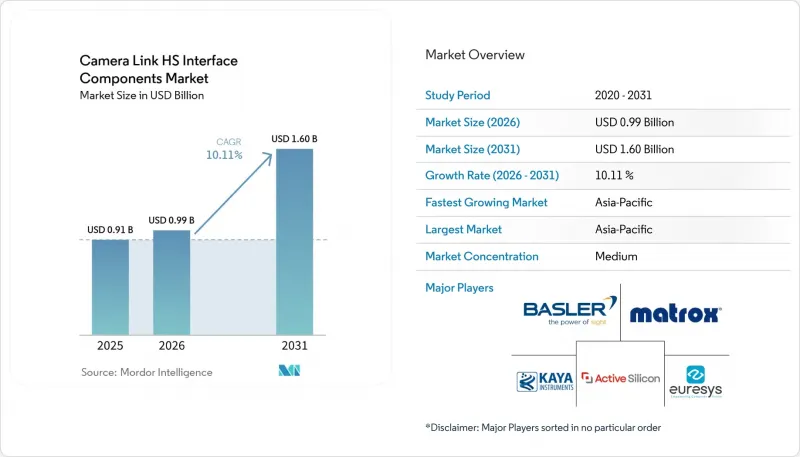
Mordor Intelligenceによると、カメラリンクHSインターフェース部品市場の規模は、2025年に9億1,000万米ドル、2026年に9億9,000万米ドルとなり、2031年までに16億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 10.11%で拡大すると見込まれています。
世界のカメラリンクHSインターフェース部品市場の動向と洞察
高解像度・高フレームレートのマシンビジョンに対する需要の高まり
画素サイズが小さく、解像度が高いカメラセンサーは、センサーと画像取得システム間のインターフェースに大きな負荷をかけます。生産環境で持続的な高データ転送速度が求められる場合、並列LVDSカメラリンクシステムは実用性に欠けるものとなります。Teledyne DALSA社は2026年8月、8,192×8,192のセンサー、2.5マイクロメートルの画素、最大65 fpsのフレームレートを備えた「Falcon4-CLHS M8200-Scientific」を発売しました。その公表された仕様は、ライフサイエンスや計測分野における大判イメージングに必要なスループット要件を裏付けています。Camera Link HSインターフェースコンポーネント市場は、ユーザーが単に高い帯域幅だけでなく、予測可能な画像転送を必要とする場合に恩恵を受けます。また、CLHSのパケット化により、関心領域をフレームごとに変更することが可能となり、1台のカメラで同一ライン上の多様な検査タスクに対応できるようになります。この規格のGenICamおよびメッセージプロトコルのサポートにより、システム構築業者は異なるベンダーの機器を組み合わせることが可能になります。
半導体および電子機器検査の拡大
半導体検査装置は、先進的な製造工程で求められるスループットを維持しつつ、より微細な表面欠陥を検出する必要があります。Onto Innovation社は2026年3月、欠陥検出感度を150 nmまで高め、前世代の装置に比べて最大5倍のスループットを実現した「Dragonfly G5」検査システムを発表しました。先進パッケージング、ゲート・オール・アラウンド(GoA)構造、および高帯域幅メモリスタックには、広範囲な画像カバレッジと精密な測定が求められます。これは、カメラリンクHSインターフェース部品市場を後押しする要因となります。なぜなら、検査プラットフォームの設計段階において、カメラやフレームグラバーの選定がしばしば決定されるからです。製造工場に設置された装置は、その稼働期間を通じて、交換用部品に対する需要を維持することができます。日本産業用イメージング協会は、カメラリンクHS規格に関連する組織の一つであり、日本の装置サプライヤーの間で同規格の認知度向上に貢献しています。中国のサプライヤーもまた、輸入部品への依存度を低減するため、プロトコルスタックの開発を進めています。
CoaXPressおよび高速イーサネット代替技術への移行
CoaXPress v2.0は、4つのマイクロBNC接続を介して最大50 Gbpsの帯域幅を集約し、同じ同軸ケーブルを介して電力供給を行うことができます。これにより、別途の電力インフラが必要となる工場環境における設置作業を削減できます。Basler社は2026年4月、imaFlex 2 Dual 100フレームグラバーと、500 kHz、16Kラインレートのカメラを組み合わせた、CoaXPress-over-Fiber TDIビジョンシステムを発表しました。また、Emergent Vision Technologies社も2026年6月より、QSFP28ファイバーインターフェースを搭載した100GigEカメラの出荷を開始しました。これらの代替製品は、イーサネットのスケジューリング動作に対応するシステムや、ケーブル経由の電力供給を優先するシステムにおいて、競争力を発揮します。一方、低ジッターと長距離のファイバー伝送が不可欠な分野では、Camera Link HSインターフェースコンポーネント市場が依然としてその地位を維持しています。
セグメント分析
2025年、CLHSカメラはCamera Link HSインターフェースコンポーネント市場において35.87%のシェアを占めました。このシェアは、エリアスキャンおよびラインスキャンカメラの高い単価、ならびにフレームグラバーよりも先にカメラが交換されるという一般的な機器アップグレードの順序を反映したものです。Teledyne DALSA社のFalcon4-CLHSシリーズは、2.8メガピクセルから67メガピクセルまでの解像度をカバーし、最速構成では最大1,200 fpsのフレームレートを実現しています。2026年6月に発売された「Linea HS2 8K」カメラは、裏面照射型TDI CMOSセンサーと最大1 MHzのラインレートを組み合わせ、低照度環境下での高速撮像を実現しています。フレームグラバーは、カメラをホストシステムに接続し、FPGA処理をサポートできるため、次に重要なコンポーネント群となります。KAYA Instruments、Gidel、BitFlow、およびEuresysは、画像取得と前処理をサポートできるプログラマブルなプラットフォームを提供しています。
CLHS FPGA IPコアおよび開発キットは、2026年から2031年にかけてCAGR13.27%で拡大すると予測されています。A3社のVHDL-93 IPコアは、Altera、Xilinx、Microsemiの各FPGAプラットフォーム上でのCLHS開発をサポートし、独自仕様のチップセットへの依存度を低減することができます。Camera Link HSインターフェースコンポーネント業界には、ケーブル、光学アセンブリ、インターフェースボード、メザニンカード、信号変換器、レンジエクステンダー、シミュレータ、および試験装置も含まれます。信号変換器やレンジエクステンダーは、ケーブル長が300メートルを超える航空宇宙分野や科学システムにおいて重要です。カメラシミュレータを使用することで、エンジニアはカメラを調達する前に、制御されたデータパターンを用いてデータ取得パイプラインをテストすることができます。これにより、複数のハードウェアおよびソフトウェアサプライヤーを統合したシステムにおける検証リスクを低減できます。コンポーネントの選択肢が広がることで、ユーザーは共通のCLHSインターフェースを基盤としてシステムを構築できるようになります。
2025年、Mプロトコルはプロトコル売上高の62.53%を占めました。その導入実績は、最大15メートルの銅線CX4回線上で3.125~5 Gbpsで動作する設計を中心に築かれてきました。その8b/10b符号化方式は、コスト重視のFPGA設計において実装が比較的容易です。10 Gbpsのファイバー導入がより高コストであった当時、多くの検査機器ベンダーがMプロトコルを採用しました。この導入基盤は、交換やアップグレードプログラムにおけるMプロトコルへの需要を引き続き支えています。また、機器所有者にとっては、中距離アプリケーション向けの使い慣れたインターフェースを提供しています。
Xプロトコルは、2026年から2031年にかけてCAGR13.83%で拡大すると予測されています。A3 CLHS v1.2仕様は、同一のIPコアおよび市販のSFP28、QSFP28、MPO光モジュールを使用して、10 Gbpsから25 Gbpsへの移行をサポートしています。その64b/66bエンコーディングと前方誤り訂正機能は、科学機器、大規模な工場レイアウト、および航空宇宙分野のイメージングにおける長距離ファイバーリンクに適しています。A3はまた、128ビットSerDes入力へのブリッジを備えた同一のコアを使用し、レーンあたり50 Gbpsを実現する道筋についても説明しています。これにより、サプライヤーはインターフェースの全面的な再設計を行うことなく、容量の向上を図ることができるでしょう。このプロトコルは、決定論的なファイバーリンクに適していることから、Camera Link HSインターフェースコンポーネント市場におけるその役割を裏付けています。
地域別分析
2026年、アジア太平洋地域は売上高の39.81%を占め、「カメラリンクHSインターフェースコンポーネント市場」において最大の地域シェアを記録しました。同地域は2031年までCAGR12.47%で拡大すると予測されており、これは各地域の中で最も高い成長率です。この地位は、中国、韓国、台湾、日本といった主要な半導体および電子機器生産拠点が同地域に集中していることを反映しています。新たな製造能力と先進パッケージングへの投資が、検査システムの需要を支えています。Teledyne Vision Solutions社は、2026年3月に上海で開催された「Vision China」において、CLHSを搭載したイメージング製品を発表しました。この発表では、ウェーハ計測、ディスプレイ検査、工場自動化などの用途について取り上げられました。
北米および欧州は、科学用イメージング、航空宇宙、防衛、および特殊なシステム統合活動により、Camera Link HSインターフェースコンポーネント市場の残りの売上高の大部分を占めています。北米における調達事例としては、NASAのゴダード宇宙飛行センターが、InGaAs短波赤外線カメラの地上放射線試験用に、BitFlow社のAxion-CLフレームグラバーを採用したことが挙げられます。欧州には、Silicon Software、Euresys、およびドイツの機器サプライヤーを含む、集中したマシンビジョンエコシステムが存在します。EMVAはCLHS規格を共同で承認しており、これにより欧州の検査機器開発者間での利用が促進されています。Gidel社は、シュトゥットガルトで開催された「VISION 2026」の航空宇宙・防衛イノベーションツアーにおいて、同社のFantoVision FPGAプラットフォームを発表しました。
南米では、ブラジルの自動車部品サプライヤーやアルゼンチンの電子機器組立事業において、CLHSが早期に採用されています。中東およびアフリカは、Camera Link HSインターフェースコンポーネント市場において新興の調達地域となっており、サウジアラビアやUAEでは、航空機搭載型監視システムや長距離偵察システム向けの防衛需要が見られます。これらのシステムでは、300メートルを超える光ファイバーリンクが必要となる場合があります。同市場では、これらの地域において有資格のインテグレーターが不足しているという課題に直面しています。現地のシステム構築業者には、試運転や検証において外部からの支援が必要となる場合があります。A3社のVHDL IPコアおよび製品登録プログラムにより、開発者は独自プロトコルに依存することなくCLHS製品を構築できるようになります。これにより、現地での実装能力を段階的に向上させることが可能です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高解像度・高フレームレートのマシンビジョンに対する需要の高まり
- 半導体および電子機器の検査分野の拡大
- AIを活用した産業オートメーションおよびエッジ処理の成長
- 決定論的かつ低遅延のイメージングリンクの採用拡大
- 航空宇宙・防衛分野における耐放射線性および長距離撮像の要件
- 再利用可能なオープンCLHS IPコアが、設計導入の障壁を低減しています
- 市場抑制要因
- CoaXPressおよび高速イーサネットの代替技術への移行
- 高いシステム統合および検証コスト
- ネイティブCLHSカメラおよび認定インテグレーターの供給が限られていること
- インターフェース・チップセットの陳腐化と専用ファームウェアへの依存
- マクロ経済要因が市場に与える影響
- 業界のサプライチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネントタイプ別
- CLHSカメラ
- CLHSフレームグラバー
- CLHSインターフェースボードおよびメザニンカード
- CLHSケーブルおよび光アセンブリ
- CLHS信号変換器およびレンジエクステンダー
- CLHS FPGA IPコアおよび開発キット
- CLHSカメラシミュレータおよび試験装置
- プロトコル別
- Mプロトコル
- Xプロトコル
- チャネル数別
- シングルチャネル
- デュアルチャネル
- マルチチャネル
- エンドユーザー産業別
- 産業用オートメーションおよび機械メーカー
- 電子・半導体メーカー
- 自動車メーカーおよびティアサプライヤー
- 医療機器およびライフサイエンス関連組織
- 航空宇宙・防衛関連組織
- 研究機関および大学
- システムインテグレーターおよび受託検査事業者
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Teledyne Digital Imaging, Inc.
- Matrox Electronic Systems Ltd.
- BitFlow, Inc.
- Euresys SA
- Active Silicon Limited
- KAYA Instruments Ltd.
- Gidel Ltd.
- Basler AG
- Imperx, Inc.
- Pleora Technologies Inc.
- Adimec Advanced Image Systems B.V.
- Silicon Software GmbH
- Photonfocus AG
- Vieworks Co., Ltd.
- JAI A/S
- Allied Vision Technologies GmbH
- EPIX, Inc.
- Hefei I-TEK Opto-Electronics Co., Ltd.
- Beijing JoinHope Image Technology Co., Ltd.
- Beijing Daheng Image Vision Co., Ltd.
- NED Image Technology Co., Ltd.
- IO Industries Inc.
- Optronis GmbH
- Mikrotron GmbH
第7章 市場機会と将来の展望



