


インドのオンラインチュータリングサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
India Online Tutoring Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185068
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドのオンライン家庭教師サービス市場は2025年に31億9,000万米ドルの規模となり、2026年の33億2,000万米ドルから2031年までに46億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.81%となる見込みです。
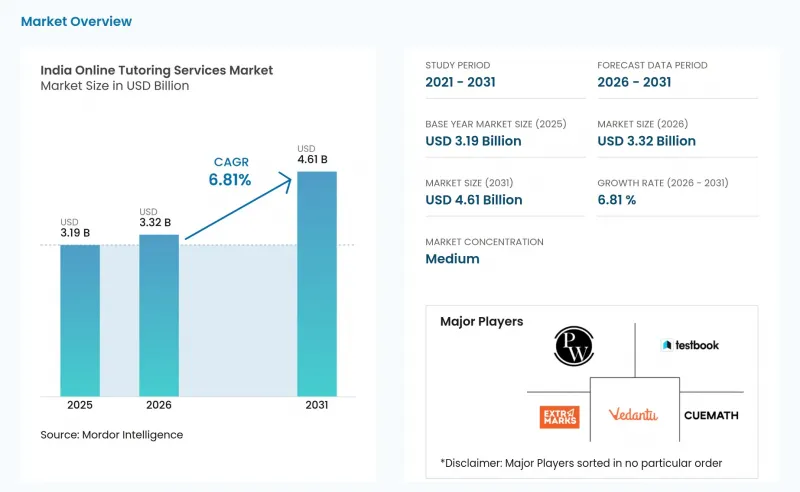
インドのオンライン家庭教師サービス市場の動向と洞察
JEE、NEET、およびUPSC関連試験の受験対策に対する需要の高まり
インドの試験対策システムは、オンライン個別指導サービスの需要を牽引する主要な要因です。競争率の高い試験の受験者数が非常に多いことから、体系的なデジタル学習ソリューションに対する学習者の基盤が広範に存在することが明らかです。SATHEEのような政府支援の取り組みにより、各地のJEEおよびNEET受験生の間で、オンライン学習形式への親しみが増しています。こうした受容の高まりは、デジタル指導に対する抵抗感を和らげ、より多くの学生が指導付きのオンライン学習を取り入れるよう促しています。試験の結果がカレッジへの入学、キャリアの機会、社会的流動性に直接影響を与えるため、この分野の需要は一般的な個別指導に比べて、より選択の余地が少ないものとなっています。
オンラインとオフラインを融合したハイブリッド指導モデル
ハイブリッド型サービスは、デジタルの拡張性と地域に根差した実店舗の存在を組み合わせることで、インドのオンライン個別指導サービス市場において信頼を築き、成約率を高めるための実用的なモデルとなっています。PhysicsWallah社は、テクノロジーを活用したオフラインセンターの数を増やしており、過去数年間で著しい成長を遂げたと報告しています。同社はまた、IPOによる調達資金をオフラインネットワークのさらなる拡大に充てています。この動向は、オンライン個別指導において、特に保護者が目に見えるサポート体制を求める高価値な試験対策分野において、現地での安心感が引き続き重要であることを浮き彫りにしています。また、ハイブリッドモデルは、第2級都市における成約率の向上にも寄与しています。これらの都市では、家族が講師、カウンセラー、またはサポートスタッフと直接対面した後に、受講登録を行う傾向が強いためです。インドのオンライン個別指導サービス市場において、ハイブリッド型の成長は、教育関連の支出において信頼が果たす極めて重要な役割を反映しています。
農村部における端末へのアクセスとデジタルリテラシーの格差
インドのオンライン学習サービス市場は、端末の所有率が向上しているにもかかわらず、農村部ではアクセスに関する課題に直面しています。農村部の世帯におけるスマートフォンの普及率は依然として都市部よりも低く、これは国内における不均衡な分布を反映しています。農村部の通信普及率に関するデータによると、多くのユーザーが依然として信頼性の高いデジタルアクセスを欠いており、これがオンライン家庭教師プラットフォームの普及を制限しています。この格差により、大都市圏向けの製品設計を小規模な町や農村地域でそのまま適用することは困難となっています。これらの課題に対処するためには、農村部のユーザーを効果的に巻き込むために、低帯域幅に対応した授業形式、ユーザーフレンドリーなインターフェース、および改善されたオンボーディングプロセスが市場に求められています。
セグメント分析
2025年、競合試験対策は売上高の40.24%を占め、インドのオンライン学習サービス市場において、教育分野で最大のセグメントとなりました。これは、試験の結果が高等教育や就職の機会に直接影響を与える分野において、強い支払い意欲が反映されていることを示しています。需要が最も高いのは、工学、医学、公務員試験の対策分野であり、これらの分野では、体系的なコンテンツ、規律ある模擬試験、継続的な疑問解消が求められています。「SATHEE」のような政府主導の取り組みにより、デジタルを活用した学習習慣が促進され、多くの学生がその後、高度な指導を受けるために有料プラットフォームを選択しています。試験対策は、業界内のあらゆる学習者層において、依然として主要な収益源となっています。
専門職およびスキル開発分野は、2031年までCAGR7.45%で成長すると予測されており、インドのオンライン個別指導サービス市場において、教育レベル別セグメントの中で最も急速に成長する分野となる見込みです。この成長は、コーディング、コミュニケーション、金融、および従来の学校教育を超えたキャリア志向のスキル向上を求める社会人や年長の学習者によって牽引されています。試験対策セグメントよりは規模が小さいもの、学習者が学事暦に縛られないため、このセグメントは収益の多様化に寄与しています。関連するスキル重視の形式は収益性を示しており、就職力やコミュニケーション能力の向上に即した成果重視のスキル習得モデルの実現可能性を裏付けています。市場が成熟するにつれ、このセグメントは、教育に重点を置いた中核事業を維持しつつ、試験サイクルを超えた収益源を拡大する機会をプラットフォームに提供しています。
2025年には、個人学習者が収益の88.12%を占めており、これはインドのオンライン個別指導サービス市場が、家族による資金提供と学生主導の購入に依存していることを反映しています。個別指導は主に、正規の教育とは別の補習サービスとして利用されており、受講の決定には試験日程、保護者の信頼、講師の質などが影響しています。この構造により、消費者向けブランドは急速な成長を遂げましたが、一方で、周期的な解約や高い顧客獲得コストといった課題も生じています。市場は依然として消費者中心ですが、エンドユーザー層を多様化させることで、収益の安定性を高めることができるでしょう。
学校や教育機関は、2031年までCAGR7.98%で成長すると予測されており、インドのオンライン個別指導サービス市場において最も急成長しているエンドユーザー層として台頭しています。この成長は、デジタル学習ツールに対する政策的な支援や、従来の教育を補完する個別指導モデルに対する教育機関の関心によって牽引されています。教育機関向けチャネルは、個人消費者への新規顧客獲得への依存度を低減させ、教室や学校システム全体での安定した利用を促進します。また、プラットフォームを、教育体制の代替物ではなく、テクノロジーや個別指導を実現する手段として位置づけることにもつながります。直接的な消費者需要よりは規模が小さいもの、このセグメントは長期的な事業運営の安定性において重要性を増しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- JEE、NEET、およびUPSC関連試験の受験対策に対する需要の高まり
- オンラインとオフラインを組み合わせたコーチングモデル
- 差別化要因としての教師の質と成果の一貫性
- 地方言語コンテンツの第2級・第3級都市への拡大
- モバイルファーストの配信と低コストデータ通信の普及
- AIを活用したパーソナライゼーションと適応型学習
- 市場抑制要因
- 地方におけるデバイスへのアクセスとデジタルリテラシーの格差
- 高い顧客獲得コスト
- 規制対象外の認証に対する信頼の低さ
- 収益化の分散化と単位収益性の低さ
- バリューチェーン/サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模および成長予測(米ドル、金額)
- 教育レベル別
- K-12教育
- 高等教育
- 競争試験対策
- 専門職およびスキル開発
- エンドユーザー別
- 個人学習者
- 学校・教育機関
- 提供モデル別
- ライブオンライン個別指導
- 録画済み/自分のペースで学習
- 価格モデル別
- サブスクリプションベース
- セッションごとの課金
- コース別パッケージ
- 地域別
- 北インド
- 南インド
- 東インド
- 西インド
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Vedantu Innovations Pvt. Ltd.
- PhysicsWallah Limited
- Testbook Edu Solutions Pvt. Ltd.
- Extramarks Education India Pvt. Ltd.
- CueLearn Pvt. Ltd.
- Sorting Hat Technologies Ltd.(Unacademy)
- Oliveboard Comptech Pvt. Ltd.
- Chegg Inc.
- Filo EdTech Pvt. Ltd.
- PlanetSpark
- Superprof SAS
- LearnPick Technologies Pvt. Ltd.
- ThinkVidya Learning Pvt. Ltd.(UrbanPro)
- TutorComp Infotech(India)Pvt. Ltd.
- eTutorWorld Corporation
- Adda247
- TutorsPoint Learning Solutions Pvt. Ltd.
- AmazingTalker
- Preply Inc.
- Cambly Inc.