


米国のオンラインチュータリングサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Online Tutoring Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185063
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、米国のオンライン家庭教師サービス市場の規模は、2025年に135億3,000万米ドル、2026年に143億5,000万米ドルとなり、2031年までに224億6,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR9.37%で成長すると見込まれています。
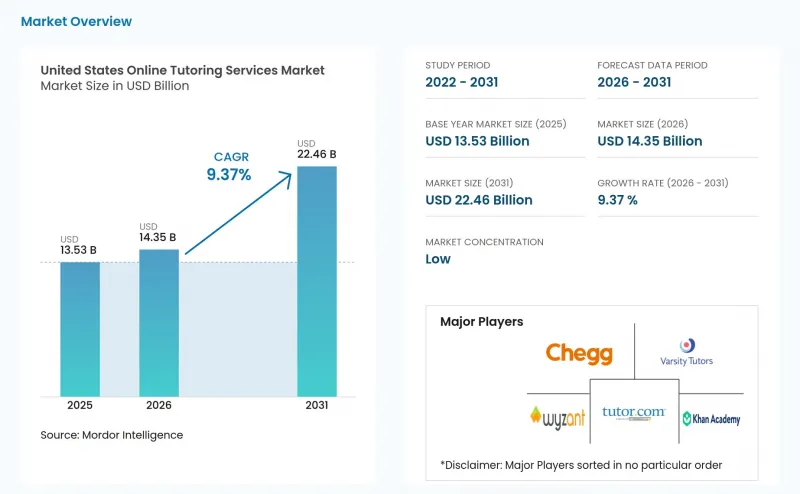
米国のオンライン個別指導サービス市場の動向と洞察
オンライン個別指導の柔軟性:学習者層を横断する構造的な需要
学習者が学校のスケジュール、勤務時間、家族の生活リズムに合わせたサポートを期待するようになったため、柔軟性は依然として米国のオンライン個別指導市場における最も明確な需要の原動力の一つとなっています。ユーザーから提供された草案によると、非同期型およびオンデマンド型のモデルが、K-12(幼稚園から高校まで)の家庭、大学生、および働く成人からの支出を引き付けており、これにより年齢層や使用事例を問わず需要が拡大しています。upGrad Enterpriseが2025年に実施した労働力調査によると、米国の専門職の58%が自分のペースで進められるモジュールを好み、55%が職務に合わせたプログラムを好むことが判明しており、これは柔軟なデジタル形式への移行を裏付けるものです。公立学校での導入状況も同様の方向に進んでおり、オンデマンドのオンライン個別指導を利用する割合は、2024年の8%から2025年6月までに11%へと上昇し、特に規模の大きな学校ほど導入率が高くなっています。この傾向は、柔軟性が単に家庭の好みであるだけでなく、米国のオンライン個別指導市場において、教育機関がますます積極的に導入しようとしている機能であることを示している点で重要です。
AIを活用したパーソナライゼーションと分析:チューターの生産性の限界を押し広げる
米国におけるオンライン個別指導市場では、AIは単なる付加機能から中核的な運用レイヤーへと移行しており、特に学校や体系的な高頻度プログラムにサービスを提供する事業者において顕著です。Varsity Tutorsは2025年4月に「Live+AI」プラットフォームを全米で展開し、同プラットフォームにより、対象となるスキル領域での習熟度が最大2倍向上すると同時に、講師の事務作業を週あたり7~10時間削減できたと発表しました。このプラットフォームの中核となる設計には、AIによって生成されるセッションの分析結果、リアルタイム分析、動画再生、および進捗報告の自動化が含まれており、分析機能が単なるバックオフィスツールではなく、価値提案の一部となりつつあることを示しています。これにより、学習成果を記録できるプラットフォームと、依然として利用可能性のみで競争しているプラットフォームとの間のパフォーマンス格差が拡大しており、これは米国のオンライン家庭教師市場における重要な変化です。また、生徒のデータプライバシーに関する規制上の期待も、学校向け契約におけるAI導入のハードルを高くしており、これにより、コンプライアンス対応能力の高いプロバイダーが有利になっています。
バーチャル学習における人間同士のつながりの欠如:継続率を低下させる構造的な要因
多くの学習者が依然として、ライブでのやり取りを上達と自信の核心と捉えているため、人間同士のつながりは、米国のオンライン家庭教師市場において依然として重要な制約要因となっています。Preplyが2026年1月の資金調達発表で引用した2025年の効率性調査によると、学習者の96%が人間の講師や実際の会話を不可欠であると捉えており、97%が人間とのやり取りが自信を高めたと回答しました。この問題は、K-12(幼稚園から高校まで)の個別指導において特に重要であり、保護者たちはテストの点数や課題の完了状況と同様に、関与の質を通じて価値を判断することが多いからです。提供された草案では、プレミアムプロバイダーが「人間主導・AI活用型」のモデルを採用していることも指摘されています。このモデルでは、AIが進捗管理や教材作成を担当し、講師は指導と学習意欲の向上に注力します。このアプローチは顧客の定着率向上に寄与しますが、低コストでの規模拡大は困難であり、その結果、米国のオンライン家庭教師市場全体で利益率への圧力が続いています。
セグメント分析
2025年、学業指導は米国のオンライン個別指導市場シェアの52.3%を占め、学校支援、大学進学準備、主要カリキュラムの補強といった分野において最大の科目セグメントとなりました。このセグメントが依然として大きな規模を維持しているのは、数学、理科、作文、その他の基礎科目において、学年度を通じて、また試験期間を中心に継続的な需要が生じているためです。この安定した需要パターンにより、プロバイダーは、受講期間が限定的なニッチな学習カテゴリーに比べて、より予測可能な収益基盤を確保できます。また、この草案では、音楽や専門的な試験対策などの他の教科分野は、規模は小さいもの付加価値が高く、学習者がより積極的に費用を支払う傾向があることも指摘されています。こうした特徴により、米国のオンライン個別指導市場において新たな成長テーマが注目を集める中でも、学業指導が依然として中核的なセグメントであり続けている理由が説明されます。
「専門・スキル系指導」は、2031年までCAGR11.4%で成長すると予測されており、米国のオンライン指導市場において最も成長が速い分野となる見込みです。この成長加速は、雇用主が支援するスキルアップ、資格取得のニーズ、および学業上の目標と仕事に関連する資格取得を組み合わせようとする成人学習者によって牽引されています。語学学習も引き続き魅力的なプレミアムカテゴリーであり、Preplyが2026年1月に12億米ドルの評価額で実施したシリーズD資金調達からは、AI支援ツールと組み合わせた場合、講師主導のライブ語学指導が依然として投資家から強い信頼を得ていることが示されています。デジタルSATへの移行は、学力試験対策プラットフォームに対する技術的なハードルも引き上げており、これは教科の専門知識とデバイスネイティブな配信を組み合わせることができるプロバイダーにとって有利に働きます。これらの変化を総合すると、米国のオンライン家庭教師業界が、学校中心の基盤から、より広範なスキルと資格を重視するモデルへと拡大していることがわかります。
2025年には、構造化された、あるいはスケジュールに基づいた個別指導が収益の61.7%を占めており、米国のオンライン個別指導市場において、依然として正式な提供形態が最大のシェアを占めていることが示されています。この状況は、学校、大学、および企業の学習担当チームのニーズを反映しており、これらの組織は一般的に、出席記録、進捗状況の追跡、および説明責任の要件と結びついた、スケジュールに基づいたセッションを好む傾向にあります。また、この草案では、コンプライアンス重視の調達においては、各セッションで何が実施されたか、および学習者が時間の経過とともにどのように進歩したかを記録できる形式が好まれる傾向にあることも指摘されています。これにより、家庭での需要が柔軟なアクセスへとシフトしているにもかかわらず、制度的なチャネルにおいては構造化された提供形態の堅調さが維持されています。実際、構造化された個別指導は、学区やその他の契約購入者にサービスを提供する事業者にとって、依然として中核をなしています。
オンデマンド・チューターリングは、2031年までCAGR12.3%で成長すると予測されており、米国のオンライン・チューターリング市場におけるこのセグメントで最も力強い成長が見込まれています。この形式は、働く社会人の柔軟な学習パターンや、2024年から2025年にかけて公立学校でのオンデマンド・オンライン・チューターリングの導入拡大から恩恵を受けています。また、本草案では、AIが、オンデマンドのやり取りとして始まったセッションにサマリー、ダッシュボード、体系的なフォローアップを追加することで、これら2つの形式を融合させ始めていると論じています。Varsity Tutorsが2025年10月に実施した製品アップデートは、利便性と教育機関向けのレポート機能を融合させた、このハイブリッド型提供への動きを反映しています。このハイブリッド型のアプローチは、プロバイダーが同一のプラットフォーム上で個人向けと教育機関向けの両方のチャネルに対応できるようになるため、米国のオンライン個別指導業界における主要な運営モデルとなる可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- オンライン個別指導の柔軟性
- AIを活用したパーソナライゼーションと分析
- 試験対策支援への需要の高まり
- 労働力のスキルアップと専門資格への需要
- 学区および教育機関による補習学習への支出
- LMSの統合と教育機関におけるワークフローの標準化
- 市場抑制要因
- オンライン学習における人間関係の希薄さ
- 非正規の個人家庭教師による価格圧力
- 質のばらつきと講師の資格に対する信頼のギャップ
- 試験提出任意の方針により、試験対策の需要が一部減少しています
- 価値とサプライチェーンの分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 対象分野別
- 学業指導
- 語学学習
- 専門・スキル別個別指導
- その他の分野
- 指導形態別
- オンデマンド型個別指導
- 体系化された/スケジュール制の個別指導
- エンドユーザー別
- 個人学習者
- 教育機関
- 企業学習者
- 教育レベル別
- K-12教育
- 高等教育
- 成人教育・継続教育
- 地域別
- 北東
- 中西部
- 南
- 西
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Chegg, Inc.
- Tutor.com, Inc.
- Varsity Tutors, LLC
- Khan Academy, Inc.
- Mathnasium LLC
- Brainfuse, Inc.
- Preply, Inc.
- Kaplan, Inc.
- Sylvan Learning, LLC
- Huntington Learning Center, LLC
- Pearson plc
- Stride, Inc.
- IXL Learning, Inc.
- Study.com, LLC
- Club Z!Tutoring Services, LLC
- The Princeton Review(TPR Education LLC)
- Skooli Inc.
- TutorMe, LLC
- Revolution Prep, LLC
- ArborBridge, LLC