


欧州の屋根市場:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Roofing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184731
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、欧州の屋根材市場規模は、2025年の480億米ドル、2026年の501億6,000万米ドルから、2031年までに634億1,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は4.80%となる見込みです。
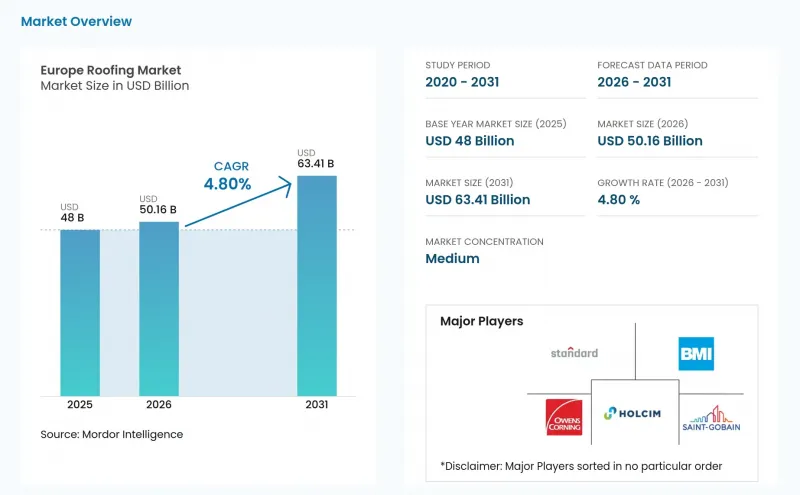
欧州の屋根材市場の動向と洞察
EUの「リノベーション・ウェーブ」とEPBDによるニア・ゼロ・エネルギー改修義務
改正されたEPBDは、建物の改修を各国のエネルギー目標と結びつけているため、欧州の屋根材市場における主要な需要の牽引要因となっています。同指令は、加盟国に対し、2030年までにエネルギー性能が最も低い非住宅建築物の16%を改修し、同年度までに住宅の一次エネルギー消費量を16%削減することを義務付けています。屋根は熱損失の主要な箇所であるため、屋根の断熱や外皮工事は、所有者がこれらの目標を達成するのに役立ちます。加盟国は2026年5月までに「改修パスポート」制度を導入しなければならず、これにより建物所有者には、将来的な屋根の改修を含む段階的な計画が提示されます。欧州委員会は2026年7月、2050年までに一次エネルギー消費量を24%から73%削減するという目標を定めた15の「国家建築物改修計画」を評価しました。これにより、需要は短期的な住宅着工数への依存度が低下し、計画的な建物の改修とより密接に関連するようになります。
各国の気候中立目標が、クールルーフおよびグリーンルーフの導入を加速させています
気候目標により、欧州の屋根市場全体、特に公共施設や大規模な商業ビルにおいて、屋根の仕様が変化しています。EPBD(エネルギー性能に関する建築物指令)では、グリーンルーフやクールルーフが、冷暖房需要を削減できる対策として認められています。バイオソーラー屋根は、植生と太陽光発電パネルを組み合わせたもので、パネル表面の温度を下げ、発電量とシステムの寿命を向上させることができます。ドイツでは1998年以来、グリーンルーフへの支援と要件を維持しており、オランダ、オーストリア、スイスの自治体も同様の取り組みを行っています。また、同指令では、2026年以降、新築の公共非住宅建築物への太陽光発電設備の設置が義務付けられ、2030年からは床面積250平方メートルを超える既存の非住宅建築物にも同様の義務が課されます。ウィーナーベルガー社は2025年7月、GSE Integration社の残りの株式の買収を完了し、屋根一体型太陽光発電技術を欧州の屋根材製品ラインナップに組み込みました。
エネルギー価格の変動がビチューメンおよびPVCの原材料コストを押し上げ
原料価格の変動は、欧州の屋根材市場におけるメーカーにとって、差し迫った利益率のリスクをもたらしています。ビチューメンのコストは原油価格と製油所の生産量に連動している一方、熱可塑性ポリオレフィン(TPO)やポリ塩化ビニル(PVC)樹脂のコストは、プロピレンおよびエチレン市場に左右されます。供給状況の変化は、安定したコストを確保できない防水シートメーカーにとって、調達判断を困難にする可能性があります。その結果、防水シート契約に盛り込まれたエネルギー割増料金が施工業者に転嫁され、改修工事の予算予測が難しくなる恐れがあります。特に、アスファルト系および改質アスファルト系防水シートは、製造が原油価格と天然ガスコストの両方に依存しているため、この影響を強く受けます。この影響により、プロジェクト予算の見直しが必要となった場合、任意のリノベーション決定が遅れる可能性があります。
セグメント分析
2025年、欧州の屋根材市場において、粘土瓦およびコンクリート瓦は36.2%を占め、最大の素材カテゴリーとなりました。その耐久性、熱容量、そして歴史的建造物の要件への適合性により、フランス、イタリア、スペインに数多く存在する傾斜屋根の住宅における葺き替え需要を支えています。ウィーナーベルガー社は2024年3月にテリアル社の買収を完了し、28の生産拠点と「クレアトン(Creaton)」ブランドを、同社の粘土瓦および傾斜屋根事業に追加しました。アスファルト系防水シートは、防水性能が依然として最優先要件である商業用平屋根において、重要な役割を果たし続けています。
金属屋根材は最も成長の速い建材であり、2026年から2031年にかけてCAGR6.4%が見込まれています。軽量であるため、重い屋根材への葺き替えを容易に支えられない古い骨組みの建物において、金属システムは有用です。また、スタンディングシームや隠し留め仕様のプロファイルは、太陽光発電システムの設置を簡素化し、人手不足の際にも施工を迅速化することができます。TPO、エチレン・プロピレン・ジエン・モノマー(EPDM)、およびPVC膜を含む単層システムは、排水レイアウトや太陽光発電設備との相性が良いため、大規模な工業用屋根での採用が進んでいます。アスファルトシングルや木材は、デザインの好みや歴史的保存規制が重視される、より限定的な住宅改修のニーズにおいて、引き続き利用されています。欧州の屋根材業界は、屋根の性能とエネルギー・太陽光発電の要件を結びつける素材へと移行しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EUの「リノベーション・ウェーブ」およびEPBDによるニアゼロエネルギー改修の義務化
- 各国の気候中立目標により、クールルーフやグリーンルーフの導入が加速しています
- 南欧および中欧における雹嵐や山火事の発生頻度の増加が、耐衝撃性システムの普及を後押ししています
- 循環型経済に関する規制が、リサイクル可能およびバイオ由来の屋根材の普及を後押ししています
- 歴史的建造物の修復に関する建築基準が、特殊粘土およびスレート製システムの需要を支えています
- 地域の屋根工事業者の統合により、施工能力が拡大しています
- 市場抑制要因
- CEマーキング、REACH、および防火等級に関する厳格なコンプライアンスコスト
- エネルギー価格の変動により、アスファルトおよびPVCの原材料コストが上昇しています
- 西欧における熟練技能労働者の高齢化
- 歴史的建造物および保護建造物の改修における許可取得プロセスの遅延
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- コスト構造分析
- 屋根材の交換に関する動向と影響
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- アスファルトシングル
- 粘土・コンクリートタイル
- 金属屋根
- アスファルト系/改質アスファルト系防水シート
- 単層膜(TPO、EPDM、PVC)
- 木
- その他
- 建設タイプ別
- 新築
- 屋根の張り替えおよび交換
- 用途別
- 住宅
- 商業
- 産業
- 機関向け
- その他
- 国別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 企業プロファイル
- Standard Industries
- BMI Group
- Owens Corning
- Holcim
- Saint-Gobain
- SOPREMA Group
- Sika AG
- Johns Manville
- IKO Industries
- Wienerberger AG
- Etex Group
- TechnoNICOL Corporation
- Carlisle Companies
- Standard Industries
- Icopal(BMI Group)
- Braas Monier(Edilians)
第7章 市場機会と将来の展望



