


屋根材:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Roofing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184729
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、屋根材市場の規模は、2025年の1,710億8,000万米ドルから2026年には1,796億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR5.24%で推移し、2031年には2,319億米ドルに達すると予測されています。
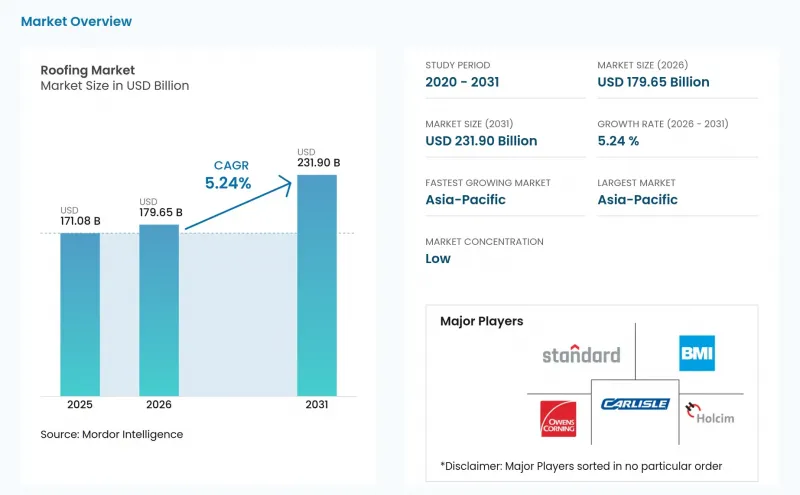
世界の屋根材市場の動向と洞察
老朽化する建築ストックと屋根の張り替えサイクル
老朽化した屋根ストックは、屋根材市場にとって依然として最も明確な後押し要因の一つであり、特に北米や欧州では、大規模な建築物がすでに寿命の後半段階に入っています。米国では、2024年時点でアスファルトシングルを使用している住宅の29%が、残存耐用年数4年未満であり、住宅用屋根の38%はすでに「中程度」から「不良」の状態にありました。こうした状態の悪いグループに属する屋根は、保険金支払額も著しく高くなっており、一度損傷が蓄積し始めると、葺き替えの決定を先送りすることが難しくなります。同様の傾向は商業施設市場でも見られ、2000年代初頭の建設サイクルで設置された屋根は現在、設計耐用年数を超えつつあり、数年単位の屋根葺き替えの待機リストが生じています。これにより、建設業界全体の景気が弱まった場合でも、屋根市場は支えられ続けています。というのも、劣化が進んだ屋根の対応は、任意のリノベーションではなく、必要な修繕や葺き替えの支出となるからです。
アジアおよび中東における建設パイプラインの拡大
屋根材市場は、アジア太平洋地域および中東全域で進行中の産業、インフラ、公共施設建設の規模からも恩恵を受けています。インドは2025年も建設成長が最も著しい市場の一つであり続け、サウジアラビアは、交通、エネルギー、住宅、およびイベント主導の開発プログラムを推進し続けており、これによりプロジェクトの種類を問わず屋根材の需要が幅広く維持されています。アラブ首長国連邦(UAE)も、アブダビにおいて大規模なインフラ建設案件を維持しており、これが商業施設、公共施設、産業施設にわたる屋根材の需要を支えています。これらのプロジェクトの多くは、倉庫、物流施設、工場、その他の低勾配または大スパン施設に適した金属屋根や単層膜などの大判システムを好んで採用しているため、これは屋根材市場にとって重要な意味を持ちます。その結果、これらの地域では販売量の伸びが加速しているだけでなく、従来の住宅用仕様ではなく、性能重視の建材が製品構成においてますます主流になりつつあります。
原材料および施工コストのインフレ
主要な屋根材の原材料および施工価格がいまだ正常化していないため、コスト上昇は依然として屋根材市場にとって明らかな足かせとなっています。米国では、アスファルト舗装・屋根材製造業の生産者物価指数が、2025年12月の365.240から2026年3月には377.951へと上昇し、アスファルト、ポリマー系原材料、および関連する屋根材において継続的なコスト圧力が見られます。また、米国で追跡調査対象となっている建設分野のうち、屋根材は年間コスト上昇率でトップを占めており、直近の報告期間においては、人件費と材料費を合わせた単価も上昇しました。これにより、請負業者や製造業者の利益率は圧迫され、開発業者や所有者は仕様を簡素化したり、緊急性の低い葺き替え工事を延期せざるを得なくなっています。屋根材市場において、この影響は需要の急減ではなく、改修のペースが鈍化するという形をとっており、プロジェクトの実現可能性、システムの選択、および葺き替えのタイミングが、価格に一層敏感になっている状況です。
セグメント分析
2025年、金属屋根材は屋根材市場全体の30.5%を占め、金額ベースで最大の材料カテゴリーとなりました。この首位は、耐久性と長い耐用年数が重視される工業用建物、商業施設、農業用構造物、および高級住宅用途において、広く利用されていることを反映しています。また、金属製システムは暴風雨の多い市場にも適しており、気象条件が購買行動に影響を与える北米やアジアの一部地域において、その地位を維持するのに役立っています。屋根材市場において、このカテゴリーは特定の建築物タイプや地域に依存しないため、セクターを横断する役割を果たすことで恩恵を受けています。さらに、この素材は、ライフサイクル性能の向上に対する所有者の関心の高まりにも合致しており、これが先進国市場と新興市場の両方において、安定した仕様選定を支えています。
単層膜は、屋根材市場において最も急成長している素材セグメントであり、2026年から2031年にかけてCAGR6.71%で拡大すると予測されています。その台頭は、商業用および工業用の低勾配屋根に関連しており、そこではエネルギー規制への準拠、迅速な施工、および性能の一貫性がますます重要視されています。熱可塑性ポリオレフィン(TPO)、エチレン・プロピレン・ジエン・モノマー(EPDM)、およびポリ塩化ビニル(PVC)システムは、反射性のある膜表面が屋根の温度低下に寄与し、冷却効率の目標達成を支援できることから、引き続き支持を集めています。この動向は、商業用屋根の葺き替え工事によってさらに後押しされています。こうした工事において、建物所有者は、既存のデッキと併用でき、施工による混乱を最小限に抑えられる軽量なシステムを好む傾向があります。一方、アスファルトシングルは、コスト面や慣れ親しんでいるという理由から、北米の住宅市場の大部分で依然として主流を占めています。一方、欧州、ラテンアメリカ、南アジアでは、粘土瓦やコンクリート瓦が依然として重要な位置を占めています。とはいえ、規制遵守が厳格で性能重視のプロジェクトに関わる屋根業界の分野では、膜材や金属材への移行が加速しています。
地域別分析
アジア太平洋地域は2025年に屋根材市場の33.5%を占め、2026年から2031年にかけてCAGR6.34%と予測される最も成長の速い地域でもあります。この二重の地位は、既存の建築物ストックの規模と、住宅、商業、工業、インフラプロジェクトにわたる新築工事の持続的な需要の両方を反映しています。中国は、住宅市場の動向がまちまちである一方で、商業用およびインフラ向けの屋根材需要が依然として大きく、重要な市場であり続けています。インドは、産業開発、手頃な価格の住宅、そして大規模なインフラ予算に裏打ちされた公共支出を通じて勢いを増しており、これにより最終用途を問わず幅広いプロジェクトの流れが維持されています。日本と韓国は需要の傾向が異なり、改修、耐災害性の向上、施設投資に重点が置かれています。一方、オーストラリアは、安定した建設環境の中で、高性能な金属製および膜系システムを引き続き好んでいます。
北米と欧州は、屋根材市場における次の主要な需要クラスターを形成していますが、その原動力は新規建設よりも既存建物の葺き替えに主眼が置かれています。北米では、老朽化した屋根ストック、気象関連の保険請求、および保険に関連した仕様変更により、単純な住宅着工データが示唆するよりも、屋根の葺き替え需要は堅調に推移しています。これは特に米国で顕著であり、耐用年数を迎えた屋根のコホートや、強風・雹による損害の増加傾向により、葺き替え量は堅調に推移しています。欧州では、規制順守が市場を形作っており、屋根の断熱、エネルギー性能、および改修要件が、住宅および商業用物件の両方において、所有者に体系的な改修を促しています。ドイツは依然として最も顕著な例の一つであり、2025年には屋根工事業界の市場規模が149億米ドルに達し、施工価格は依然として上昇傾向にあります。
南米、中東・アフリカは、規模は小さいもの成長の速い需要の拠点を屋根材市場に追加しています。南米では、ブラジルが依然として中心的な役割を果たしており、大都市圏での建設や手頃な価格の住宅建設活動が、瓦屋根と金属屋根の両方の需要を支えています。中東およびアフリカでは、サウジアラビアとアラブ首長国連邦が主な成長の原動力となっており、大規模なインフラ、住宅、産業プロジェクトが、新規資産におけるプロジェクトの流れを引き続き牽引しています。ナイジェリアと南アフリカでは、住宅および小規模商業施設からの需要が加わっています。これらの地域では、金属屋根シートが実用的で馴染みがあり、比較的施工が容易であることから、依然として広く普及しています。こうした新興地域全体において、屋根材市場は、都市化、公共投資、そしてプロジェクトの迅速な完了に向けた拡張性の高いシステムをますます重視する製品選択の組み合わせにより、成長を遂げています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 老朽化した建物ストックと屋根の張り替えサイクル
- エネルギー規制により、クールルーフおよびグリーンルーフの需要が高まっています
- 悪天候への耐性が、プレミアムシステムを後押ししています
- アジアおよび中東における建設プロジェクトの拡大
- 保険会社が、耐衝撃性能評価済みかつ書類で証明された屋根を好む傾向
- AIとドローンを活用したワークフローが、屋根の張り替え需要を加速させています
- 市場抑制要因
- 原材料および設備コストの上昇
- 熟練労働者の不足と設置のボトルネック
- アスファルトシングルリサイクルのインフラが限られている
- 保険および認証に関する書類作成の負担
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- コスト構造分析
- 屋根材の交換に関する動向と影響
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 素材のタイプ別
- アスファルトシングル
- 粘土・コンクリートタイル
- 金属屋根
- アスファルト系/改質アスファルト系防水シート
- 単層膜(TPO、EPDM、PVC)
- 木
- その他
- 建設タイプ別
- 新築
- 屋根の張り替えおよび交換
- 用途別
- 住宅
- 商業
- 産業
- 機関向け
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 企業プロファイル
- Standard Industries
- BMI Group
- Owens Corning
- Holcim
- Carlisle Companies
- Saint-Gobain
- SOPREMA Group
- Sika AG
- Johns Manville
- IKO Industries
- TAMKO Building Products
- Atlas Roofing
- Duro-Last
- Malarkey Roofing Products
- Wienerberger AG
- Etex Group
- TechnoNICOL Corporation
- Eagle Roofing Products
- JSW Steel
- BlueScope Steel