


北米の屋根市場:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Roofing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184730
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
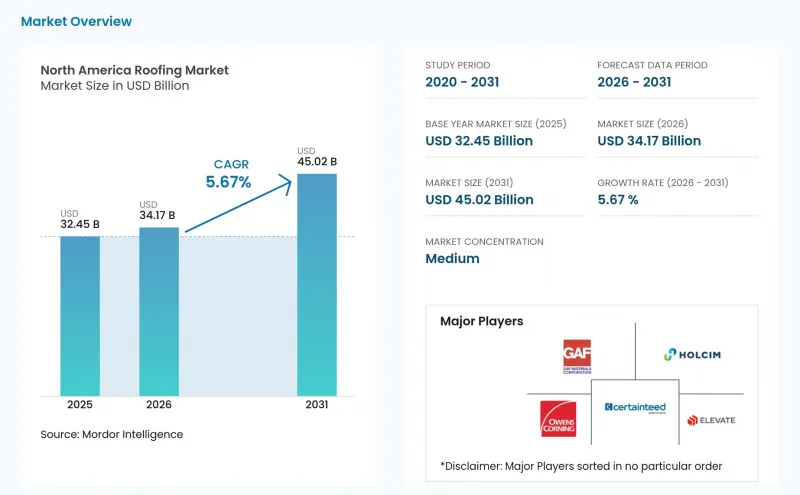
Mordor Intelligenceによると、北米の屋根材市場規模は2025年に324億5,000万米ドルと評価され、2026年の341億7,000万米ドルから2031年までに450億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.67%となる見込みです。
北米屋根材市場の動向と洞察
老朽化した屋根ストックと持続的な屋根葺き替え需要
北米の屋根材市場は、1990年代から2000年代初頭にかけての住宅建設ブームの際に設置された大量の屋根が、現在その多くが交換時期を迎えていることから、引き続き恩恵を受けています。屋根の破損や目に見える劣化は通常、限られた期間内に対策を迫るため、この需要は他の多くの建築資材カテゴリーに比べて、消費者の心理に左右されにくい傾向があります。労働市場の展望もこの見方を裏付けており、米国労働統計局は、2024年から2034年にかけて屋根工の雇用が6%増加し、この10年間で年間1万2,700件の求人が発生すると予測しています。商業用需要も同様の傾向を示しており、カーライル社によると、2025年後半には同社の商業用屋根工事事業の約70%を屋根の張り替えが占めていたとのことです。このため、北米の屋根市場は、主に新築着工に依存する他のカテゴリーに比べて、より安定しています。
悪天候や雹に対する耐性を高める改修
北米の屋根市場は、暴風雨による損害や保険金請求を軽減する製品への明確なシフトによっても後押しされています。ビジネス・ホーム・セーフティ保険協会(IBHS)の報告によると、FORTIFIEDプログラムの認定件数は2026年5月に10万件を突破し、そのうち半数以上が過去3年間で達成されました。このペースは、多くの暴風雨多発地域において、耐災害性が「オプションのプレミアム機能」から「標準的な考慮事項」へと移行したことを示しています。保険会社は、認定基準を満たす屋根に対して実質的な割引を提供することでこの動向を後押ししており、これにより住宅所有者や不動産管理者が改修を決定しやすくなっています。その結果、北米の屋根材市場では、耐衝撃性のある屋根材、より優れた固定方法、および高仕様の交換システムの採用が加速しています。
アスファルト、金属、および施工コストのインフレ
北米の屋根材市場は、特に価格に敏感な住宅工事において、原材料および施工コストのインフレによる利益率の圧迫に依然として直面しています。アスファルト舗装および屋根材製造の生産者物価指数は、2025年12月の365.2から2026年1月には377.7へと上昇しており、これは石油関連コストがサプライチェーンを通じていかに迅速に波及するかを示しています。資材の価格が、顧客の予算や保険の補償額よりも早く改定されることがあるため、施工業者はしばしばタイミングの面で困難な問題に直面します。また、作業員が不足している状況では施工単価も高止まりしており、これは、商品価格が軟化しても人件費の上昇が持続し得ることを示唆しています。これにより、北米の屋根市場から需要がなくなるわけではありませんが、プロジェクトの着工が遅れたり、施工業者の収益性が圧迫されたりする可能性があります。
セグメント分析
2025年、アスファルトシングルは売上高の58.6%を占め、北米屋根材市場における代表的な素材カテゴリーとしての地位を維持しました。この優位性は、一戸建て住宅との長年にわたる相性の良さ、施工業者による幅広い熟知度、そして多くの代替システムよりも初期コストが低いことに起因しています。また、耐性基準や保険会社の選好により、より多くの購入者が高級な建築用や耐衝撃性の製品ラインを選ぶようになっているため、このカテゴリーは数量だけでなく価値の面でも上昇傾向にあります。2026年2月、GAF社は、アンダーライターズ・ラボラトリーズ(UL)2218規格に基づくクラス4の耐衝撃性能を有する「Timberline Ultra High Definition」屋根材の全米での販売を拡大し、同月、TAMKO社は雹被害保証付きの「HailGuard」を発売しました。これらの新製品発売は、北米の屋根材市場において、最大の素材セグメント内で性能の最低基準が引き上げられていることを示しています。
シングルプライ・メンブレンは、2031年までCAGR7.26%で成長すると予測されており、北米の屋根材市場において最も成長が著しい素材グループとなる見込みです。この需要は、データセンターや物流施設、その他、施工速度、継ぎ目の品質、長期的なエネルギー性能が重視される低勾配のプロジェクトによって支えられています。熱可塑性ポリオレフィン(TPO)、エチレン・プロピレン・ジエン・モノマー(EPDM)、ポリ塩化ビニル(PVC)は、引き続きこのグループにおける主要製品となっています。改質アスファルトは過酷な気候条件下でも依然として重要な役割を果たしており、一方、金属屋根は、耐久性や保険面での経済性が初期コストの高さを正当化できる分野で、引き続き受け入れが進んでいます。したがって、北米の屋根材業界全体では、アスファルトが最大のシェアを維持しつつ、膜材や金属屋根がプレミアム市場や商業用市場の機会をより多く獲得するという、多様な構成への移行が見られます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 老朽化した屋根ストックと屋根葺き替えの頻度
- 悪天候や雹に対する耐性を高める改修
- クールルーフとエネルギー基準への適合
- 倉庫、データセンター、および公共インフラの整備
- 保険会社が支援する「FORTIFIED」およびクラス4の導入
- AIとドローンを活用した保険金請求業務のワークフローにより、交換サイクルが短縮されています
- 市場抑制要因
- アスファルト、金属、および施工費のインフレ
- 熟練労働者の不足と設置のボトルネック
- 限定的なティアオフリサイクルと埋立処分場の逼迫
- 保険書類の作成および法令遵守に伴う負担
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- コスト構造分析
- 買い替え市場の市場力学
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 素材のタイプ別
- アスファルトシングル
- 粘土・コンクリートタイル
- 金属屋根
- アスファルト系/改質アスファルト系防水シート
- 単層膜(TPO、EPDM、PVC)
- 木
- その他
- 建設タイプ別
- 新築
- 屋根の張り替えおよび交換
- 用途別
- 住宅
- 商業
- 産業
- 機関向け
- その他
- 国別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 企業プロファイル
- GAF Materials Corporation
- Owens Corning
- CertainTeed LLC
- Holcim Building Envelope
- Elevate Commercial Roofing Systems
- Carlisle Construction Materials
- SOPREMA Inc.
- Sika Corporation
- Johns Manville
- IKO Industries Ltd.
- TAMKO Building Products LLC
- Atlas Roofing Corporation
- Duro-Last Inc.
- Malarkey Roofing Products
- Westlake Royal Roofing Solutions
- Eagle Roofing Products
- Polyglass U.S.A., Inc.
- Siplast
- PABCO Roofing Products
- Henry Company