


アクリルコーティングフィルム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Acrylic Coated Films - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184728
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
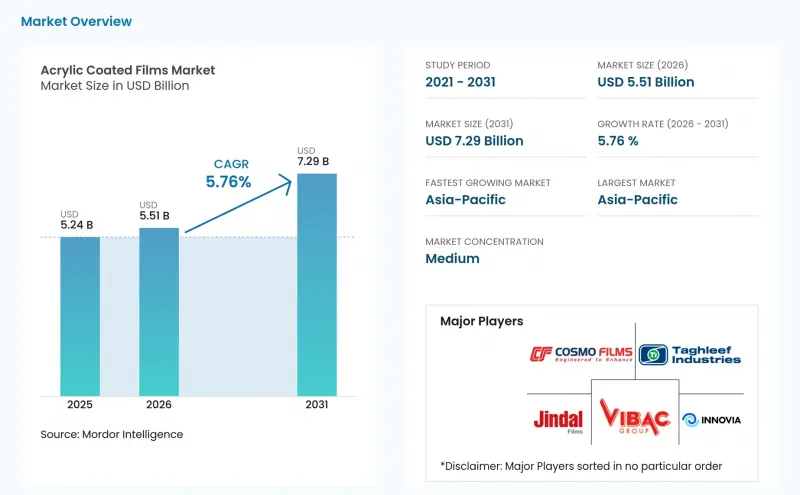
Mordor Intelligenceによると、アクリルコーティングフィルムの市場規模は2025年に52億4,000万米ドルと評価され、2026年の55億1,000万米ドルから2031年までに72億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.76%となる見込みです。
世界のアクリルコーティングフィルム市場の動向と洞察
フレキシブル包装および保存期間延長への需要
硬質容器からフレキシブル包装への移行は、材料消費量、輸送要件、および包装ラインの経済性に変革をもたらすため、アクリルコーティングフィルム市場の需要を牽引し続けています。フレキシブル包装は、ガラスやブリキ製の代替品と比較してパッケージ重量を60~90%削減できるため、食品および日用消費財のサプライチェーン全体における物流要件を軽減し、ブランドが輸送荷重を管理するのに役立ちます。アクリルコーティングを施した二軸延伸ポリプロピレン(BOPP)フィルムは、流通後も一貫した外観が求められるベーカリー製品、菓子類、スナック製品に対し、水分・香気バリア性、シール性能、および印刷適性を提供します。高速の水平型および垂直型成形・充填・シール(FFS)ラインでの使用は、生産量の安定性、シールの信頼性、および安定した加工条件がコンバーターにとって重要な用途における採用を後押ししています。また、ガス置換包装では酸素透過量の制御も必要となるため、鮮度保持が求められる生鮮食品用途や、保存期間の許容範囲が限られているプレミアム製品において、コーティングの厚さと均一性が重要となります。タグリフ・インダストリーズ社は、北米において、最大450 m/minの速度で稼働し、年間生産能力1万トンを誇る水性・非ハロゲン系BOPPコーティングラインを導入しました。これは、アクリルコーティングフィルム市場におけるこの生産手法への投資を示すものです。
プレミアムおよび物流用ラベル用途の成長
ワイン、スピリッツ、化粧品、医薬品の包装用プレミアムラベルには、光学的な透明性、寸法安定性、および正確な印刷見当が求められます。これらの要件は、多くの汎用食品包装用途の要件を上回っており、ブランドオーナー、印刷業者、コンバーターにとって外観とライン性能が重要なアクリルコーティングBOPPフィルムの使用を後押ししています。物流用途においては、コーティングされた表面フィルムは、摩耗、湿度、輸送に伴うストレス下でもバーコードの可読性を維持しなければなりません。これは、ラベルの貼り替えがフルフィルメント業務においてコストやサービス上の問題を引き起こす可能性があるためです。また、医薬品のシリアル化要件も、自動調剤ラインや流通システム全体を通じて信頼性の高い接着性能を備えた、改ざん防止機能を備えた表面フィルムの需要を支えています。H.B.フラー社は2025年、ラベルソリューションはリサイクルに対応し、さまざまな基材で性能を発揮し、規制および安全要件を満たす必要があり、複数の性能要件を単一の仕様に統合しなければならないと述べています。物流や医薬品の流通は、消費者の任意の支出というよりも、製品の動き、トレーサビリティ、コンプライアンスに関連する需要を生み出しているため、アクリルコーティングフィルムの市場はこの動向に支えられています。
ポリマー、アクリル酸、メチルメタクリレートのコスト変動
原材料コストの変動は、アクリルコーティングフィルム市場にとって利益率上の課題となっています。これは、基材となるポリマーとコーティング用化学薬品のコストが同時に上昇する可能性があり、サプライヤーがバリューチェーン全体で価格変動を管理する能力を制限するためです。フィルムサプライヤーは、生産のベースフィルム段階とコーティング段階の両方でコスト圧力に直面しており、特に原料市場の動向が複数の投入材料に同時に影響を与える場合にはその傾向が強まります。後方統合を行っていない、あるいは指数連動型の供給契約を結んでいないメーカーは、顧客価格を調整せずに原料コストの急激な上昇を吸収する能力が限られている可能性があります。コスト上昇分の転嫁が遅れると、利益率、契約交渉、およびコーティング能力増強への投資のタイミングに影響を及ぼす可能性があります。化学薬品の調達戦略や契約構造は、食品、ラベル、医療、および特殊用途向けのアクリルコーティングフィルムサプライヤーにとって、競合上の重要な考慮事項となります。また、コストの不確実性は、小規模なメーカーが特殊なコーティング設備への投資を計画したり、顧客をサポートするための在庫水準を維持したりする能力を制限する可能性もあります。
セグメント分析
2025年、アクリルコーティングフィルム市場シェアの42.57%をポリプロピレンが占めました。これは、高速フォーム・フィル・シール(FFS)ラインにおける二軸延伸ポリプロピレン(BOPP)の使用に支えられたものです。その剛性、寸法安定性、および光学的な透明性により、ベーカリー、菓子、および日用消費財(FMCG)分野の包装に適しています。BOPP加工の既存設備基盤が需要を支えています。また、ポリプロピレンは、印刷、シール、バリア性能に関するコンバーターの確立された慣行にも対応しています。アクリルコーティングフィルム業界では、生産速度やパッケージの外観が重要な用途において、引き続きこの素材が使用されています。その確立された役割により、日常的な包装形態における素材の急速な代替は制限される可能性があります。
ポリエチレンは、2026年から2031年にかけてCAGR 6.34%で成長すると予測されており、フィルム材料セグメントの中で最も高い成長率を示すと見込まれています。需要は、Eコマース用保護パウチ、スタンドアップ型食品パウチ、農業用フィルム向けの単一素材ポリエチレン(PE)設計に関連しています。これらの用途は、アジア太平洋地域および北米全域で拡大しています。ポリプロピレンの規模とポリエチレンの成長との対比は、リサイクルが容易な設計への移行を反映しています。ポリエステルは、その耐熱性により、熱成形トレイ、レトルト包装、電子機器用オーバーレイにおいて依然として重要な役割を果たしています。キャストポリプロピレンと再生セルロースは、特定の通気性やバリア性を必要とする一部の食品および工業用途において、引き続き利用されています。
地域別分析
アジア太平洋地域は、2025年にアクリルコーティングフィルム市場で36.62%のシェアを占め、2031年までCAGR6.47%で成長すると予測されています。同地域は、確立されたBOPP生産拠点と、硬質・未コーティングの包装からコーティングされた柔軟な形態への移行という恩恵を受けています。中国は、その大規模なBOPP製造基盤に支えられ、市場の主要な牽引役となっています。一方、インドでは、医薬品および日用消費財の包装分野から追加の需要が生まれています。2026年6月、アムコール社は、南アジア向けの高性能薬剤送達用包装への数百万米ドル規模の投資を通じて、カルナータカ州シラにあるヘルスケア包装施設を拡張しました。韓国は、電子機器包装における高付加価値用途の需要を支えており、日本は、食品の安全性および医薬品包装に関する厳格な要件を維持しています。
北米と欧州は、アクリルコーティングフィルム市場において第2位の需要規模を占めています。これらの地域の食品包装およびラベル分野は成熟していますが、包装品質、持続可能性、および規制順守に関する要件は依然として厳格です。欧州のコンバーター各社は、水性コーティングやリサイクル可能な単一素材構造をますます採用しています。2026年3月、アムコール社はイタリアのルゴ・ディ・ヴィチェンツァにある施設に、高バリア性かつリサイクル対応の専用フィルム生産ラインへの投資を行いました。約7,000平方メートルのこの施設には、温度制御された硬化室が備わっています。北米では、医薬品ラベルや高級食品・飲料ブランドが、正確な印刷位置合わせを可能にするフェイスストックへの需要を支えています。ジンダル・フィルムズ・欧州は2025年10月、イタリアのブリンディジ拠点への投資を発表し、特殊フィルムの生産能力拡充に向けた継続的な取り組みを示しました。
南米、中東・アフリカでは、アクリルコーティングフィルム市場における需要の成長が期待されています。ブラジルとアルゼンチンは、認定された基材およびバリア仕様が求められる食品・農産物の輸出用包装用途を通じて、地域における普及を牽引しています。サウジアラビアと南アフリカは、食品加工の近代化や医薬品の輸入代替イニシアチブを通じて需要を支えています。これらの地域は現在、世界生産量に占める割合がまだ小さい状況です。将来的な貢献度は、現地の包装インフラへの投資や、食品安全・リサイクル要件の整備次第となるでしょう。現地の加工条件に合わせて製品を適応させるメーカーは、増加する需要に対応できる立場にあると考えられます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- フレキシブル包装および保存期間の延長に対する需要
- プレミアムおよび物流ラベル用途の拡大
- 単一素材および塩素フリーの包装構造の拡大
- 高バリア性透明フィルムの需要の高まり
- デジタル印刷および高速印刷とのコーティングの適合性
- 市場抑制要因
- ポリマー、アクリル酸、メチルメタクリレートのコストの変動
- コーティングされた多層構造におけるリサイクルの複雑さ
- エレクトロニクスおよび自動車用途における長い認定サイクル
- バリューチェーン分析
- ポーターのファイブフォース分析
- 規制情勢
第5章 市場規模と成長予測
- フィルム材料別
- ポリプロピレン
- ポリエチレン
- ポリエステル
- その他のフィルム材料
- コーティング技術別
- 溶剤系
- 水性
- UV硬化型
- その他
- 用途別
- 包装
- 産業
- 自動車
- 電子機器
- 医療分野
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Amcor plc
- Cosmo Films
- Coveris
- Innovia Films
- Jindal Films
- Mondi
- Perlen Packaging AG
- SKC
- SRF Limited
- Taghleef Industries
- TORAY INDUSTRIES, INC.
- Transcendia
- UFlex Limited
- Vacmet India Limited
- Vibac Group S.p.a.