


北米のパッケージチアシード:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Packaged Chia Seeds - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 132 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184714
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
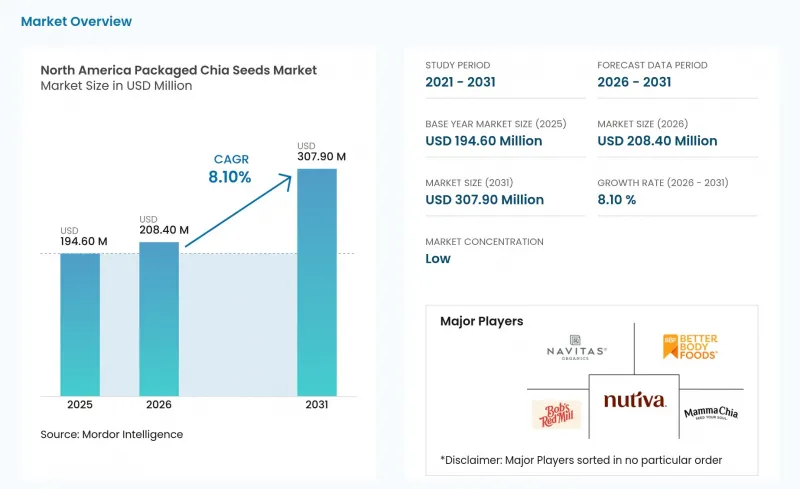
Mordor Intelligenceによると、北米のパッケージ入りチアシード市場規模は2025年に1億9,460万米ドルと評価され、2026年の2億840万米ドルから2031年までに3億790万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは8.1%となる見込みです。
北米のパッケージ入りチアシード市場の動向と洞察
チアシードが「専門食品」から「日常の食料品」へと主流化
チアシードが、高級健康食品コーナーのニッチ商品から、店舗中央の食品売り場へと移行していることが、この市場における最も強力な構造的促進要因となっています。Amazon米国におけるチアシードの年間検索数は、2026年7月だけで56万2,915件に達し、上位50のASINにおける月間販売数量は31万5,400単位で、2025年8月と比較して18.0%増加しました。また、過去12ヶ月間の累計売上高は3,330万米ドルに達しており、これらの数値は、消費者が単なる動向を追うのではなく、常備食品として補充していることを反映しています。クラブストアチャネルの動向もこれを裏付けています。コストコが2026年までにチアシードのサプライヤーを「ヌティバ(Nutiva)」から「モンダ・フーズ・オーガニック(Monda Foods Organic)」に切り替えたことは、大量販売を行う小売業界において、コスト効率がブランドロイヤリティに匹敵するようになったことを示しており、これはカテゴリーが成熟していることの証左です。米国農務省(USDA)は、米国における植物由来食品の売上が2024年を通じて拡大し続けたことを確認しており、これはチアシードの需要が主流化している傾向を直接裏付けています。既存ブランドにとっての戦略的意味合いは、かつて活用していた認知度の格差が埋まったため、消費者教育に投資してきたブランドは、今後、プライベートブランドに対抗できる差別化、利便性の高い形態、およびサプライチェーンの効率性において競争しなければならないということです。
フレーバー付きおよび栄養強化チア製品のイノベーション
製品開発者たちは、チアを単なる汎用種子から機能性原料プラットフォームへと位置づけ直しており、その商業的な成功が実を結びつつあります。2024年後半に発売されたCibo Vita社の「Probiotic FruiChias」は、1食分あたり4グラムの食物繊維に加え、20億個のマイクロカプセル化されたプロバイオティクス菌株を同時に提供しており、グッド・ハウスキーピング誌の2025年スナック賞を受賞しました。これは、消化器の健康をターゲットとした多機能なチア製品に対する市場の強い需要を裏付けるものです。ベネクシア社の「シード・オブ・ウェルネス・チアミルク」は、2025年3月にコストコの特定店舗およびAmazonで全国販売が開始されました。この製品は、8オンスあたり740mgの植物由来オメガ3を含み、主要なアーモンドミルクやオーツミルクの4倍の食物繊維、主要なライスミルクの3倍のタンパク質を含んでおり、チアにとってプレミアム飲料市場における新たな足掛かりを築きました。価格設定に関する二次的な知見として、栄養強化されたチア製品は、ばら売りの種子に比べて1オンスあたりの価格が3~5倍高くなるため、これまで主にコモディティとしての位置づけで競争してきたブランドにとって、利益率拡大の道が開かれます。
他のスーパーフードや種子との競合
チアは、亜麻仁、ヘンプシード、キヌアと、棚スペースや消費者の支出を巡って直接競合しています。これらはいずれも同等の健康効果を謳っており、多くの場合、1グラムあたりの価格がチアよりも低くなっています。2025年にパッケージ入りチアの流通量の45.72%を占めたスーパーマーケットやハイパーマーケットでは、厳しいスロット割り当て基準が適用されており、カテゴリーマネージャーは販売速度に基づいてスーパーフードのSKUを定期的に整理しています。ヘンプシードは、クリーンラベルやオメガ3を前面に押し出したポジショニングを積極的に拡大している一方、フラックスシードは、消費者に長く親しまれてきたことや、深く定着したバリューチェーンの恩恵を受けています。2025年までに、スーパーマーケットにおけるチアシードの販売量の約18.5%をプライベートブランドが占めるようになりました。これらは多くの場合、ブランド品に比べて15~25%安い価格設定となっており、プレミアムなオーガニックブランドと低価格なプライベートブランドという挟み撃ちに遭った中堅ブランドメーカーの利益率を圧迫しています。この競合による圧迫により、量販店におけるSKUの合理化が加速する一方で、カテゴリーの既存企業がまだ支配的な地位を確立していない機能性食品分野やD2Cチャネルにおいて、新たな市場機会が生まれる可能性があります。
セグメント分析
2025年、北米のパッケージ入りチアシード市場において、ブラックチアシードは54.2%のシェアを占めました。この形態は、確立された調達ルート、馴染みのある用途、そして量販店での幅広い受容性という利点があります。クラブストア向けパック、スーパーマーケットのプライベートブランド、およびバルク購入において、一般的な選択肢となっています。その濃い色は、スムージー、オートミール、焼き菓子など、多くの消費用途で受け入れられています。大手小売業者は、一貫したパッケージ形式に対応できるため、バリュー志向のプログラムにブラックチアシードを活用できます。幅広い製品ラインナップは、サプライヤーに安定した販売量の基盤を提供します。また、信頼性の高い調達体制と明確な品質基準の重要性も高まります。北米のパッケージ入りチアシード業界は、手頃な小売価格を維持するために、このセグメントに依存しています。
ホワイトチアシードは、2031年までCAGR8.7%で成長すると予測されています。その明るい色合いは、目に見える黒い粒が好ましくないヨーグルト、飲料、ライスペーパースナック、プロテインバーなどに適しています。食品メーカーは、この明るい色を活用することで、完成品の見た目を統一することができます。「Seeds of Wellness」社は、2025年に発売した「チアミルク」に丸ごとのチアシードを使用しましたが、これは従来の乾燥シードパックを超えた用途の一例を示しています。したがって、ホワイトチアシードは、加工食品において視覚的に中立な外観を必要とするメーカーにとって魅力的な選択肢となります。このセグメントは、黒チアシードが担う販売量の役割に取って代わるものではありません。むしろ、特殊な飲食品用途向けの選択肢を提供するものです。この違いにより、消費者のチアシードの使い方を大きく変えることなく、製品開発が可能となります。
2025年時点で、従来のチアシードは地域売上高の79.3%を占めていました。その主導的な地位は、調達コストが低く、より幅広い層の買い物客に適した小売価格設定によるものです。これらの製品は、チアシードの栄養価を重視するもの、有機認証を必要としない消費者の需要を満たしています。また、従来の供給体制は、コストパフォーマンスと広範な流通を優先するプライベートブランド事業にも適しています。大規模な小売プログラムでは、従来型製品を活用することで、競争力のある価格で認知度の高いカテゴリーを提供できます。これにより、スーパーマーケット、会員制倉庫型店舗、およびオンラインでのバリューパック販売におけるその役割が支えられます。したがって、認証製品の拡大が進んでも、このセグメントの販売数量基盤は引き続き重要なものとなるでしょう。手頃な価格は、今後も北米のパッケージ入りチアシード市場に影響を与え続けるでしょう。
有機チアシードは、2031年までCAGR10.1%で成長すると予測されています。一部のバイヤーは、有機認証をプレミアムな特徴というよりも、基本的な品質要件として捉えています。「カナダ有機制度(Canada Organic Regime)」に基づく文書や、米国農務省(USDA)の「全米有機プログラム(National Organic Program)」への準拠は、認証製品に対する信頼を強めることができます。これらの要件により、国境を越えた供給において、検証の重要性がさらに高まる可能性があります。Navitas Organics社は、オーガニック・スーパーフードを中核とした事業を展開しており、2024年にはオンライン販売の割合が64%を占めました。オーガニック製品は、トレーサビリティのある調達やデジタルでの製品詳細情報を求める消費者に対して、より有利な位置づけが可能です。このセグメントでは、信頼できる書類によって認証が裏付けられている場合、価格プレミアムが維持される可能性があります。その成長は、栄養上の利点に加え、検証済みの製品表示に対する消費者の嗜好を反映しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- チアが「特産食品」から「日常の食料品」へと普及していくこと
- フレーバー付きおよび栄養強化チア製品のイノベーション
- クリーンラベルの配合補助剤としてのチアの利用
- 透明性のある調達とサステナビリティに関する実績への需要
- プライベートブランド製品の成長と量販店での取り扱い拡大
- EコマースおよびD2Cチャネルの拡大
- 市場抑制要因
- アレルゲンおよび感作に関する懸念
- 他のスーパーフードや種子との競合
- 付加価値を付加したチア製品の保存期間が短いこと
- 食品安全に関するリコールおよび病原体対策のリスク
- 技術展望
- 規制情勢
- サプライチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ホワイトチアシード
- ブラックチアシード
- ブラウンチアシード
- 性質別
- オーガニックのチアシード
- 従来のチアシード
- 包装タイプ別
- パウチ
- 再封可能な袋
- ガラス瓶
- プラスチック容器・ボトル
- その他
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストアおよび食料品店
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 米国
- カナダ
- メキシコ
- その他の北米諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- Nutiva Inc.
- BetterBody Foods
- Bob's Red Mill Natural Foods, Inc.
- Navitas Organics
- Mamma Chia LLC
- The Chia Company
- Garden of Life
- NOW Health Group, Inc.
- Spectrum Organic Products, LLC
- Organic Traditions
- Prana Foods Inc.
- Food to Live
- Terrasoul Superfoods
- Healthworks
- Viva Naturals
- Yupik
- Carrington Farms
- Elan
- Nature's Earthly Choice
- The Hain Celestial Group, Inc.
- Vega Produce LLC