


アジア太平洋のパッケージチアシード:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific Packaged Chia Seeds - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 190 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163626
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、アジア太平洋地域のパッケージ入りチアシード市場は、2025年に8,666万米ドルの規模となり、2026年には9,489万米ドルに達すると推定され、2031年までに1億4,938万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR 9.50%で成長すると見込まれています。
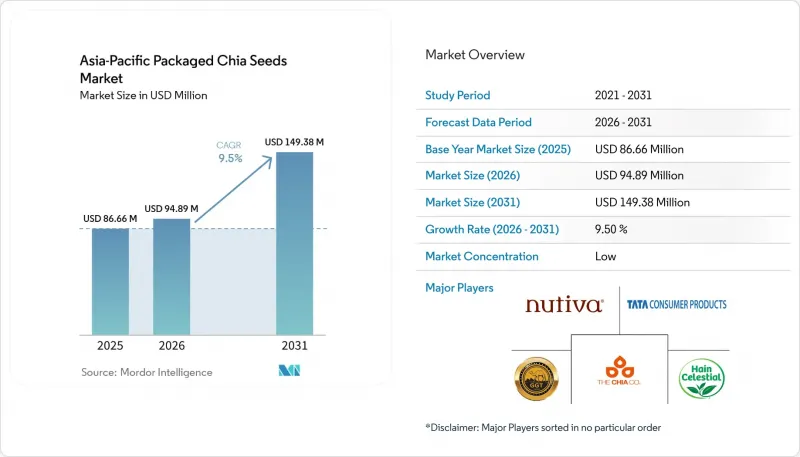
アジア太平洋地域のパッケージ入りチアシード市場の動向と洞察
消化器の健康をサポートする、食物繊維が豊富な食品への需要の高まり
消化器の健康に対する意識の高まりにより、アジア太平洋地域全体でチアシードのような天然の食物繊維が豊富な食品への需要が牽引されています。これは、消費者が栄養価の高い食材を日常の食事に積極的に取り入れるようになっているためです。例えば、クローン病・大腸炎オーストラリア協会(CCA)によると、2025年には17万9,420人のオーストラリア人が炎症性腸疾患(IBD)を抱えて生活していました。慢性的な胃腸疾患の有病率が依然として高いことから、消化器の健康と排便の規則性をサポートする食生活への注目が高まっています。チアシードは、朝食やスムージー、ヨーグルト、その他の日常の食事に簡単に取り入れられる便利な食物繊維源であるため、この傾向がパッケージ入りチアシードの市場機会を創出しています。健康志向の食品選びにおいて消化器の健康がより重要な要素となるにつれ、チアシードのような便利で食物繊維が豊富なパッケージ入り食材への需要はさらに拡大すると予想されます。
チアを原料とした飲料やスムージーの人気の高まり
チアを主原料とする飲料やスムージーの人気の高まりは、手軽で好みに合わせてアレンジできるドリンク形式への利用を拡大させ、パッケージ入りチアシードの需要を牽引しています。チアシードは、スムージー、ジュース、フレーバーウォーター、シェイク、その他の飲料に簡単に加えることができます。液体を吸収してゲル状の食感を生み出す特性は、見た目や食感の魅力を高める一方で、そのまろやかな味わいは、果物、野菜、乳製品、植物由来の飲料と組み合わせても、本来の風味を大幅に損なうことなく調和します。レシピやすぐに作れる飲料フォーマットの選択肢が増えていることも、家庭での利用をさらに後押ししており、チアシードの摂取頻度を高め、アジア太平洋地域全体でパッケージ入りチアシードの需要を支えています。この動向は、パッケージ入りチアシードの小売店での取り扱い拡大にも反映されており、飲料用途に特化した製品が増えていることで、消費者がチアシードを日常生活に取り入れやすくなっています。
従来の種子や穀物に比べて価格が高い
従来の種子や穀物に比べて価格が高いため、家庭の日常的な食事にチアを取り入れるコストが増加し、パッケージ入りチアシード市場の成長を抑制する可能性があります。チアシードは、広く消費されている主食となる種子や穀物に比べて割高であり、特に価格に敏感な消費者においては、購入頻度を制限する要因となり得ます。また、この価格差により、消費者はチアシードの代わりに、亜麻仁、ヒマワリの種、ゴマ、オート麦、その他一般的に入手しやすい穀物や種子など、より馴染みがあり安価な代替品を選ぶようになる可能性があります。これにより、大衆市場への浸透が制限され、消費者は小容量のパッケージを購入したり、日常的な食事の食材としてではなく、選択的にチアシードを使用したりするようになる可能性があります。
セグメント分析
2025年には、ブラックチアシードが製品タイプ別売上高の54.12%を占めました。このセグメントにおける主導的地位は、確立された品種としてのアイデンティティ、天然の黒い種皮、そして優れた栄養成分によって支えられています。種子の色が濃いことは、製品を視覚的に認識するための強力な手がかりとなります。また、多価不飽和脂肪酸、食物繊維、タンパク質が高濃度で含まれていることから、栄養価の高い全粒種子としての位置づけが強化されています。ブラックチアにはフェノール化合物や抗酸化成分も含まれており、単一の機能性メリットだけでなく、複数の栄養的特長をアピールすることが可能です。確立された品種としての認知度、特徴的な外観、そして幅広い栄養成分の組み合わせが、このセグメントの主導的地位を今後も支え続けるでしょう。
ホワイトチアシードは、その淡い色合い、他とは一線を画す外観、および配合された食品の視覚的特徴を損なわない特性に支えられ、2031年までCAGR10.21%で拡大すると予測されています。淡い色合いのため、明るい色の食品マトリックスに使用した場合、ブラックチアシードに比べて視覚的に目立ちにくく、外観に基づいた明確なポジショニングを確立しています。ホワイトチアは、チアシードに特有の主要な栄養特性を維持しつつ、特定の脂肪酸やフェノール類の組成において違いが見られます。視覚的な控えめさ、栄養面での同等性、そして品種としての差別化が相まって、製品タイプセグメント内でのホワイトチアの採用が加速しています。
2025年、自然食品セグメントの売上高のうち、従来のチアシードが85.34%を占め、従来の栽培手法が成熟していることや、標準グレードのチアシードの安定供給が確立されていることから、その支配的な地位を維持しています。従来型の生産では、調達や加工においてより高い柔軟性が確保されており、サプライヤーは粒の大きさ、清浄度、水分含有量、純度といった種子の特性を比較的安定して維持することができます。有機認証の要件がないため、従来型製品は標準的なパッケージ形態として位置づけられ、より広範な市場浸透を支えています。確立された生産インフラ、標準化された品質特性、そして幅広い調達基盤が、引き続きこのセグメントの売上高における主導的な貢献を支えています。
有機チアシードは、2031年までCAGR11.08%で成長すると予測されており、これは認証された栽培方法や生産の透明性に基づく差別化が進んでいることを反映しています。有機チアシードの生産では、特定の合成農業資材の使用が制限され、認定された有機基準への準拠が求められるため、このセグメントには認証に基づく明確な価値提案があります。栽培方法のトレーサビリティと認証は、生産方法に対する消費者の信頼を強化する一方で、従来の農業資材を使用していないことは、製品レベルでの明確な差別化ポイントとなります。有機認証の取得、文書化された生産慣行、そしてより確かな産地情報の組み合わせが、ネイチャーセグメント内における有機チアシードの急速な拡大を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 消化器の健康をサポートする食物繊維が豊富な食品への需要の高まり
- チアを原料とした飲料やスムージーの人気の高まり
- 天然・クリーンラベルの原材料に対する嗜好の高まり
- パッケージ入りチアシード製品の製品イノベーションの増加
- 植物由来の食事やフレクシタリアン食の普及
- ベーカリー製品やスナック菓子へのチアの配合が増加しています
- 市場抑制要因
- 従来の種子や穀物に比べて価格が高め
- 食品安全および規制遵守の要件
- 地元で入手可能な栄養価の高い種子との競合
- チアシード製品の保存と鮮度に関する課題
- 技術展望
- 規制情勢
- サプライチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- ホワイトチアシード
- ブラックチアシード
- ブラウンチアシード
- 性質別
- オーガニックのチアシード
- 従来のチアシード
- 包装タイプ別
- パウチ
- 再封可能な袋
- ガラス瓶
- プラスチック容器・ボトル
- その他
- 流通チャネル別
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストアおよび食料品店
- オンラインリテールストア
- その他の流通チャネル
- 地域別
- 中国
- 日本
- インド
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- Market Positioning Analysis
- 企業プロファイル
- The Chia Co
- GGT Foods
- Nutiva, Inc.
- The Hain Celestial Group, Inc.
- Tata Consumer Products Limited
- VKC Nuts Pvt. Ltd.,
- Nutriwish
- Newtree
- Royal Nut Company
- Navitas Organics
- BENEXIA
- NOW Health Group, Inc.
- Garden of Life, LLC
- Spectrum Organic Products, LLC
- Salba Smart Natural Products LLC
- Mamma Chia LLC
- Bob's Red Mill Natural Foods, Inc.
- Conscious Food Pvt. Ltd.
- BB Royal Organic
- Nature's Trunk
第7章 市場機会と将来の展望



