


ファバビーンズプロテイン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fava Bean Protein - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184706
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
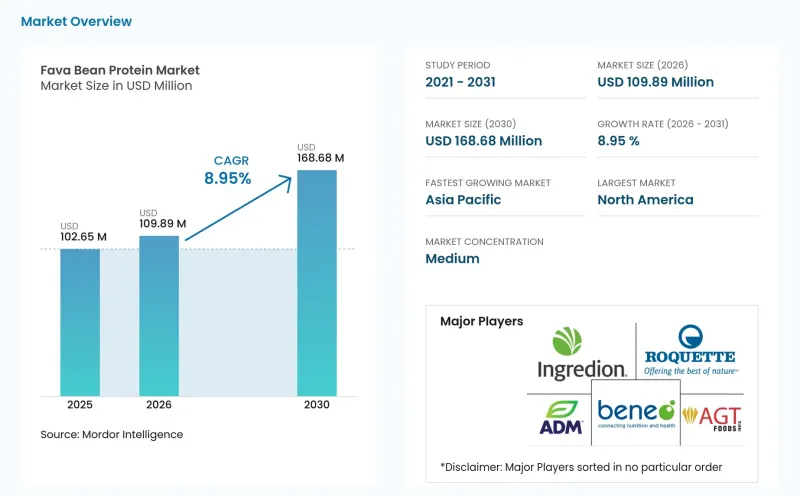
Mordor Intelligenceによると、ソラマメタンパク質の市場規模は2025年に1億265万米ドルと評価され、2026年の1億989万米ドルから2031年までに1億6,868万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.95%となる見込みです。
世界のソラマメタンパク質の市場動向と洞察
アレルゲンフリーのタンパク質原料に対する需要の高まり
ソラマメタンパク質市場は、大豆フリーおよび乳製品フリーの原料に対する需要に支えられています。ソラマメは、欧州連合(EU)の食品情報規制において主要なアレルゲンとして指定されていないため、「~フリー」を売りにした製品の原料として有用です。製品が大豆と乳製品の両方を避けなければならない場合、配合担当者が選択できるタンパク質の選択肢が限られるため、この点は重要です。ビシンおよびコンビシンの含有量を低減する品種改良により、G6PD欠乏症のためにソラマメの摂取を制限している人々にも、利用可能なソラマメ原料の選択肢が広がる可能性があります。バーコン・ニュートラサイエンス社は2025年8月、純度90%以上の非遺伝子組み換えソラマメタンパク質分離物「FavaPro」を発売し、アレルゲン関連のポジショニングがどのように商業用原料へと具現化されているかを示しました。
植物由来食品産業の急速な拡大
ソラマメタンパク質市場は、植物由来食品における継続的な製品再構成の動きと密接に関連しています。食品ブランド各社は、タンパク質含有量だけでなく、機能性についても原料を評価しています。北米の開発者は肉代替品用途にソラマメタンパク質を使用している一方、欧州の開発者はタンパク質供給源の多様化にも活用しています。欧州委員会の「ファーム・トゥ・フォーク(Farm to Fork)」政策は、輸入タンパク質原料への依存度を低減した食料システムを支援しており、これは地元産豆類タンパク質への関心と合致しています。こうした用途需要と供給の多様化が相まって、より長期的な認定サイクルや、複数の地域にまたがる原料調達関係の構築を支えることができます。また、特定の用途における需要がまだ発展途上である場合でも、サプライヤーが地元の加工施設への投資や顧客向け試験を行うための根拠となります。
異臭や豆特有の風味の問題
異臭は、特に飲料やその他の味に敏感な製品において、ソラマメタンパク質市場にとって依然として実用上の障壁となっています。ビシン、コンビシン、およびリポキシゲナーゼ活性は、ヘキサナールや関連する揮発性化合物の生成に寄与し、これらが豆臭や苦味の原因となります。配合担当者は、脱臭、風味のマスキング、あるいは配合量の低減を必要とする場合があり、それにより配合コストの上昇やタンパク質寄与率の低下を招く可能性があります。2025年の研究では、血漿活性化水を使用することで、ソラマメタンパク質分離物の溶解性や構造的特性が変化することが判明しており、これは風味に関連する加工条件を調整するための新たな手法となる可能性があります。工業規模での利用はまだ初期段階にあるため、中立的な風味プロファイルが求められる用途においては、エンドウ豆タンパク質が依然として優位性を維持するでしょう。加工上の解決策がより広く利用可能になるまでは、飲料開発者はソラマメの配合量を制限するか、あるいは他の風味や原料によって官能特性をより適切に管理できる製品形態にこの原料を限定する可能性があります。
セグメント分析
2025年時点で、ソラマメタンパク質市場のうち46.74%を分離タンパク質が占めており、これは高純度が求められる用途に適していることを反映しています。飲料、乳製品代替品、スポーツ栄養食品、および焼き菓子では、高タンパク質含有量と安定した機能性が不可欠な場合に、分離タンパク質が使用されています。バーコン社の「FavaPro」は純度90%以上を誇り、栄養飲料、乳製品代替品、スナック、ベーカリー製品向けに位置付けられています。この製品プロファイルは、なぜアイソレートが高付加価値な原料需要の柱であり続けているかを示しており、その高純度により、開発者は低純度の原料の場合ほどレシピの他の部分を大幅に変更することなく、タンパク質を容易に添加することができます。
テクスチャードプロテイン市場は、2031年までCAGR9.87%で成長すると予測されており、これは製品タイプの中で最も高い成長率です。ソラマメ由来のテクスチャードプロテインへの需要は、肉代替製品において求められる食感、噛み応え、および保水性によって支えられています。これらの用途では、仕様書上のタンパク質含有量を満たすだけでなく、押出成形後や調理中においても素材が本来の性能を発揮することが求められます。こうした要件を満たすサプライヤーは、消費者が植物由来の選択肢を再び選ぶかどうかを決定づける「食感」が重要な製品に対応することができます。GoodMills Innovation社の小麦・ソラマメ由来テクスチャレートは、熱処理や機械的加工を経ても形状を維持しつつ、食物繊維と層状構造を提供するように設計されています。
地域別分析
2025年、北米はソラマメタンパク質市場の38.41%を占めました。この地域は、確立された植物由来食品の開発体制、食品技術のパイプライン、およびアレルゲンに配慮した製品への需要という強みを有しています。米国では、食品安全の枠組みのもと、新しいタンパク質原料の商業開発に向けた明確な基盤が整っています。バーコン社はイリノイ州ゲイルズバーグの施設で「FavaPro」を生産しており、この地域はプレミアムなソラマメ分離タンパク質の需要拠点であると同時に、加工拠点としても機能しています。カナダは豆類の生産と配合技術を提供しており、一方、メキシコや同地域のその他の市場は、動物用飼料を含む最終用途の需要を牽引しています。
欧州は、本分析において2番目に大きな地域市場となっています。国内のタンパク質供給を支援する政策的な取り組みが、フランス、ドイツ、英国における投資判断を左右しています。「ファーム・トゥ・フォーク(Farm to Fork)」戦略は、輸入大豆由来のタンパク質供給からの脱却と多様化を後押しする政策環境を提供しています。GoodMills Innovation社が2025年にEU認証を取得した小麦・ソラマメ由来のテクスチャライザーを発売する予定であることは、欧州における地域的な調達、クリーンラベルへの需要、および用途開発が組み合わさった結果と言えます。欧州の新規食品に関する要件は、開発期間を長期化させる可能性がありますが、規制や技術的なリソースを欠くサプライヤーにとっては障壁となることもあります。したがって、大規模なサプライヤーや十分な準備を整えた専門企業は、製品開発、文書作成、顧客認定を協調的に完了させることができれば、その恩恵を受ける可能性があります。
アジア太平洋地域は、2031年までCAGR9.74%で成長すると予測されており、提供されたデータの中で最も高い地域成長率を示しています。アジア太平洋地域におけるソラマメタンパク質市場の規模は、タンパク質需要の高まり、都市化、そして中国やインドにおける政府の栄養プログラムによって形成されています。中国ではソラマメへの親しみがあり、食品製造業界は高付加価値のタンパク質加工に投資を進めています。オーストラリアは、豆類の輸出や、国内および東南アジアの顧客向けの原料生産を通じて、地域の供給基盤を強化しています。南米、中東・アフリカは、南米ではブラジルやアルゼンチンが、南アフリカやサウジアラビアでは食料安全保障を優先した調達方針が牽引役となり、引き続き長期的な注目地域となっています。これらの地域は、提供されたデータにおいて現時点での成長の牽引役ではありませんが、サプライヤーが長期的な流通および調達関係を構築できる市場の幅を広げるものとなります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- アレルゲンフリーのタンパク質原料に対する需要の高まり
- 植物由来食品産業の急速な拡大
- タンパク質抽出および分画技術の進歩
- クリーンラベルの植物性タンパク質原料に対する需要の高まり
- 高タンパク食品や機能性食品への採用拡大
- 食品配合における優れた機能性
- 市場抑制要因
- 異臭や豆臭の発生
- すでに定着している植物性タンパク質との競合
- コストのかかるタンパク質抽出および原料加工の要件
- 地域ごとの栽培状況や季節的な収穫パターンに起因する原材料供給の変動
- バリューチェーン分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 単離体
- 濃縮物
- テクスチャード・プロテイン
- 性質別
- オーガニック
- 従来型
- 用途別
- 食品・飲料
- 肉・魚代替品
- 乳製品代替品
- ベーカリーおよびスナック
- スポーツ・臨床栄養
- 飲料
- 動物用飼料
- その他の用途
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Roquette Freres S.A.
- Ingredion Incorporated
- Sudzucker AG(Beneo)
- Archer Daniels Midland Company
- AGT Food and Ingredients Inc.
- Burcon NutraScience Corporation
- Cosun Protein
- Vitalo Life Science
- DSM-Firmenich
- Top Health Ingredients
- Australian Plant Proteins
- Deltagen(UK)Ltd
- Meelunie B.V.
- The Scoular Company
- Integra Foods Australia Pty Ltd
- A&B Ingredients, Inc.
- Vestkorn Milling AS
- Global Resources Direct
- Guzen Development, Inc.
- Bioway(Xi'an)Organic Ingredients Co., Ltd.
第7章 市場機会と将来の展望



