


Eコマースのリバースロジスティクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
E-Commerce Reverse Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163638
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、Eコマースのリバースロジスティクス市場規模は2025年に1,255億2,000万米ドルと評価され、2026年から2031年にかけてCAGR 13.85%で拡大し、2031年までに1,444億7,000万米ドルから2,763億5,000万米ドルに達すると推定されています。
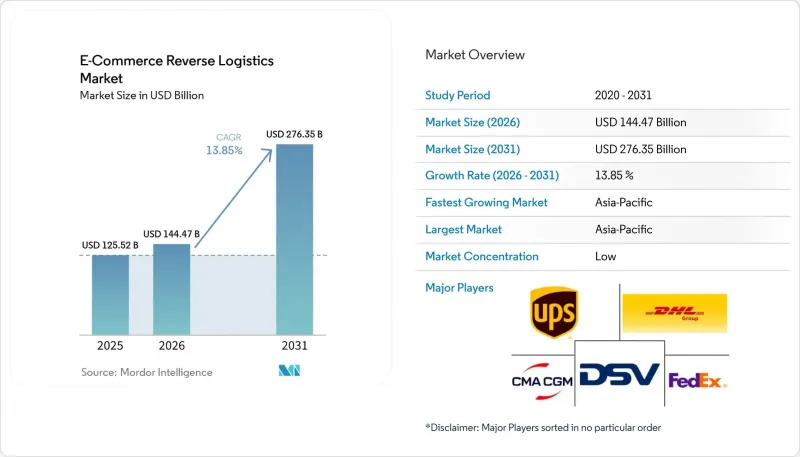
オンライン注文量の増加に伴い、小売業者、運送業者、ブランドが回収、検査、再入荷、再販売、リサイクル、または廃棄を行う必要のある商品の量は拡大しています。本レポートは、返品タイプ(商用、修理可能、使用済み、使用終了品、リコール品)、サービス種別(輸送、倉庫保管など)、製品カテゴリー(ファッション、エレクトロニクス、美容、ホーム用品など)、チャネル種別(オンラインマーケットプレース、DTCなど)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)ごとに分類されています。市場予測は金額(米ドル)で示されています。
世界のEコマース・リバースロジスティクス市場の動向と洞察
増加するEコマースの注文量
2026年第2四半期、米国の小売Eコマース売上高は前年同期比12.2%増となり、3,402億米ドルに達しました。この売上高は米国の小売売上高総額の17.1%を占めており、将来的に返品チャネルに入る可能性のある商品の流れがさらに拡大しています。オンライン購入が拡大するたびに、回収、輸送、検査、処分を必要とする物理的な物量が増加します。ECのリバースロジスティクス市場は、この物量効果の恩恵を受けています。なぜなら、オンライン注文は一般的に、実店舗での購入に比べて返品活動が多くなる傾向があるからです。また、モバイル主導のショッピングやソーシャルメディアを通じた商品発見による購入では、配送前に商品を評価することがより困難になります。これに対し、サービスプロバイダー各社は、主要な顧客集積地の近くで処理能力を増強したり、運送業者のスケジュールと倉庫の業務判断を連携させたりすることで対応しています。
スムーズな返品に対する顧客の期待
便利な返品方法は、消費者がオンライン販売業者やサードパーティの返品サービスを評価する上で重要な要素となっています。全米小売業協会(NRF)の報告によると、オンライン買い物客の3分の2近くが、「ワードロービング」や「ブラケット」など、少なくとも1つの返品に関する問題行動を認めています。箱やラベルが不要な返品は、消費者の手間を軽減し、返品依頼から返金決定までの時間を短縮できます。小売業者が利用しやすい返品受付拠点を利用することで、集約化により個別の集荷回数を減らすことができるため、eコマースのリバースロジスティクス市場にもメリットがあります。しかし、返品ポリシーや商品確認が不十分な場合、こうした利便性が不要な返品行動を助長する恐れもあります。小売業者は、よりシンプルな顧客体験と、商品チェック、顧客履歴の確認、そして明確なポリシーの管理とのバランスを取ろうとしています。
リバース輸送および取扱いの高コスト
返品輸送と処理は、商品が多数の家庭から少数の処理拠点へと移動するため、依然として困難な課題となっています。各商品について、集荷または持ち込みの受付、検査、状態の格付け、再ラベル貼り、そして個別の処分決定が必要となる場合があります。Eコマースの逆物流市場は、返品コストが当初の注文マージンの大部分を食い尽くしてしまう可能性のある低価格帯のカテゴリーにおいて、特に大きな圧力に直面しています。全米小売業協会(NRF)の調査によると、2025年に小売業者が返品手数料を導入した主な理由の上位2つには、輸送コストの高騰と運送業者の運賃値上げが含まれており、これらは販売業者の40%が挙げたものです。マルチブランドの統合により積載密度を向上させることは可能ですが、それは近隣に十分な数の返品受付拠点があり、互換性のある仕分けプロセスが整っているかどうかに依存します。小規模な事業者にとっては、返品輸送や処理を経済的に行うために必要な規模を達成するのが困難な場合があります。
セグメント分析
2025年、商業返品はEコマースのリバースロジスティクス市場シェアの38.60%を占めました。マーケットプレースでの商品交換や標準的なオンライン返品ポリシーにより、頻繁かつ反復的なリバースフローが生じるため、このセグメントは依然として最大のシェアを維持しています。契約上の取り決めに基づき、商品が交換、拒絶、または返品される場合、B2CおよびB2Bの購入者の双方がこの活動に寄与しています。商業返品プログラムでは、予測可能なサービスレベルで大量の処理が可能な事業者が有利となります。小売業者が多様な返品理由を管理する際、eコマースのリバースロジスティクス市場は、一貫した受入ルールに依存し続けています。修理可能な返品は、再生によって製品の耐用年数を延ばすことができる家電製品や家庭用電化製品において重要です。また、使用終了時の返品は、製品の主な使用期間終了後に製品を回収するブランドプログラムを支えています。リコールによる返品は、その量は依然として少ないもの、迅速なネットワーク対応、専門的な取り扱い、および詳細な規制関連書類の提出が求められます。返品理由が多岐にわたるため、プロバイダーは通常の交換、修理対象品、および安全関連の回収について、それぞれ異なるルーティングルールを設定する必要があります。
使用済み製品の返品は、2031年までCAGR15.60%で増加すると予測されています。この成長は、製造業者に回収およびリサイクルの義務を課す拡大生産者責任(EPR)規制を反映したものです。指令2025/1892により、これらの要件はEU加盟国全体の繊維・履物メーカーにも拡大されました。このセグメントにおけるEコマースの逆物流市場規模は、非公式な廃棄の流れが記録された回収・リサイクルプロセスへと移行するにつれて拡大しています。ブランド企業には、使用済み製品の動きを記録し、再利用可能な製品と材料回収対象を分別できるパートナーが必要です。生産者責任の規制が適用される地域では、回収拠点、選別能力、および認定された下流流通経路の重要性がさらに高まります。既存の回収ネットワークを持つ事業者は、ブランド企業に対してより包括的なサービスを提供できます。一方、回収能力を持たない事業者は、顧客から規制に準拠した処分に関する証拠を求められた際に、不利な立場に置かれる可能性があります。
2025年、輸送部門はEコマースのリバースロジスティクス市場規模の42.55%を占めました。返品されるすべての製品には、少なくとも1つの運送業者または回収拠点が必要となるため、輸送はサービスチェーンの物理的な基盤となっています。運送業者は、家庭から小包を回収し、ドロップオフサイトで受け付け、集荷拠点や処理拠点へと輸送します。ネットワークの密度は、消費者の利便性と返品1件あたりのコストの両方に影響を与えます。ソフトウェアによって返品承認や商品追跡が改善されても、ECリバースロジスティクス市場はこの物理的な基盤に依存しています。輸送事業者は、返金承認や倉庫計画をトリガーする追跡イベントも生成します。小売業者が店舗での返品オプションを採用している場合でも、商品はその後さらに輸送される必要があるため、このサービスは不可欠です。リバースルートは出荷ルートよりも予測が難しいため、取扱量が多いからといって自動的に高い利益率が得られるわけではありません。そのため、事業者は、幹線輸送が始まる前に、より密な集荷ネットワークと、より効率的な集荷・仕分け体制を模索しています。
付加価値サービスは、2031年までCAGR15.72%で成長すると予測されています。これらのサービスには、再生、再販支援、状態別ルーティング、ブランド固有の回収ワークフローなどが含まれます。商品の評価がどれだけ迅速かつ正確に行われるかによって、その経済的成果が異なる可能性があるため、これらのサービスは重要です。Eコマースのリバースロジスティクス市場は、製品が在庫に戻されるか、あるいは不必要な遅延なく最適な回収チャネルに振り分けられることで、その価値を高めます。ファッションや家電分野の小売業者は、サービスプロバイダーを選定する際、1単位あたりの回収価値をより重視するようになっています。状態評価、真正性確認、修理の手配、およびセカンダリーマーケットプレースとの連携は、この目標達成を支えるものです。倉庫保管と処理は、商品が在庫に再投入される前に必要なスペースと運用管理を提供するため、依然として重要です。最も効果的なサービスの組み合わせとは、輸送の可視性と処理に関する意思決定を結びつけ、小売業者に対して明確なレポートを提供するものです。
地域別分析
アジア太平洋地域は2025年にeコマースのリバースロジスティクス市場シェアの35.50%を占め、2031年までCAGR15.51%で成長すると予測されています。この地域が主導的な地位にあるのは、大規模なオンライン小売基盤と、中国、インド、東南アジアにおけるデジタル小売の拡大によるものです。一方、中国は2026年にeコマースを通じた国内小売売上高の39%を占めました。オンライン活動の規模拡大に伴い、専用の集荷、仕分け、輸送能力に対する需要が生まれています。インドや東南アジアでは、多くのリバースロジスティクスネットワークが成熟するよりも速いペースでオンライン購入者が増加しています。日本通運は2026年3月、日本全国における電子機器の回収・返品に関する輸送、梱包資材の調達、スケジュール管理を行う「NX Return Plus」を開始しました。オーストラリアも、eコマースの需要が主要都市部に集中しているため、集約型返品ネットワークにとって好条件を備えています。
北米は地域別で2番目に大きな市場であり、集約化された持ち込み型返品インフラへの依存度が高まっています。2026年第2四半期、米国の電子商取引売上高は前年同期比12.2%増加し、これにより返品処理および輸送サービスへの需要が持続しました。この地域には、確立された小売業者、運送業者、小包ネットワーク、テクノロジープラットフォームが多数存在しますが、カナダとメキシコは依然として二次市場であり、重要な国境を越えた物流の流れが見られます。DHL eCommerceと米国郵政公社(USPS)は2026年5月、1億7,000万カ所の配送拠点におけるラストマイル小包配送について、総額100億米ドルを超える複数年にわたる独占契約を締結したと発表しました。2026年10月に発効する米国税関・国境警備局(CBP)の改正により、国境を越える電子商取引の流れに対して新たなコンプライアンス要件が追加されます。
欧州では、「包装および包装廃棄物に関する規則」、指令2025/1892、ならびに2026年7月に開始される「デジタル製品パスポート登録制度」など、返品回収、製品データ、および使用済み製品の処分を規定する規制が特徴的です。ドイツ、英国、フランス、および北欧諸国が、この地域の電子商取引における返品活動の大部分を占めています。GEODISは2025年4月、スペインのトリハ拠点において、大型製品の返品にも対応可能な専用リバースロジスティクスサービスを開始しました。南米、中東・アフリカは長期的な成長の可能性を秘めており、特にブラジルは拡大するデジタル消費者層を背景に、南米を牽引しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- Eコマースの注文数の増加
- 「スムーズな返品」に対する顧客の期待
- 循環型経済および拡大生産者責任に関する要件
- AIを活用したリターン予測と処分
- 国境を越えた返品の一元化
- 商品レベルのリターン同一性とデータの移植性
- 市場抑制要因
- 返送および取扱いのコストの高さ
- 断片化されたリサイクル・資源回収インフラ
- 返品詐欺、ワードロービング、および商品のすり替え
- 国境を越えた通関、税務、コンプライアンスの複雑さ
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- 地政学的出来事が市場に与える影響
第5章 市場規模と成長予測
- リターンタイプ別
- 商用リターン
- 修理可能な返品
- 使用終了時の回収
- 使用済み製品の回収
- リコール返品
- サービスタイプ別
- 輸送
- 倉庫・保管
- 返品処理
- 付加価値サービス
- 製品カテゴリー別
- ファッション・アパレル
- 家庭用電子機器
- 美容・パーソナルケア
- ホーム&リビング
- 食料品および日用消費財
- 健康・ウェルネス製品
- 自動車部品およびアクセサリー
- 高級品
- その他の製品カテゴリー
- チャネルタイプ別
- DTC(Direct-to-Consumer)ウェブサイト
- オンラインマーケットプレース
- ソーシャルコマース
- モバイルアプリ
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- ペルー
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア(ASEAN)
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場における主要な戦略的動き
- 市場シェア分析
- 企業プロファイル
- United Parcel Service of America, Inc.(UPS)
- FedEx
- DHL Group
- DSV A/S
- CMA CGM Group
- Kuehne+Nagel
- United States Postal Service
- C.H. Robinson Worldwide, Inc.
- XPO, Inc.
- Ryder System, Inc.
- NYK Line(including Yusen Logistics Co., Ltd.)
- Kintetsu World Express, Inc.
- Nippon Express Holdings, Inc.
- Safexpress Private Limited
- Loop Returns, Inc.
- Narvar, Inc.
- ReBound Returns
- ZigZag Global
- ShipBob, Inc.
- GEODIS
第7章 市場機会と将来の展望



