


インドネシアのリバースロジスティクス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Indonesia Reverse Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157143
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
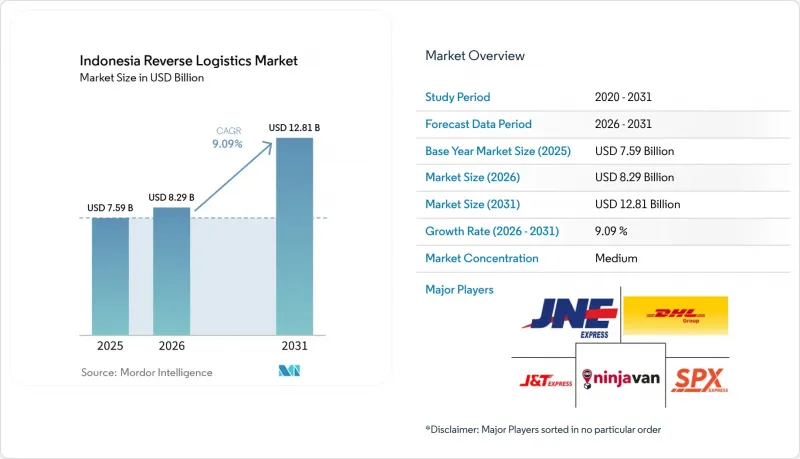
Mordor Intelligenceによると、インドネシアのリバースロジスティクス市場の規模は2025年に75億9,000万米ドルと評価され、2026年の82億9,000万米ドルから2031年までに128億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは9.09%となる見込みです。
インドネシアのリバースロジスティクス市場の動向と洞察
Eコマースの返品がリバースロジスティクスの需要を押し上げ
インドネシアのデジタルマーケットプレースでは、主にカード決済が主流の経済圏とは異なる返品フローが生まれました。代金引換による配送失敗は出荷件数の20%以上を占め、消費者が不要や欠陥を理由に返品した商品以外にも、返品件数を増加させていました。インドネシアのB2C Eコマースにおいて、消費者が返品する理由としては、配送体験や返品ポリシーの明確さよりも、製品の品質が上位に挙げられました。TikTok Shopの2026年6月のポリシーでは、販売者が返品物流費用の一部を負担することが義務付けられており、1回の返品取引につき最大0.62米ドルとなっています。これは、プラットフォームの運営において返品がもたらす財政的負担を示しています。こうした配送失敗と消費者主導の返品が混在する状況は、専門業者にとっての業務機会を拡大させました。また、インドネシアのリバースロジスティクス市場全体において、コスト管理と迅速な回収の重要性を高めました。さらに、この状況により、プロバイダーは、配送失敗に起因する返品と、使用後や検品後の返品とを区別して対応する必要が生じました。なぜなら、両方の荷物が同じマーケットプレースネットワークを経由した場合でも、集荷のタイミング、状態の確認、販売者との連絡、在庫状況、および適切な最終配送ルートが異なる可能性があるからです。
顧客の期待が高まり、商品の返品処理の迅速化が加速
顧客の期待が高まるにつれ、返品処理時間は販売業者の維持や販売者の収益性において、より重要な要素となりました。インドネシアのFMCG(日用消費財)倉庫を対象とした調査によると、返品量の不確実性が倉庫のパフォーマンスを低下させる一方で、返品情報の質が業務成果に重要な役割を果たしていることが判明しました。これにより、増加する返品量を扱う事業者にとって、検品記録、状態コード、明確な処分決定が重要となりました。SiCepat Logistikは2026年7月にサービスを開始し、追跡機能、ダッシュボードAPI、およびデジタルによる集荷から返品までのスケジュール管理機能を提供しました。これらのツールにより、集荷から最終的な処分までの間に生じていた、回避可能な手作業の工程が削減されました。特に、エラーが発生すると財務面やコンプライアンス上の問題につながる可能性がある医療品や家電製品の返品においては、処理の迅速化が極めて重要となりました。また、プロセスの信頼性が高まったことで、販売者はより明確なステータス更新を受け取ることができ、倉庫は入荷する商品に合わせて人員やスペースを準備できるようになり、オペレーターは不完全な情報を待つことなく、再入荷、修理、回収、またはさらなる輸送のために商品を分別できるようになりました。
断片化した回収ネットワークがリバースロジスティクスの効率を阻害
多くのティア2およびティア3の拠点では、返品品の検査、修理、または再販準備を行うための近隣施設が不足していました。プロバイダーは、しばしば複数の輸送区間を負担するか、または集約輸送を行うのに十分な商品が蓄積されるまで待たなければなりませんでした。34の州を対象とした調査によると、港湾間の接続性が強化されたことで、島間の価格変動が4.7~6.2%減少したことが判明しましたが、海上ルートへの投資後も小売価格の格差にはほとんど変化が見られませんでした。この結果は、前方物流の改善だけではラストマイルおよびリターンマイルの制約が完全には解消されていないことを示唆しています。「シー・トール・プログラム」は2025年に756回の航海を完了し、32,732 TEUを104の港へ輸送しましたが、リターンフローのインフラに対する同等の投資は依然として限定的でした。スラウェシ、カリマンタン、スマトラにおける分散した物流フローに対する混載サービスは、インドネシアのリバースロジスティクス市場において依然として明確なビジネスチャンスとなっています。予測可能な返送量が確保できない状況下では、事業者は、効率的な積載のために貨物を保管するか、あるいは単位コストを高めてでも早期に輸送するかという難しい選択を迫られ、どちらの選択も、回収、再入荷、あるいは最終処分を遅らせる可能性がありました。
セグメント分析
2025年、インドネシアのリバースロジスティクス市場シェアの43.25%を輸送部門が占めており、これは都市間、島間、およびラストマイルにおける返品輸送のコストを反映したものです。ジャワ島およびスマトラ島の主要ルート沿いでは、集荷拠点、仕分け施設、フルフィルメントセンターが密接に連携していたため、輸送量の多くが陸上輸送によって担われていました。この輸送手段は、消費者、販売者、倉庫、および集約拠点の間で返品を日常的に移動させる必要がある場合に、依然として不可欠なものでした。航空輸送は、迅速な処理と厳格な管理を必要とする、時間的制約の厳しい医薬品の返品や高価な電子機器の返品を扱いました。輸送量という点ではその役割は限定的でしたが、商品の状態、タイミング、および保管履歴の管理要件により、より遅い輸送手段の利用が制限される場合には、依然として重要な役割を果たしました。その他の輸送手段を組み合わせた海上コンソリデーションは、時間的制約が比較的緩やかで、経済的な積載量にまとめられる返品において重要性を増しました。SiCepatの「Fast Lane」島間海上貨物サービスは、条件に合う離島からの返品において、航空貨物に代わる低コストの選択肢を提供しました。このサービスは、輸送手段の選択を、商品の価値、求められる処理時間、および島の立地条件に合わせる必要性を反映したものでした。また、単一の輸送手段に依存しないことで、事業者がリバース物流コストを削減できることも示していました。J&T Expressは2026年半ばまでに、東南アジア全域に127カ所の仕分けセンターを擁していました。これには、上半期に追加された6カ所と、75本の自動仕分けラインが含まれます。このインフラは、増加する輸送量を効率的に受け付け、スキャンし、仕分けし、再配送するために必要な規模を示していました。
その他の付加価値サービスは、2026年から2031年にかけてCAGR12.45%と、最も急速な成長が見込まれました。返品された商品は、再入庫や再販売の前に、一時保管、検査、格付け、処分が必要であるため、倉庫業務は依然として2番目に大きな機能でした。これらの施設により、事業者は商品を検証し、その状態を記録し、販売に戻すか、修理に回すか、あるいは回収チャネルに入れるかを判断する時間を確保できました。また、倉庫業務は、事業者が次の輸送先に送る前に商品を集約できるようにすることで、不必要な長距離輸送を抑制しました。このグループには、返品処理、再生、再入庫、および最終処分が含まれます。その成長は、返品在庫の輸送コストだけでなく、回収可能な価値への注目が高まっていることを反映しています。Blibliの「Fulfillment at Speed」プラットフォームは、100のブランドにサービスを提供し、2024年の外部向けサービス開始から2年間で累計GMV2億米ドルを記録しました。このプラットフォームは、ブランドがオンラインおよびオフラインのチャネルを横断して、保管、注文処理、返品処理を統合する方法を示しました。このような仕組みにより、別々のサービスプロバイダー間での引き継ぎが削減され、返品在庫の可視性が向上しました。また、再入荷、再販売、修理、リサイクル、または廃棄に関する意思決定の迅速化も支援しました。生産者責任に関する規制は、規制に準拠した修理、回収、および処分サービスへの需要をさらに後押しする可能性があります。これらの機能により、インドネシアのリバースロジスティクス市場において、輸送以外の業務能力の重要性が高まりました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
- 市場規模、成長率および将来予測
- 主な需要の促進要因とリバースロジスティクスの動向
- 主な資金還流と需要の集中
- 競合情勢と主要なリバースロジスティクス事業者
第4章 市場情勢
- 市場概要とリバースロジスティクスの重要性
- 市場促進要因
- Eコマースにおける返品が増加し、リバースロジスティクスの需要が高まっています
- 顧客の期待により、製品の返品処理が加速しています
- 循環型経済における優先課題:製品の価値回収の強化
- 組織的なリバースロジスティクスを支える生産者の回収義務
- リコマースの成長により、返品在庫の回収チャネルが拡大しています
- 地方都市への事業拡大が、リバースロジスティクスの新たなビジネスチャンスを生み出しています
- 市場抑制要因
- 断片化した回収ネットワークがリバースロジスティクスの効率を制限しています
- 島間輸送による輸送費および取扱費の増加
- リターンデータの標準化が不十分であるため、処理の複雑さが増しています
- 返品詐欺や偽造品の増加が業務リスクを高めています
- バリューチェーンの構造とリバースロジスティクスの流れの分析
- 規制の枠組みおよびリバースロジスティクスのコンプライアンス分析
- 技術の導入とリバースロジスティクスのデジタル化に関する分析
- リバースロジスティクスの要件の変遷
- 消費者の行動と嗜好の変化に関する研究
- 返品コストが小売業者に与える影響―アナリストの見解
- ポーターのファイブフォース分析
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測
- リバースロジスティクスの機能別
- 輸送
- 道路
- 航空
- その他の輸送手段
- 倉庫業務(保管、流通、集荷)
- その他の付加価値サービス(返品処理、再入庫、再生、処分)
- 輸送
- エンドユーザー産業別
- 消費財・小売
- ホーム&インテリア
- 医療・医薬品
- FMCG
- その他のエンドユーザー
- 地域別
- Java(ジャカルタおよびBOD)
- スマトラ
- カリマンタン
- スラウェシ
- バリおよびヌサ・テンガラ
- パプア地域およびモルッカ諸島
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- DHL Group
- DSV A/S
- Kuehne+Nagel
- CMA CGM Group(Including CEVA Logistics)
- GEODIS
- Rhenus Group
- NX Group
- FedEx
- United Parcel Service of America, Inc.(UPS)
- Shipper
- JNE Express
- J&T Express
- SPX Express
- Pos Indonesia
- Ninja Van(Including Ninja Xpress)
- SiCepat Ekspres
- Paxel
- Access Logistik
- Anteraja
- Gojek Logistics(GoSend/GoTo Logistics)
- Wahana Prestasi Logistik
- KAI Logistik
第7章 市場機会と将来の展望
第8章 付録



