


学生ローンの借り換え:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Student Loan Refinancing - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163620
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
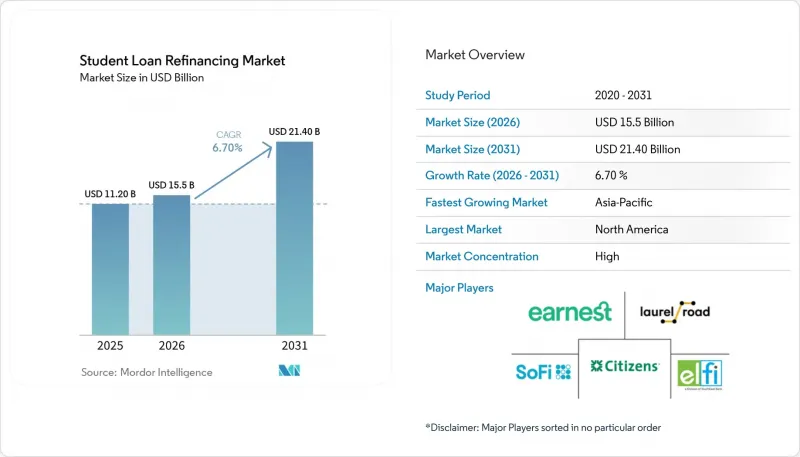
Mordor Intelligenceによると、学生ローンの借り換え市場規模は2025年に112億米ドルと評価され、2026年の155億米ドルから2031年までに214億米ドルへと拡大し、予測期間(2026年~2031年)におけるCAGRは6.7%になると推定されています。
世界の学生ローン借り換え市場の動向と洞察
連邦準備制度による利下げと、従来のローンコストの高騰が、節約を目的とした借り換えの好機をもたらしています
連邦準備制度理事会(FRB)は2025年後半に政策金利を3回引き下げ、目標レンジを3.5%~3.75%に設定し、2026年の最初の2回の会合を通じて同水準を維持しました。2025年から2026年の学年度における連邦学生ローンの金利は、学部生向けローンが6.39%、大学院生向けローンが7.94%、Grad PLUSローンが8.94%に固定されました。Earnest社は2026年3月、同社の借り換え金利が3年ぶりの低水準に達したと発表しました。2022年から2024年の間にローンを組んだ借り手は、民間部門で安定した収入があるもの、ローン免除の見込みがない場合があります。民間金融機関の金利が低下し、従来の連邦金利との差が拡大すると、学生ローンの借り換え市場は恩恵を受けます。連邦金利はローンが実行された後は変動しないため、基準金利が引き下げられるたびに、条件を満たす借り手にとって借り換えのメリットが高まります。
オルタナティブデータを活用した与信審査により、信用履歴に依存しない借り換え適格性が拡大
従来の与信モデルでは、米国での信用履歴が限られているキャリア初期の借り手や外国人借り手が排除される可能性があります。代替的な与信審査では、標準的な信用情報に加え、家賃の支払い状況、確認済みのギグ経済による収入、貯蓄パターン、および教育に関連した収入予測を審査対象とすることができます。MPOWER Financing社は、Nova Credit社の国境を越えた信用情報機関のデータと米国のTransUnion社のレポートを組み合わせて、国内の信用履歴を持たない外国人卒業生を評価しています。このアプローチにより、多くの国内リファイナンス事業者が容易にサービスを提供できない借り手層に対応することが可能になります。「信用機会均等法」の要件およびモデルガバナンスに関する消費者金融保護局(CFPB)のガイダンスにより、貸し手はこれらのシステムを慎重に管理することが求められています。貸し手が公正な融資管理体制と明確な不利益措置プロセスを維持する限り、学生ローンの借り換え市場はこれらの手法を通じてアクセスを拡大することができます。
連邦の借り手保護措置によるトレードオフが、連邦ローンから民間ローンへの転換率を制限しています
連邦ローンを民間ローンに借り換えることは恒久的な措置であり、所得連動型返済、公共サービスローン免除、連邦政府による返済猶予、および障害による債務免除の利用資格が失われます。これらの保護措置の価値は、借り手の雇用状況や収入の見通しによって異なります。2026年7月に導入された「返済支援プラン」および「段階的標準プラン」は、借り換えを行う強い経済的理由がない借り手を維持できる可能性のある、新たな連邦政府の選択肢を提供しています。2025年6月までの1年間における連邦学生ローンに関する苦情件数は1万8,400件に達し、前年比で36%増加しました。苦情件数の増加は、借り手の不安が借り換えの決定を遅らせる要因となっていることを示唆しています。また、民間学生ローンに関する開示規則では、連邦ローンと民間ローンの違いを明確に提示することが求められており、これにより学生ローン借り換え市場における過度な転換勧誘が抑制されています。
セグメント分析
2025年、政府および公的ローンは学生ローン借り換え市場シェアの39.1%を占め、学生ローン借り換え市場において最大の債務源カテゴリーとなりました。多くの借り手は、民間のオファーの方が金利が低くても、連邦政府の保護措置を手放すことに躊躇しています。2026年7月に「Saving on a Valuable Education」プランが廃止されたことで、以前このプランに加入していた750万人の借り手の返済決定に影響が生じました。新たな連邦政府の返済選択肢により、一部の借り手、特に公共部門や非営利団体での雇用に関連する保護措置に依存している借り手は、引き続き連邦ローンを維持する可能性があります。一方、民間部門で安定したキャリアを持つ他の借り手にとっては、借り換えの方が返済計画が明確になり、節約効果もより明白であると感じるかもしれません。したがって、既存の政府系ローンの基盤は貸し手にとって依然として重要ですが、借り換えを促すには、各借り手の連邦政府による給付内容を透明性を持って評価する必要があります。
民間学生ローンの借り換え市場は、2031年までCAGR10.1%で拡大すると予測されており、これは債務源別分類の中で最も高い成長率となります。大学院生に対する連邦政府の借入制限により、教育資金需要のより多くが民間金融機関へとシフトすると予想されます。この変化により、連邦ローンの利用枠を超える資金が必要な借り手にとって、民間の融資オプションの重要性が高まっています。政府系と民間系の混合カテゴリーは、複数のローン種別を1つの返済にまとめたい借り手にサービスを提供しています。これは、複数の借入元から10万米ドルを超える債務を抱える大学院生の借り手にとって特に重要です。民間債務を対象とした学生ローン借り換え市場の規模は、民間教育資金調達の役割を拡大する政策変更によって支えられています。
2025年時点で、大学院生および専門職学位取得者の借り手が学生ローン借り換え市場の57.6%を占めており、2031年までCAGR7.9%で拡大すると予測されています。専門職課程では一般的に債務残高が高額になるため、このグループが学生ローン借り換え市場においてセグメント別で最大のシェアを獲得しました。医学、歯学、法学の大学院修了者は、総額20万~30万米ドルの負債を抱えることがあります。したがって、金利が50ベーシスポイント低下すれば、10年から20年の返済期間にわたって、利息総額に大幅な変化が生じることになります。新規借り手に対する「Grad PLUSローン」の終了や、連邦政府による総借入限度額の導入により、現在および将来の大学院生にとって、資金調達の環境は一変しています。こうした変化により、連邦政府の返済保護措置を必要としない借り手にとって、民間ローンの重要性がさらに高まっています。
Earnestは2026年に「早期卒業向け借り換え」を導入し、申請者が卒業後6ヶ月以内に署名済みの内定通知書を利用できるようにしました。この商品アプローチは、通常の返済が始まる前に借り手にアプローチすることを目的としています。高い収入見込みと多額のローン残高により、このグループは責任ある与信審査が可能な貸し手にとって魅力的な顧客層となっています。学部生や修了証取得コースの借り手は通常、ローン残高が低いため、借り換えによる利息削減効果が限定的となる可能性があります。また、キャリアの初期段階では、信用履歴や収入記録が十分に確立されていない場合もあります。学生ローン借り換え業界は、大学院生の借り手に引き続き注力しています。その理由は、彼らの融資額や返済プロファイルが、より専門的な商品の提供を可能にするためです。
地域別分析
2025年、北米は学生ローン借り換え市場の93.5%のシェアを占め、同市場において最大の地域セグメントとなりました。米国は、民間教育ローンエコシステムが最も充実しており、高所得の大学院学位取得者が最も集中しています。2026年第1四半期、米国の学生ローン残高は1兆8,700億米ドルに達しましたが、成熟した証券化活動が民間ローンの資金調達を支えています。2026年に実施された「Saving on a Valuable Education」プラン、Graduate PLUSローン、返済支援プラン、および段階的標準プランの変更は、北米における短期的な借り換え需要の触媒となっています。カナダでは、各州ごとの学生ローン制度のため、民間借り換えの対象となる顧客基盤は比較的小規模です。メキシコは、正式な信用インフラが未発達であり、取引コストに比べて大学院修了者の賃金プレミアムが低いため、依然として初期段階の市場にとどまっています。
アジア太平洋地域は2031年までCAGR11.4%で成長すると予測されており、地域別セグメントの中で最も急速に成長している市場です。海外留学資金を賄うために非銀行系金融会社から年率12%~14%で融資を受けたインド人学生は、就職後に年率8.5%~10.5%の公的銀行商品へ借り換えを行うことができます。H-1Bビザまたはオプショナル・プラクティカル・トレーニング(OPT)ビザで米国で働くインド人卒業生も、MPOWER Financingを通じて、国内の連帯保証人を必要とせずに国境を越えた借り換えを行うことができます。MPOWER Financingは、年率9.99%から始まる固定金利を提供しています。オーストラリア、韓国、シンガポールでは、教育費の高騰に伴い卒業後の借り換え活動が活発化していますが、これらの国々にはまだ米国規模の二次市場インフラは整備されていません。
欧州と南米は、学生ローン借り換え市場において規模は小さいもの、重要な地域セグメントとなっています。フランスの国が保証する学生ローンは、2026年に0.99%から3.5%の金利が適用され、Bpifranceを通じて70%が国によって保証されているため、従来の民間借り換えの経済的メリットは薄れています。ドイツのKfW Studienkreditは、EURIBORに連動する6.36%の変動金利を採用しており、借り手が就職した後の固定金利型代替商品への関心を後押ししています。南米では、特にブラジルやアルゼンチンにおいて、通貨建ての不一致やマクロ経済の変動性により、市場規模が制限されています。中東およびアフリカは依然として初期段階にあり、活動はアラブ首長国連邦と南アフリカに集中しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高金利の既存学生ローンが、貯蓄を原資とした借り換え需要を生み出しています
- 卒業後の収入と信用力の向上により、借り換えの審査対象となる借り手の範囲が広がっています
- 海外留学による負債が、留学生向けローンの借り換え需要を生み出しています
- オルタナティブ・データを活用した与信審査により、信用履歴が乏しい海外の借り手に対する借り換えの機会が拡大しています
- デジタル事前審査と自動与信審査により、借り換えの獲得における障壁が軽減されます
- 雇用主による学生ローンの給付が、新たな借り換えの機会を生み出しています
- 市場抑制要因
- 連邦政府による借り手保護措置の廃止により、連邦政府から民間への借り換えが制限されています
- 金利の変動性により、借り換えによる節約効果が減少します
- 責任ある融資要件が、オルタナティブ・データを活用したリファイナンスの引受を制限しています
- 信用履歴の不足や返済実績の低さが、借り換えの拒否やサービシング・リスクを高めています
- バリューチェーン分析
- 借り手の獲得、金利比較、および事前審査
- リファイナンスの組成、与信審査、および融資実行
- ローン・サービシング、返済管理、および借り手支援
- 資本市場による資金調達、証券化、および流通市場での販売
- 規制情勢
- 連邦/公的融資の保護措置と民間リファイナンスの要件との比較
- 借り手保護、責任ある貸付、および公正な貸付に関する要件
- ローン・サービシング、情報開示、信用情報報告およびデータプライバシーに関する要件
- 国境を越えた融資、ライセンシング、および外国の借り手に対するコンプライアンス要件
- 技術展望
- AIとオルタナティブ・データを活用した与信審査
- オープンバンキング、デジタル所得確認、およびAPIを活用した事前審査
- デジタルローン組成、サービシング、および借り手向けセルフサービス・プラットフォーム
- 不正、本人確認、および与信決定モデルのガバナンス
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 借り換え債務の出典別
- 政府/公的学生ローンの借り換え
- 民間学生ローンの借り換え
- 政府/公的および民間の学生ローン借り換え
- 借り手の教育背景別
- 学士号取得者の借り手
- 大学院および専門職学位取得者の借り手
- 準学士課程、修了証課程、学位取得以外の課程、職業訓練課程、およびその他の借り手
- 料金体系別
- 固定金利による借り換え
- 変動金利による借り換え
- ハイブリッド/その他の料金体系
- 顧客獲得チャネル別
- 貸し手所有の直接融資
- マーケットプレースおよび料金比較サイトからの紹介
- 親和団体、協会、雇用主、および専門団体パートナー
- ブローカー、アドバイザー、およびその他の第三者紹介業者
- 債権者の種類別
- 預金を受け入れる商業銀行およびデジタル銀行
- 信用組合および協同組合系金融機関
- ノンバンク金融会社およびフィンテック・オリジネーター
- 民間リファイナンスを組成する、政府系、非営利、およびミッション系金融機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- SoFi Technologies, Inc.
- Earnest LLC
- ELFI(Education Loan Finance)
- Laurel Road(KeyBank)
- Splash Financial, Inc.
- LendKey Technologies, Inc.
- Citizens Financial Group, Inc.
- College Ave Student Loans
- MPOWER Financing
- Rhode Island Student Loan Authority(RISLA)
- MEFA(Massachusetts Educational Financing Authority)
- Brazos Higher Education
- INvestEd
- EdvestinU
- Yrefy
- Purefy
- Credible
- Juno
- Navy Federal Credit Union
- Panacea Financial
第7章 市場機会と将来の展望



