


高等教育:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Higher Education - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163617
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
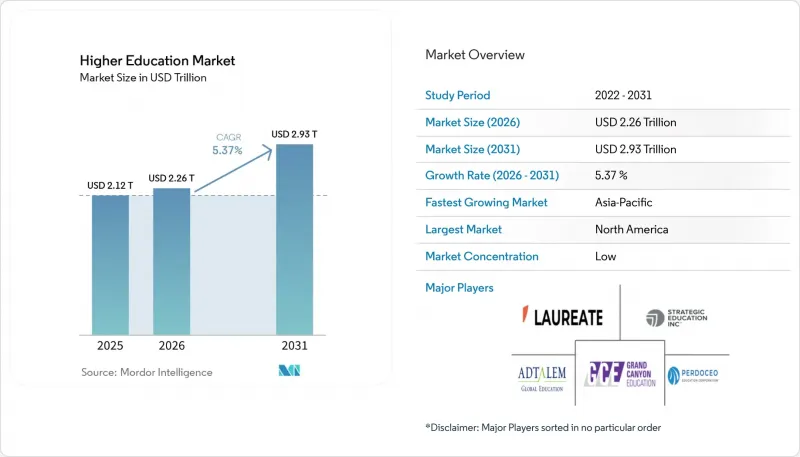
Mordor Intelligenceによると、高等教育市場の規模は、2025年の2兆1,200億米ドル、2026年の2兆2,600億米ドルから、2031年までに2兆9,300億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.37%となる見込みです。
世界の高等教育市場の動向と洞察
キャリアに即したマイクロクレデンシャルおよび短期プログラムへの需要の高まり
短期学習プログラムへの需要は、世界の高等教育市場において最も明確な成長要因の一つとなっています。Courseraの報告によると、雇用主の94%がマイクロクレデンシャルを取得した候補者に対してより高い初任給を提示する意向を示しており、92%が、マイクロクレデンシャルを取得した新入社員は、取得していない同僚に比べて初年度に優れた業績を上げると回答しています。同様の変化は教育機関レベルでも見られ、米国のオンラインおよび専門職向け継続教育機関の88%が現在マイクロクレデンシャルを提供しており、85%が人材育成を具体的に念頭に置いてそれらを設計しています。これは2021年の55%から増加しています。これらのプログラムは、学位取得プログラムに比べて設計から開始までのスピードが速いため、世界の高等教育市場の収益構成に変化をもたらしています。また、長い承認プロセスを経ることなく、カリキュラムを迅速に更新し、コンテンツを雇用主の需要に合わせることができる教育機関にも有利に働いています。Courseraの「エントリーレベル・プロフェッショナル・サーティフィケート」のポートフォリオは前年比32%増加し、総登録者数は2,000万人を超えました。これは、短期学習プログラムがもはや試験的な形式ではなく、持続可能な受講者数と収益の源泉となっていることを示しています。
主要キャンパスへの海外留学生募集の拡大
留学生は依然として授業料収入とキャンパス利用率の両方を支えているため、国境を越えた学生募集は、世界の高等教育市場にとって引き続き高付加価値の原動力となっています。ユネスコのデータによると、2023年には世界中で約730万人の学生が海外で学んでおり、政策環境の予測可能性が低下している中でも、学生の移動が構造的に重要であることを裏付けています。現在の変化は、総需要の減少というよりも、需要が欧州大陸やアジアの新興拠点といった受け入れ態勢の整った目的地へと再配分されていることに起因しています。ドイツでは、2024/25年度冬学期に留学生の入学者数が6%増加し、約40万2,000人に達しました。非EU諸国からの主な送り出し市場としては、インドと中国が引き続き主要な位置を占めています。世界の高等教育市場における教育機関にとって、この変化は、柔軟な語学教育の提供、現地パートナーシップ、そしてよりバランスの取れた学生募集ネットワークが報われることを意味します。また、インドの留学動向が、国際的な学生募集の次の段階において、どの受入国・地域がシェアを拡大するかを形作っているため、インドは海外への学生流出においてより強力な立場を得ることになります。
授業料の負担能力危機と学生の債務に対する極端な敏感さ
学費の負担能力に関する圧力は、特に大学院課程や高額なプログラムにおいて、世界の高等教育市場における需要を再構築しつつあります。学生たちは、教育機関のブランド力だけではなく、目に見えるキャリア上の見返りを基準にプログラムを判断する傾向が強まっています。これにより、教育機関はインターンシップ、企業との提携、賃金の透明性を通じて、就職実績を示すよう圧力を受けています。世界の高等教育市場において、学生はリターンが不明確なプログラムに対してますます慎重になっているため、値引きだけでは問題は解決しません。その結果、期間が短く、費用が安く、労働市場での成果と結びつきやすい資格への志向が強まっています。これが、世界の高等教育市場において、純粋な学術的拡大よりも、専門資格、ハイブリッド学習、および雇用主が支援する形式の勢いが強まっている理由の一つです。
セグメント分析
2025年時点で、学部課程は世界の高等教育市場シェアの60.12%を占めており、教育レベル別では最大の収益基盤となっています。この地位は、依然として全日制学位プログラムのインフラ規模、公的資金の供給経路、そしてほとんどの国の教育制度において学士課程が果たす中心的な役割を反映したものです。ユネスコの2026年の世界の動向データによると、ISCEDレベル6~8における世界の学生数の85%を学士課程が占めており、修士課程は13%、博士課程は2%を占めていました。学部生の基盤が広範であるということは、入学率、在籍率、あるいは学費にわずかな変化が生じただけでも、世界の高等教育市場に大きな影響を及ぼすことを意味します。また、世界全体の需要が依然としてプラスである場合でも、成熟した若年層における圧力は、学部教育が中心となる教育システムで真っ先に感じられる可能性が高いことも示唆しています。
プロフェッショナル教育およびエグゼクティブ教育は、2026年から2031年にかけてCAGR6.43%で成長すると予測されており、世界の高等教育市場において最も成長が著しい教育分野となる見込みです。この成長は、AIスキル、リーダーシップ開発、および継続的な人材変革に対する雇用主の需要によって支えられています。プログラム期間が短く、成果の枠組みが明確であることから、この分野は長期の学術課程よりも商業的な魅力が高まっています。また、世界の高等教育業界では、雇用主がチームや職務機能全体に迅速に人材を配置できることから、学位取得を目的としない学習への予算配分が増加しています。研究主導型の教育機関にとっては、大学院および博士課程への需要は依然として重要です。しかし、それらは学部教育ほどの規模基盤や、プロフェッショナル教育ほどの迅速な対応力を提供することはできません。実質的には、これにより世界の高等教育市場は、安定性については学部教育の規模に、漸進的な成長についてはプロフェッショナル教育に、より依存する形となっています。
地域別分析
2025年、北米は世界の高等教育市場シェアの34.32%を占め、収益面において最大の地域貢献者となりました。同地域は依然として、研究型大学の密集度、成熟した資金調達構造、そして国内外の学生を惹きつける強力な教育機関のブランド力から恩恵を受けています。一方で、留学生の募集が予測しづらくなり、各教育機関が学術プログラムのポートフォリオをより厳格に見直していることから、北米における世界の高等教育市場は、以前よりも大きく、かつ顕著な経営上の圧力にさらされています。コスト管理、組織再編、合併の議論は、留学生の流入や大学院生の需要がより旺盛だった時期にはあまり見られなかった形で、運営の背景の一部となりつつあります。これは、北米が世界高等教育市場において依然として規模が大きく影響力を持っているもの、入学者数の伸びの鈍化や財政的持続可能性に対する厳しい監視から、もはや免れ得ないことを意味しています。
アジア太平洋地域は、2026年から2031年にかけてCAGR6.12%で成長すると予測されており、世界の高等教育市場において最も成長の速い地域セグメントとなる見込みです。この見通しの主な要因はインドにあります。同国は2035年までに総就学率50%を目標としており、また、外国の分校の受け入れにも門戸を開いているからです。2025年10月までに、9つの英国大学のキャンパスがインドで認可を受け、サウサンプトン大学は2025年9月にニューデリーキャンパスを開設し、5,000人の学生受け入れを目標としています。これにより、国内需要、政策改革、海外教育機関の参入がすべて同じ方向に向かっていることから、世界の高等教育市場はインドを中心とした力強い成長軌道に乗っています。
欧州、中東・アフリカは、世界の高等教育市場における留学生需要の再配分による恩恵を受けています。ドイツでは、2024/25年度冬学期に約40万2,000人の留学生を記録し、前年比6%増となりました。また、ドイツの非EU圏出身の大学院生に占めるインド人の割合は37.6%に達しました。また、ドイツはEU内で最も高い35.5%というSTEM分野の卒業生比率を記録し、有能な留学生の受け入れ先としての地位をさらに強固なものにしました。並行して、湾岸諸国の受け入れ市場は、分校の開設や大規模な教育投資を通じて、世界の高等教育市場における存在感を高めており、一方、欧州は比較的開放的な学生募集環境の恩恵を受けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- キャリアに即したマイクロクレデンシャルや短期プログラムへの需要の高まり
- 主要キャンパスへの海外からの留学生募集の拡大
- ハイブリッド型キャンパスインフラおよびデジタルエクスペリエンスソフトウェアの広範な普及
- 成人学習者の再参入および労働力のスキル再習得に向けた政策推進と公的資金
- 新興拠点における実体のある国際分校の設立
- 産業界と連携したカリキュラムおよび共同設計されたカリキュラムの制度的統合
- 市場抑制要因
- 学費の負担能力危機と学生債務に対する極端な感受性
- 人口動態の軟化と国内の若年層人口の減少
- ビザ、移民政策の変動、および国境を越えた地政学的摩擦
- 継続的な教員数の不足と、質の安定性に関する制約
- 価値とサプライチェーンの分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測(米ドル、金額)
- 教育レベル別
- 学部課程
- 大学院課程
- 博士課程
- プロフェッショナルおよびエグゼクティブ教育
- 所有形態別
- 公的機関
- 民間非営利機関
- 民間の営利教育機関
- 配信モード別
- オンキャンパス
- オンライン
- ハイブリッド
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- ロシア
- その他の欧州諸国
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Laureate Education, Inc.
- Strategic Education, Inc.
- Grand Canyon Education, Inc.
- Adtalem Global Education Inc.
- Perdoceo Education Corporation
- Pearson plc
- Cengage Learning Holdings II, Inc.
- Instructure Holdings, Inc.
- Blackboard Inc.
- D2L Inc.
- Coursera, Inc.
- 2U, Inc.
- Risepoint
- UpGrad Education Private Limited
- Crimson Education
- University of Phoenix, Inc.
- Southern New Hampshire University
- Arizona State University Enterprise Partners
- Navitas Pty Limited
- Ellucian Company L.P.
第7章 市場機会と将来の展望



