


自動車用選択的触媒還元:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Selective Catalytic Reduction - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163353
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
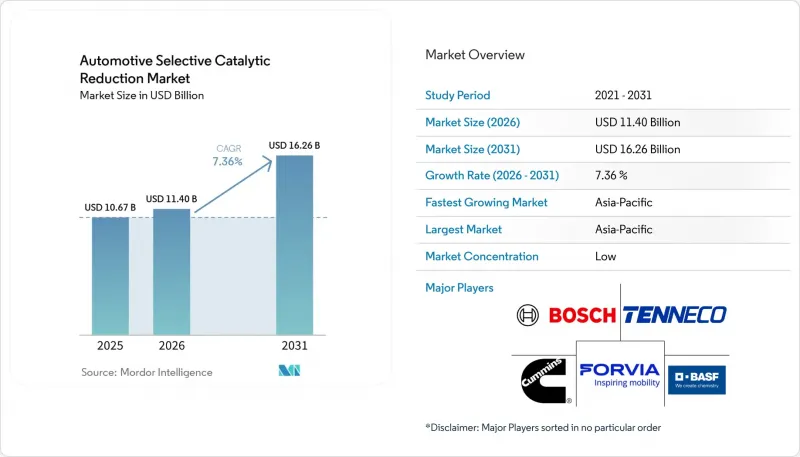
Mordor Intelligenceによると、自動車用選択的触媒還元(SCR)市場の規模は2025年に106億7,000万米ドルと評価され、2026年の114億米ドルから2031年までに162億6,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.36%となる見込みです。
世界の自動車用選択的触媒還元(SCR)市場の動向と洞察
NOx排出基準の厳格化により、システムレベルの再設計が迫られています
2026年に始まる規制サイクルは、ユーロVIサイクルよりも自動車用選択的触媒還元(SCR)市場に対してより厳しい要件を課しています。ユーロ7は2026年11月から新型の小型車両モデルに適用され、大型車両の型式認定は2028年5月から開始されます。米国2027年モデルイヤー規制では、大型車両用エンジンの窒素酸化物(NOx)排出上限値が、1馬力時あたり200 mgから35 mgへと引き下げられます。カミンズ社はこれに対応し、熱制御用に2つの5 kW電気ヒーターと専用の48 Vオルタネーターを採用したツインモジュール式SCR設計を開発しました。これらの要件により、1つの排出ガス制御システム内において、触媒、ヒーター、噴射装置、およびセンサーの相互依存性が高まっています。インドでは、2030年の導入に向け、2026会計年度中に「バーラト・ステージVII」を公布する見込みであり、これにより大型商用車の製造拠点における車両のアップグレードサイクルが拡大することになります。
ディーゼル商用車フリートの成長が導入基盤を支える
アジアにおける大型商用車の生産は、乗用車の電動化が進む中でも、自動車用選択的触媒還元(SCR)市場における堅調な導入基盤を支えています。中国では2025年に90万台以上の大型トラックが生産され、GB VIフェーズBへの移行に伴い、新規の大型ディーゼル車へのSCRの搭載が義務付けられています。インドの「PM-Gati Shakti」高速道路計画により、主要回廊沿いの貨物輸送時間が短縮され、排出ガス規制に適合した長距離トラックの需要が高まっています。韓国と日本も、重量ベースの課税や規制順守監視の強化を通じて、独自の商用車更新サイクルを継続しています。中国における運行中の車両の適合性確認プログラムは、一部の稼働中のトラックが実走行時の排出基準を満たしていないため、アフターマーケットの需要を生み出しています。2026年に実施された24台の大型トラックを対象とした調査によると、規制に準拠した「中国VI」車両は、「中国V」車両と比較して窒素酸化物排出量を59.6%削減したのに対し、非準拠車両の排出係数は「中国V」の基準値よりも85.6%高かったことが判明しました。
高いシステム・設置・維持管理コストが新興市場への浸透を阻害
自動車用選択的触媒還元(SCR)市場は、システムに触媒、注入装置、窒素酸化物センサー、電子制御ユニット(ECU)、設置、および継続的なメンテナンスが必要であるため、コスト面での圧力に直面しています。ディーゼル排気液(DEF)の使用や、定期的な触媒の交換・再生は、ライフサイクル全体の運用コストをさらに押し上げます。インド、東南アジア、サハラ以南のアフリカなど、価格に敏感なトラック市場では、フリート購入者は、規制適合車両を選定する前に、総所有コスト(TCO)を評価することがよくあります。より高度なデュアルドージングやクローズカップリング型SCRのレイアウトは、システムの複雑さを増し、メンテナンス要件を高める可能性があります。2025年の米国自動車技術者協会(SAE)の論文では、正確なディーゼル排気液の注入、診断、フェイルセーフ機能を、費用対効果の高い制御ユニットに統合することの難しさが指摘されています。また、インドのティア2およびティア3都市における専門サービス体制の不足も、中型トラックのシステムに不具合が生じた際のダウンタイムを長引かせる要因となり得ます。
セグメント分析
2025年、自動車用選択的触媒還元(SCR)市場において、尿素タンクは市場シェアの29.45%を占め、最大のコンポーネントセグメントとなりました。この地位は、あらゆる車種での使用に加え、商用車における高密度ポリエチレンや強化複合材製タンクへの材料需要を反映したものです。ロクリング・オートモーティブ社は、トラックおよび乗用車メーカー向けに、成形されたスロッシング防止構造を備えたSCRタンクシステムと充填システムを供給しています。同社の30リットル商用車用タンク設計は、従来の設計と比較して重量を0.8kg削減しました。インジェクターと電子制御ユニット(ECU)は、次のコンポーネント層を形成しています。インジェクターの需要は新車生産台数に連動する一方、閉ループ制御のために複数のセンサーを使用するシステムが増えるにつれ、ECUの重要性が高まっています。
尿素ポンプ市場は、2031年までCAGR7.85%で拡大すると予測されており、これは自動車用選択的触媒還元(SCR)市場全体の成長率を上回ります。デュアルドージングやクローズカップリング設計では、複数の注入ポイントにわたる正確な供給が求められます。ボッシュのDI-SCRダブルインジェクション技術は、クローズカップリングとアンダーフロアの注入位置を採用しており、これによりポンプへの要求と注入精度が高まっています。2026年の米国自動車技術者協会(SAE)の調査によると、ソフトウェア制御による噴射により、堆積物による不具合を特定し、結晶化が触媒の性能に悪影響を及ぼす前に再生を開始できることが明らかになりました。米国環境保護庁(EPA)の車載診断(OBD)要件や、インドの遠隔OBDデータアップロード規則案は、より高性能なECUやセンサーへの需要を後押ししています。
地域別分析
アジア太平洋地域は、2025年に自動車用選択的触媒還元(SCR)市場の38.31%を占めており、2031年までCAGR8.22%で成長すると予測されています。中国は、GB VIフェーズBにおいて新規の大型ディーゼル車両へのSCR搭載が義務付けられていることから、この地域の牽引役となっています。2025年には、中国で90万台以上の大型トラックが生産されました。インドでは、BS VIフェーズ2による実走行排出ガス規制への準拠や、2026年6月に策定された新規商用車からのリアルタイムOBD-II(車載診断システムII)データアップロードに関する要件案により、市場が拡大しています。日本と韓国は特殊な触媒やセンサーの製造で貢献しており、一方、タイ、ベトナム、インドネシアはユーロ5およびユーロ6に相当する規制への移行を進めています。
北米は、自動車用選択的触媒還元(SCR)において世界第2位の地域市場であり、後処理システムの設計における重要な拠点でもあります。米国環境保護庁(EPA)の2027年モデル年規則では、現在の大型トラックからの窒素酸化物排出量を80%以上削減することが求められています。カミンズのツインモジュール式X15エンジンや、デトロイト・モーターズの第6世代クローズカップリング型プレSCRアプローチは、この要件を満たすための異なる手法を示しています。メキシコのPROAIREプログラムは、USMCA生産回廊沿いで商用車の基準を段階的に厳格化しています。2025年に米国のディーゼル排気液(DEF)工場で予定されていたメンテナンスは、在庫状況がいかに急速に逼迫し得るかを示しました。ヤラ社のスルースキル施設では、2026年からDEF生産に伴い、年間80万トンの二酸化炭素を回収・液化することになります。
欧州は自動車用選択的触媒還元(SCR)市場が成熟しており、商用車の成長と対照的に、乗用車のディーゼル需要は減少傾向にあります。2025年時点で、ディーゼルトラックは同地域のトラック保有台数の87%を占めていましたが、ディーゼル乗用車の新規登録台数は新車販売台数の10%を下回っていました。ユーロ7規制により、実走行条件に対応するため、クローズド・カップルド方式およびデュアル・ドージング方式のSCR触媒のアップグレードサイクルが推進されています。ドイツは、フォルクスワーゲングループ、ダイムラー・トラック、BMW、MANトラック&バスが拠点を置く重要な市場であり続けています。ブラジル、中東・アフリカは、PROCONVE P-8やユーロ規格に準拠した段階的な規制の導入によりサプライチェーンへの投資が促進されていることから、初期段階のビジネスチャンスが期待されます。ヤラのクバタオ工場では、再生可能なバイオメタンを用いてアンモニアを製造し、工業用尿素を生産しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- NOx排出基準の厳格化
- ディーゼル商用車フリートの拡大
- 新興自動車市場におけるSCRの普及拡大
- 低温触媒および熱管理技術の進歩
- デジタル・クローズドループ・ドージングとNOxセンサーの統合
- 市場抑制要因
- システム、設置、および保守コストの高さ
- DEFの供給状況および品質上の制約
- 小型車の電動化とディーゼル車の普及率の低下
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- 尿素タンク
- 尿素ポンプ
- 電子制御ユニット
- インジェクター
- その他のコンポーネント
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- Catalyst Technology別
- 銅ゼオライト
- アイアンゼオライト
- バナジウム系触媒
- その他の触媒技術
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF
- Continental AG
- Corning Incorporated
- Cummins Inc.
- DENSO CORPORATION
- Eberspacher Gruppe GmbH & Co. KG
- FORVIA
- Johnson Matthey
- Marelli Holdings Co., Ltd.
- OPmobility
- Robert Bosch GmbH
- Rochling SE & Co. KG
- Tenneco Inc.
- Textron Inc.
- Umicore
- Yara International ASA
第7章 市場機会と将来の展望



