


北米の5Gサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America 5G Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 189 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163334
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
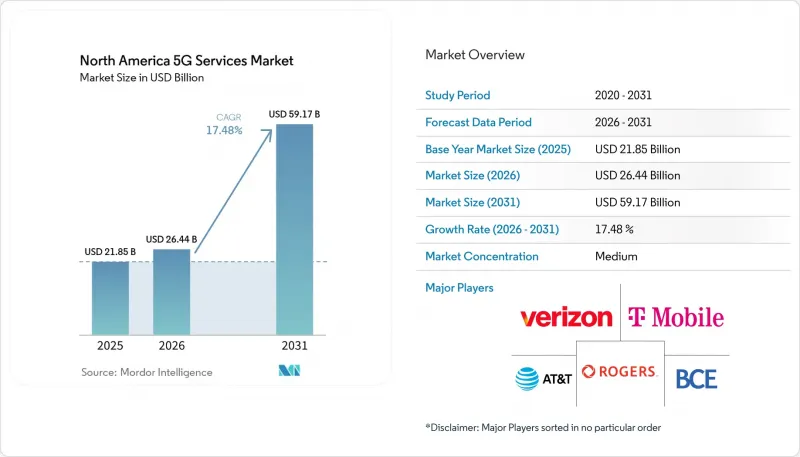
Mordor Intelligenceによると、北米の5Gサービス市場規模は、2025年の218億5,000万米ドルから2026年には264億4,000万米ドルへと拡大し、2026年から2031年にかけてCAGR17.48%で推移し、2031年には591億7,000万米ドルに達すると予測されています。
北米5Gサービス市場の動向と洞察
5Gへの移行とデータ消費量の増加
2024年、米国では132兆メガバイトのワイヤレスデータが利用され、35%の成長率を3年連続で記録しました。2026年第1四半期、北米のモバイルデータトラフィックは前年同期比で22%増加しました。2025年第3四半期までに、北米では3億6,300万件の5G接続が記録され、地域人口の95%近くをカバーしています。ユーザー1人あたりの月間データ利用量は、2025年の25GBから2031年までに52GBへと増加すると予測されており、通信エリアの整備が成熟段階に達した後も、継続的な投資が必要となります。北米の5Gサービス市場は、加入者数の増加だけでなく、差別化されたデータプランや企業向けサービスレベルにますます依存していくことになります。
企業向けインダストリー4.0およびミッションクリティカルな接続
プライベート5Gの導入は、孤立したパイロットプロジェクトから、複数の事業拠点にわたる展開へと移行しつつあります。ジョージア州にある現代自動車の75億9,000万米ドル規模の「メタプラント・アメリカ」では、200台以上の自律移動ロボット向けに、ノキアが提供するプライベート5Gネットワークが活用されています。2025年には、米国の製造業者の半数以上が業務にAIを活用しており、61%が2027年までにAIへの投資が増加すると予想していました。企業の5G変革には5~7年を要する場合があり、これは早期に契約を獲得した通信事業者にとって、長期的なマネージドサービス契約の基盤となります。2026年7月、AT&Tとファーストレスポンダー・ネットワーク・オーソリティ(FRNA)は、アプリケーション固有のスライシングに対応する、公共安全向けの全国規模のスタンドアロン型コアネットワークを稼働させました。
高い資本集約度と長期にわたる投資回収期間
高度なエンタープライズサービスからの収益は時間をかけて拡大していくため、ネットワーク投資は依然として北米の5Gサービス市場における主要な制約要因となっています。AT&Tは2026年3月、米国の接続インフラに対し、5年間で2,500億米ドル以上を投じることを表明しました。Verizonは2026年の設備投資額として160億~165億米ドルを、T-Mobileは100億米ドルをそれぞれ見込んでいます。スモールセルやミリ波の展開には、特に通信事業者が高密度な都市部サービス向けの容量を構築している場合、長い償却期間が必要となります。スタンドアロン型コア、スライシング・プラットフォーム、AIネイティブのRANソフトウェアは、周波数帯や無線インフラ以外のコストを追加することになり、統合的なアップグレードの回収期間を延長させています。
セグメント分析
2025年、スマートフォン普及と動画トラフィックに支えられ、強化型モバイルブロードバンドは北米の5Gサービス市場シェアの55.43%を占めました。動画は世界のモバイルデータトラフィックの75%を占めており、これが大容量モバイルサービスへの需要を支えました。ミッドバンド5GはケーブルやDSLブロードバンドと競合できるため、固定無線アクセスは2031年までCAGR21.23%で拡大すると予測されています。超高信頼性・低遅延通信(URLC)は、公共の安全や産業オートメーションを支えています。大規模マシンタイプ通信(MMC)は、スマートシティシステムや物流資産の追跡を支えています。
世界の5G契約数は2031年末までに64億件に達すると予測されており、そのうち65%がスタンドアロン型5Gを利用すると見込まれています。北米における5G契約の普及率は90%に迫るか、あるいはそれを上回ると予想されており、これにより商業的な注目はサービスの差別化へとシフトしています。2026年には、固定無線アクセスの提供プランの57%で通信速度に応じた料金体系が導入されましたが、2024年にはその割合は40%でした。T-Mobileは、マネージド型ビジネス向け固定無線サービスにおいて、5Gと衛星通信をバンドルしています。このアプローチにより、北米の5Gサービス市場において、アクセス用ハードウェアと同様に、サービス品質と耐障害性が重視されるようになっています。
2025年、北米の5Gサービス市場規模の65.27%を非スタンドアロン(NSA)5Gが占めていました。これは、多くの通信事業者が当初、4G LTEコア上で5Gサービスを開始したためです。スタンドアロン型5Gは、2031年までCAGR23.47%で拡大すると予想されています。AT&Tは2025年10月に全国規模のスタンドアロン型コアネットワークを立ち上げ、Verizonは2025年6月にスタンドアロン型5Gの提供を開始しました。T-Mobileは2020年8月に全国でスタンドアロン型5Gの提供を開始し、スライシングのポートフォリオを拡大し続けています。
スタンドアロンアーキテクチャにより、LTEへのフォールバックなしに、ネットワークスライシング、強制可能なサービス品質(QoS)、分散型エッジコンピューティングが可能になります。これらの機能は、予測可能なパフォーマンスが求められる、最も付加価値の高いエンタープライズ用途に関連しています。AT&Tは、レイテンシーに敏感なワークロードに対応するため、AWSおよびMicrosoft Azureを活用して、米国で分散型エッジコンピューティングゾーンを運用しています。カナダでは、Bell社がグレーター・トロント・ハミルトン地域において、n77周波数帯を使用したスタンドアロン型コアネットワークを稼働させました。TELUS社は、カナダ西部の都市回廊を通じてスタンドアロン型5Gのサービスエリアを拡大しています。このアーキテクチャにより、北米の5Gサービス市場において、通信事業者が企業顧客に提供できるサービスカテゴリーが拡大します。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 5Gへの移行とデータ消費量の増加
- エンタープライズ・インダストリー4.0とミッションクリティカルな接続性
- 5G固定無線アクセスの拡大
- CBRSおよび中波帯周波数の自由化
- スタンドアロン型5G、ネットワークスライシング、およびエッジの収益化
- AIネイティブRANとクラウド・ネットワークの融合
- 市場抑制要因
- 高い資本集約度と長期化する投資回収期間
- 許認可手続きの遅れおよび複数管轄区域にわたる展開の遅延
- 消費者価格プレミアムの低迷とARPUの圧縮
- サイバーセキュリティ上のリスクとベンダー供給の制約
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 高度化されたモバイルブロードバンド
- 超高信頼性・低遅延通信
- 大規模なマシン・タイプ通信
- 固定無線アクセス
- ネットワークアーキテクチャ別
- 非スタンドアロン型5G
- スタンドアロン型5G
- 周波数帯別
- 低周波帯
- ミッドバンド
- ミリ波
- エンドユーザー産業別
- IT・通信
- 自動車、モビリティ、および輸送
- 製造業、エネルギー・公益事業
- ヘルスケア・ライフサイエンス
- 銀行、金融サービス、保険、およびRegTech
- 小売、メディア、Eコマース
- 政府、防衛、教育、公共部門
- その他のエンドユーザー産業
- 用途別
- IT・通信
- コミュニケーションおよびコラボレーション
- アセットトラッキング
- スマートシティ
- スマートビルディング
- 自動運転車およびV2X
- スマートヘルスケア
- インダストリー4.0
- スマートユーティリティ
- 没入型メディアおよびゲーム
- 公共安全およびミッションクリティカル通信
- 地域別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Verizon Communications Inc.
- T-Mobile US, Inc.
- AT&T Inc.
- Rogers Communications Inc.
- BCE Inc.
- TELUS Corporation
- America Movil, S.A.B. de C.V.
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Samsung Electronics Co., Ltd.
- CommScope Holdings
- Fujitsu Network Communications
- Cisco Systems, Inc.
- Qualcomm Incorporated
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Amazon Web Services, Inc.
- Microsoft Corporation
- Mavenir Systems, Inc.
- DISH Wireless L.L.C.
- Celona, Inc.
第7章 市場機会と将来の展望



