


アジア太平洋の5Gサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific 5G Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 189 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155287
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
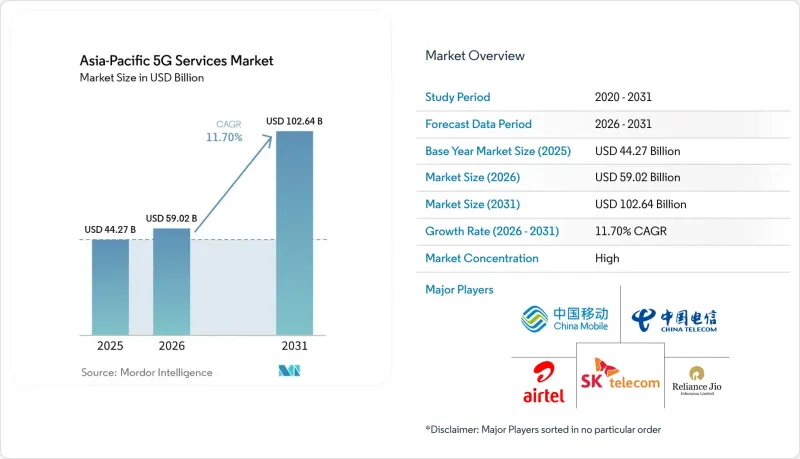
Mordor Intelligenceによると、アジア太平洋地域の5Gサービス市場規模は、2025年の442億7,000万米ドルから2026年には590億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR11.70%で推移し、2031年には1,026億4,000万米ドルに達すると予測されています。
アジア太平洋地域の5Gサービス市場の動向と洞察
爆発的に増加するモバイルデータトラフィックがネットワーク容量の経済性を再構築
2025年末時点で、5Gが占める世界のモバイルデータトラフィックの割合は48%となり、2024年末の34%から増加しました。そのシェアは2031年までに85%に達すると予測されています。北東アジアでは、2025年にアクティブなスマートフォン1台あたりの月間平均トラフィックが23 GBを記録し、2031年までに45 GBに達すると予測されています。東南アジアおよびオセアニアでは、2025年にアクティブなスマートフォン1台あたりのトラフィックが21GBを記録し、2031年までに40GBに達すると予測されています。固定無線アクセスを含むネットワークトラフィックは、インドと北東アジアを牽引役として、2026年第1四半期に前年同期比22%増加しました。需要は特定の時間帯や場所に集中しているため、通信事業者は一律的なネットワーク拡張よりも、より高密度な容量と優れたトラフィック管理を必要としています。そのため、通信事業者がピーク時の需要に対応するための低コストな方法を模索している一方で、アジア太平洋地域の5Gサービス市場は、持続的なインフラ投資の恩恵を受けています。
AI-RANとエッジクラウドのワークロードが、通信事業者に新たな収益源をもたらします
AI-RANは、基地局のコンピューティングリソースをAIワークロードに活用でき、通信事業者に従来のデータ課金以外の収益源をもたらす可能性があります。KTコーポレーションとサムスン電子は、2025年12月にKTの商用5Gネットワーク上でAI-RANの最適化を実証し、ユーザーレベルのAI設定を用いてサービス中断を低減しました。ソフトバンクは2026年に「AITRAS」プラットフォームを商用化しており、基地局のGPUリソース上でサードパーティの産業用エッジワークロードを実行できるようにしました。2026年7月、韓国科学技術情報通信省は、160億ウォン(1,140万米ドル)規模の「Hyper AI Network」パイロット事業について、SKテレコムおよびKTが率いるコンソーシアムを選定しました。ノキアとインドサット・オオリード・ハッチソンは2026年6月、インドネシアの5G無線ネットワークの近代化およびAI-RANサービスの開発に向けた複数年契約を締結し、2026年末までに実地試験を実施する予定です。これらのプロジェクトは、アジア太平洋地域の5Gサービス市場が、エンタープライズコンピューティングや産業用アプリケーションとますます密接に結びついていることを示しています。
高い導入コストと長い回収期間がネットワークの高密度化を制約
高密度な5G展開には、アンテナ一体型無線機、ベースバンド機器、光フロントホール、およびソフトウェアが必要であり、これらは7年間のライフサイクルにわたって所有コストを増加させる可能性があります。アンテナ一体型無線機は、高密度サイトの部品原価の45~55%を占めています。チャイナモバイルは、2025会計年度に1,509億人民元(208億米ドル)の設備投資を行い、2026年には1,366億人民元(188億米ドル)を計画しています。これは、コンピューティングおよびAIインフラへの支出を拡大しているためです。ノンスタンドアローン(NSA)コアからスタンドアローン(SA)コアへの移行は、すべてのエンタープライズ機能が商用利用可能になる前に通信事業者が投資を行わなければならないため、投資回収をさらに遅らせる可能性があります。韓国では、2026年までに5G基地局をスタンドアローン型コア機器に接続することを義務付け、条件を満たす屋内5G展開に対しては、LTE周波数帯の再割り当て手数料を軽減する措置を講じました。アジア太平洋地域の5Gサービス市場は、通信事業者が、信頼性が高く低遅延なサービスの価値を認める契約と投資を適切に結びつけられるかどうかにかかっています。
セグメント分析
2025年、アジア太平洋地域の5Gサービス市場シェアの62.97%を、強化型モバイルブロードバンドが占めました。この地位は、中国やインドにおける大規模な消費者加入者基盤を反映しており、これらの国々では5Gが動画、ゲーム、通信、および一般的なモバイルデータ利用に活用されています。中国移動(チャイナモバイル)は、2025年に6億4,200万人の5Gネットワーク加入者を報告しました。固定無線アクセス(FWA)は、この消費者主導のモデルを家庭や中小企業へと拡大しています。2025年12月時点で、中国およびその他アジア太平洋地域における固定無線アクセスの顧客宅内機器(CPE)出荷台数の50%以上が5G対応端末でした。Jio AirFiberは2026会計年度に1,300万世帯に普及し、5Gの通信容量を活用した実用的なブロードバンドの使用事例を新たに提供しました。超高信頼性・低遅延通信(URLC)の規模は依然として小さいもの、産業用制御や安全性が極めて重要な用途において重要な役割を果たしています。インドサットによるインドネシアの工場への導入事例では、30ミリ秒未満の運用制御ループが確認されています。
大規模マシンタイプ通信(MMC)は、2031年までCAGR12.18%で拡大すると予測されています。このサービスは、工場、物流拠点、農業現場における多数の接続デバイスをサポートします。機能限定型デバイス(Reduced Capability devices)は、スマートフォンクラスのフル機能5Gデバイスのようなコストや電力消費を必要とせずに、複雑度の低いIoT接続をサポートできます。これにより、従来の低電力ネットワークが基本的なセンサーに対応してきた場面での活用が可能となります。アジア太平洋地域のmMTC向け5Gサービス市場の規模は、プライベートネットワークやデバイスエコシステムの普及拡大にかかっています。ネットワークスライシングも、特定のエンタープライズアプリケーション向けにサービス特性を確保できる点で重要です。スタンドアロン(SA)コアを採用している通信事業者は、依然として従来のコアシステムに依存している事業者よりも、これらの機能を提供しやすい立場にあります。3GPPリリース17およびリリース18では、デバイスおよびネットワークの認証指針となる、RedCapおよび5G Advancedの主要要件が定義されています。これらの規格により、産業分野での導入が拡大するにつれて、相互運用性の障壁を低減することが可能です。
2025年、アジア太平洋地域の5Gサービス市場シェアのうち、非スタンドアロン(NSA)5Gが66.31%を占めました。このアーキテクチャにより、通信事業者は5G無線ネットワークを展開しつつ、既存の4Gコアへの投資を活用することが可能です。これにより、初期コストが削減され、同地域全体での消費者向けサービスの早期提供が加速しました。しかし、専用ネットワークスライスや一部の低遅延エンタープライズサービスに必要なすべての機能を提供できるわけではありません。2025年第4四半期、中国の5Gスタンドアローン方式のサンプルシェアは80.9%を記録したのに対し、インドは49.2%でした。リライアンス・ジオの全国規模のアーキテクチャは完全にスタンドアローン方式であり、これがインドの高い数値を支えています。シンガポールは2026年に全国規模でのスタンドアローン方式への移行を完了しました。これらの市場は、アーキテクチャが単なる技術的な選択肢ではなく、商業的な差別化要因になりつつあることを示しています。
スタンドアロン型5Gは、2026年から2031年にかけてCAGR12.52%で拡大すると予測されています。2025年時点で、5Gスタンドアロン型の普及率で世界トップ10に入る国のうち6カ国がアジア太平洋地域にありました。NTTドコモとNECは、2026年3月にAWS上で日本初の商用5Gコアネットワークを立ち上げました。この導入では、AIを活用してコアネットワークの設計と構築を自動化し、構築期間を80%短縮しました。SKテレコム、KTコーポレーション、LG Uplusは、2026年12月までに全国規模のスタンドアロン型サービスの提供開始を目指しています。これらの移行により、企業向けサービスレベル契約(SLA)の可用性や、差別化されたネットワーク階層の提供が向上する可能性があります。アジア太平洋地域の5Gサービス市場では、より明確なサービスパッケージの提供が可能となるため、スタンドアロン型システムへの移行に向けた強い動機があります。特に、追加機能がまだ消費者価格に反映されていない地域では、投資負担は依然として大きいままです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- モバイルデータ通信量の爆発的な増加
- 高速モバイルブロードバンドに対する消費者の高い需要
- 企業のデジタルトランスフォーメーションの使用事例
- 政府による周波数解放の取り組み
- 国境を越えた3.5 GHz帯の周波数調和とローミングの格差が、ローカライゼーションの需要を生み出しています
- AI-RANおよびエッジ・クラウドのワークロードが、プレミアム接続への需要を高めています
- 市場抑制要因
- 導入コストの高さとROI回収までの期間の長さ
- 新興市場における5G対応端末の普及が限定的であること
- 東南アジア市場における分断された周波数政策
- 高密度5G基地局における電力網の制約とエネルギーコスト
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 高度化されたモバイルブロードバンド
- 超高信頼性・低遅延通信
- 大規模なマシン・タイプ通信
- 固定無線アクセス
- ネットワークアーキテクチャ別
- 非スタンドアロン型5G
- スタンドアロン型5G
- 周波数帯別
- 低周波帯
- ミッドバンド
- ミリ波
- エンドユーザー産業別
- IT・通信
- 自動車、モビリティ、および輸送
- 製造業、エネルギー・公益事業
- ヘルスケア・ライフサイエンス
- 銀行、金融サービス、保険、およびRegTech
- 小売、メディア、Eコマース
- 政府、防衛、教育、公共部門
- その他のエンドユーザー産業
- 用途別
- コミュニケーションおよびコラボレーション
- アセットトラッキング
- スマートシティ
- スマートビルディング
- 自動運転車およびV2X
- スマートヘルスケア
- インダストリー4.0
- スマートユーティリティ
- 没入型メディアおよびゲーム
- 公共安全およびミッションクリティカル通信
- 地域別
- 中国
- インド
- 日本
- 韓国
- オーストラリア・ニュージーランド
- インドネシア
- シンガポール
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- China Mobile Limited
- China Telecom Corporation Limited
- China Unicom(Hong Kong)Limited
- Reliance Jio Infocomm Limited
- Bharti Airtel Limited
- NTT DOCOMO, INC.
- KDDI Corporation
- SoftBank Corp.
- Rakuten Mobile, Inc.
- SK Telecom Co., Ltd.
- KT Corporation
- LG Uplus Corp.
- Telstra Group Limited
- Singtel Group
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Samsung Electronics Co., Ltd.
- Qualcomm Incorporated
- Cisco Systems, Inc.
- NEC Corporation
- Fujitsu Limited