


中東の5Gサービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Middle East 5G Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 189 Pages
- 納期
- 2~3営業日
- 商品コード
- 2155281
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
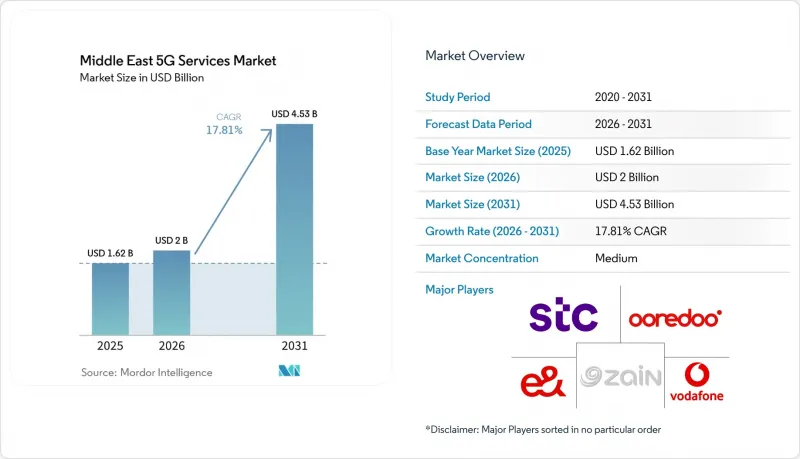
Mordor Intelligenceによると、中東の5Gサービス市場規模は、2025年に16億2,000万米ドル、2026年に20億米ドルとなり、2031年までに45億3,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR17.81%で成長すると見込まれています。
中東の5Gサービス市場の動向と洞察
5G加入者数とモバイルデータ需要の増加
中東の5Gサービス市場において、加入者数の伸びは、同地域の現在の普及率が示唆する水準よりも依然として堅調です。GCC(湾岸協力理事会)諸国の5G普及率は2025年末時点で53%に達し、2031年までにモバイル接続の88%、すなわち8,400万契約を占めると予測されています。MENA(中東・北アフリカ)地域の5G契約数は、2025年の6,000万件から2026年には8,000万件に達し、エリクソン社は2031年までに3億7,000万件を超えると見込んでいます。MENA地域のモバイルデータトラフィックは、スマートフォンの月間利用量が47GBに近づくにつれ、月間11エクサバイトから30エクサバイトへと増加すると予想されています。クウェートでは2025年の3Gサービス終了により周波数帯が解放され、旧来のネットワークから5Gサービスへの移行が加速しました。トルコでは、8,500万人のモバイル加入者の中で5G対応端末の保有率が限定的であるため、端末の買い替えが加速するまでは収益化が遅れる可能性があります。
企業のデジタルトランスフォーメーションの使用事例
中東の5Gサービス市場において、企業の支出は、消費者向け接続サービス単体よりも重要なサービス収益源になりつつあります。GSMAがMENA地域の企業851社を対象に実施した調査によると、2025年から2030年にかけて、デジタルトランスフォーメーションへの支出は売上高の平均9.8%を占めると予想されています。サウジアラビアは、調査対象国の中で最も短い3.3年という投資回収期間を記録しました。2030年までに、AI、モバイル接続、および関連デバイスが、同地域のテクノロジー投資の45%近くを占めると予想されています。自動車、公益事業、物流業界の回答者は、5G IoTアプリケーションによる効果が最も大きいと見込んでいます。通信事業者は、基本的な帯域幅の提供に代わって、マネージド・コネクティビティやパフォーマンスベースのサービスを提供することで、接続1件あたりの収益を向上させることができます。
高い導入コストと企業の長い投資回収期間
中東の5Gサービス市場において、産業用プライベートネットワークには、サイトごとの多額の投資が必要であり、投資回収期間が数年かかることがよくあります。油田や港湾での導入には、耐環境性に優れた無線機器、分散型アンテナシステム、および堅牢なコアインフラが必要となる場合があります。こうした要件により、中小企業にとってはプロジェクトの資金調達が困難になります。また、通信事業者は、企業向け収益が完全に確立される前に、周波数帯やサイトへの多額の投資を迫られています。インフラの共有やニュートラルホスト契約は、顧客の総所有コスト(TCO)を削減することができます。これらがより広く活用されるかどうかは、周波数帯の共有やバックホールの共有を支援する規制のあり方にかかっています。
セグメント分析
2025年、強化型モバイルブロードバンドは、地域全体の5Gサービス収益の41.89%を占めました。これは、2019年に地域での展開が開始されて以来、確立されてきた消費者向けブロードバンドの基盤を反映したものです。スマートフォンの利用拡大に伴い、信頼性の高い大容量接続への需要が高まっているため、この分野は中東の5Gサービス市場において依然として中心的な位置を占めています。超高信頼性・低遅延通信(URLC)は、応答時間と信頼性の高い接続が重要な産業オートメーション、港湾物流、自動運転車両の走行ルートを支えています。大規模マシンタイプ通信(MMC)は、通信網の整備が不十分な地域におけるスマートメータリング、資産追跡、農業モニタリングを支えています。これらのサービスを総合すると、中東の5Gサービス市場は、消費者向けブロードバンドの提供から、さまざまな接続ニーズに対応するプラットフォームへと発展しつつあることがわかります。
固定無線アクセスは、2031年までCAGR18.47%で拡大すると予測されており、中東の5Gサービス市場において最も急速に成長しているサービス種別となります。サウジアラビアやUAEの通信事業者は、光ファイバーの敷設が依然として困難であるか、経済的に採算が取れない住宅地や工業団地へのサービス提供に、スタンドアロン(SA)ネットワークを活用しています。利用可能なスタンドアロン容量により、通信事業者は従来の固定回線建設を待つことなく、家庭や企業を接続することが可能になります。その利用が広がるにつれ、企業や家庭がよりカスタマイズされたサービスパッケージを採用するようになるにつれて、eMBBの収益に占める相対的な比重は徐々に低下する可能性があります。ネットワークスライシングにより、プロバイダーは、単に標準的なデータ通信量プランを販売するだけでなく、必要なパフォーマンス、顧客タイプ、および場所に応じて接続を整理することが可能になります。
2025年には、非スタンドアロン型5Gが収益の66.45%を占め、中東の5Gサービス市場全体において依然として主流のアーキテクチャであり続けました。通信事業者は、シグナリングやモビリティ管理に4Gアンカーを引き続き利用しています。これは、このアプローチにより、コアネットワークを直ちに全面的に置き換えることなく、カバレッジの拡大が可能となるためです。この戦略は、当初は特殊な性能よりも広範な利用可能性が重視されていたモバイルブロードバンドにおいて実用的でした。また、スタンドアローン型コアネットワークの導入に伴う短期的なコストや運用上の混乱を軽減することもできます。しかし、ノンスタンドアローン型ネットワークでは、通信事業者が提供をますます求めている差別化された企業向けサービスに対する選択肢が限られてしまいます。
顧客が低遅延、ネットワークスライシング、ネットワークアプリケーションプログラミングインターフェース(API)を求めるにつれ、スタンドアロン5Gは2031年までCAGR19.88%で拡大すると予想されます。スタンドアロン方式の収益見通しは、遅延、ジッター、スループットなどの保証を含む、定義されたサービス品質を販売できる点によって支えられています。ボーダフォン・カタールは2025年11月、ノキアと提携し、港湾、天然ガス事業、データセンターにおける企業向け利用を目的とした商用スタンドアロンネットワークを立ち上げました。この移行は、データ通信量のみを基準とした価格設定ではなく、パフォーマンスに基づく価格設定を可能にするため、中東の5Gサービス市場の商業的論理を一変させるものです。また、通信事業者には、企業向け営業、サービス保証、およびネットワーク運用能力の強化が求められます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 5G加入者数およびモバイルデータ需要の増加
- 企業のデジタルトランスフォーメーションの使用事例
- 政府主導のデジタル経済およびスマートシティ・プログラム
- サービス未提供地域向けの固定無線アクセス
- エネルギー、港湾、およびギガプロジェクトにおける産業用プライベート5G
- 5G-Advancedおよびネットワークスライシングの収益化
- 市場抑制要因
- 導入コストの高さと企業の投資回収期間の長期化
- 断片化された周波数政策と不均一なカバレッジの経済性
- GCC域外における5G端末の価格面での手頃さと導入準備の不足
- サイトへのアクセス、ファイバー・バックホール、および専門スキルのボトルネック
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 高度化されたモバイルブロードバンド
- 超高信頼性・低遅延通信
- 大規模なマシン・タイプ通信
- 固定無線アクセス
- ネットワークアーキテクチャ別
- 非スタンドアロン型5G
- スタンドアロン型5G
- 周波数帯別
- 低周波帯
- ミッドバンド
- ミリ波
- エンドユーザー産業別
- IT・通信
- 自動車、モビリティ、および輸送
- 製造業、エネルギー・公益事業
- ヘルスケア・ライフサイエンス
- 銀行、金融サービス、保険、およびRegTech
- 小売、メディア、電子商取引
- 政府、防衛、教育、公共部門
- その他のエンドユーザー産業
- 用途別
- コミュニケーションおよびコラボレーション
- アセットトラッキング
- スマートシティ
- スマートビルディング
- 自動運転車およびV2X
- スマートヘルスケア
- インダストリー4.0
- スマートユーティリティ
- 没入型メディアおよびゲーム
- 公共安全およびミッションクリティカル通信
- 地域別
- サウジアラビア
- アラブ首長国連邦
- クウェート
- カタール
- トルコ
- その他の中東諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- stc Group
- e&
- Emirates Integrated Telecommunications Company PJSC
- Mobily
- Mobile Telecommunications Company Saudi Arabia
- Ooredoo Q.P.S.C.
- Vodafone Qatar P.Q.S.C.
- Zain Group
- Zain Kuwait
- Omantel
- Vodafone Oman
- Batelco
- Orange Jordan
- Turkcell Iletisim Hizmetleri Anonim Sirketi
- Turk Telekomunikasyon Anonim Sirketi
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson(publ)
- Nokia Corporation
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- Qualcomm Technologies, Inc.
- Cisco Systems, Inc.
- Mavenir Systems, Inc.
- Rakuten Symphony, Inc.
- Amdocs Limited