


米国の金属成形機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
United States Metal Forming Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157120
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、米国の金属成形機器市場規模は、2025年に28億3,000万米ドル、2026年に29億4,000万米ドルとなり、2031年までに34億5,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR3.25%で成長すると見込まれています。
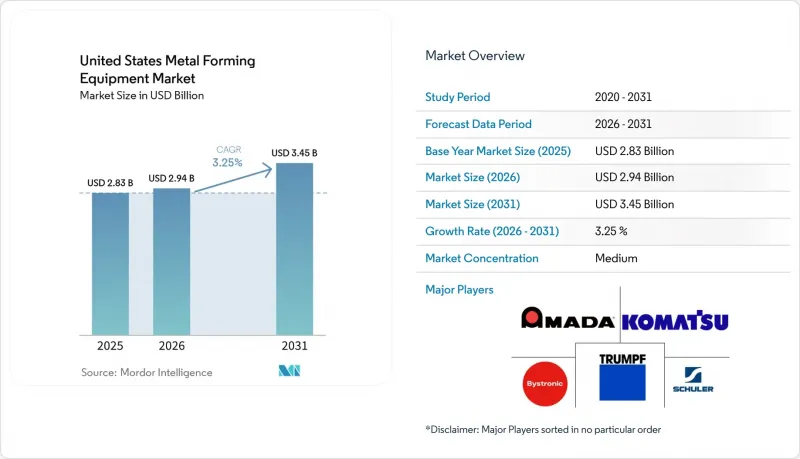
米国の金属成形機器市場の動向と分析
リショアリングと連邦政府による製造業への投資
「Build America, Buy America(米国で建設、米国製品を購入)」の規定により、連邦政府の支援を受けるインフラプロジェクトで使用されるすべての鉄鋼製造工程は米国で行われることが義務付けられており、連邦政府の資金による建設需要は、認定を受けた国内の製造施設に結び付けられています。この要件は、規定に準拠した部品を製造する加工業者が使用するプレス機、ロールフォーマー、曲げ加工機、および関連システムの購入を後押ししています。「リショアリング・イニシアチブ」の報告によると、2025年の金属加工品のリショアリングは19%増加し、より多くの生産活動が米国の製造拠点に戻っていることが示されました。また、関税を理由としたリショアリングの根拠が前年比で12倍に増加したことも記録されており、立地決定において貿易情勢が果たす役割が高まっていることが示されています。こうした状況は、生産拠点の短期的な変更ではなく、プレスライン、鍛造プレス、ロール成形システムへの継続的な投資を後押ししています。140件のプロジェクトにわたり6,300億米ドルを超えると発表された半導体投資は、施設ビル、データセンター、変電所で使用される構造用鋼材やアルミニウムの加工需要を増加させています。
EV、バッテリー、および軽量部品の製造
電気自動車(EV)には、バッテリーの統合、構造的サポート、および関連するパワートレインの変更のために、専用に設計されたプレス成形部品が必要であり、サプライヤーが成形しなければならない金属部品の範囲が広がっています。アルミニウム製のバッテリー筐体により、生産および品質要件を満たしつつ、軽量な板材を加工できる設備への需要が高まっています。ノベリス社は、アルミニウム製のソリューションにより、同等の鋼製ソリューションと比較してバッテリー筐体の質量を最大50%削減できると述べており、これにより、材料の重量が設備選定において中心的な役割を果たすようになっています。この要件により、適切な制御システム、金型、成形能力を備えた、アルミニウム対応のサーボプレス、ハイドロフォーミング装置、およびCNCプレスブレーキが有利となります。バッテリー部品に対する国内調達要件により、この業務のより大きな割合が、海外調達ではなく米国内の工場に振り向けられています。また、アルミニウム派生製品に対する関税も、成形アルミニウム部品および関連コンポーネントシステムの現地調達におけるコスト面でのメリットをさらに強めています。
高い設備投資コストと資金調達の難しさ
新しい成形設備には多額の資本が必要となります。特に、資金調達申請を裏付けたり、予測可能な設備利用を確保したりするための、OEM(相手先ブランド製造業者)との長期供給契約を持たない小規模な加工業者にとっては、その負担は大きくなります。2026年に見られる、発注数量の減少と発注額の増加という対照的な傾向は、自動化の度合いや高度な制御機能が、新規設備購入のコストをどのように押し上げるかを示しています。中小企業庁(SBA)の504プログラムは、プログラム要件を満たす設備投資を含め、適格な中小企業に対して固定資産融資を提供しています。その承認プロセスは、納期が厳しい契約の受注に連動した購入を遅らせる可能性があり、新たな生産機会に迅速に対応しようとする加工業者にとって、実務上の課題となります。2023年から2025年にかけての金利上昇期には、設備の更新決定が遅れ、米国の金属成形設備市場が資金調達環境の影響を受けやすいことが明らかになりました。税務上の即時費用計上により取得コストを軽減することは可能ですが、大規模なプレスラインへの投資の場合、こうした措置が最大の効果を発揮する範囲を超える可能性があります。
セグメント分析
2025年時点で、プレス機は米国金属成形機器市場規模の44%を占めており、これは大量生産の自動車用プレス加工、産業用部品製造、および一般的な金属製品製造工程で使用される機械式および油圧式システムに支えられています。サーボプレスは最も成長が著しいサブセグメントであり、2026年から2031年にかけてCAGR5.3%が見込まれています。これは、プログラム可能なスライド動作が、電気自動車用部品、航空宇宙部品、および精密医療用成形用途を支えているためです。2026年に実施された25,000 kNの大型サーボプレスに関する研究では、動的パラメータのキャリブレーションにより、ピークトルク誤差が72.7%削減されたことが判明しました。同調査では、有効モータトルクの予測誤差も7.6%から1.4%に低減されており、これは精度と再現性が求められる場面でのサーボ技術の採用を裏付けるものです。油圧プレスは、長いストローク長にわたって制御された力が必要な深絞り、ゴムパッド成形、ハイドロフォーミングにおいて、依然として重要な役割を果たしています。
機械式プレスは、高い生産速度が経済性の中心であり続けるため、汎用プレス加工において依然として重要な役割を果たしています。プレスブレーキや曲げ加工機は、2番目に大きな設備カテゴリーですが、購入者がエネルギー消費やライフサイクルコストを考慮するにつれて、電動式やサーボ式の機種への関心が高まっています。ロール成形装置は建設およびインフラ工事に活用される一方、鍛造装置は特殊な部品を必要とする航空宇宙および防衛分野の用途を支えています。ハイドロフォーミング装置および押出プレスは、自動車構造部品、航空宇宙用ダクト、アルミニウム製バッテリー筐体フレームなどにおける、隣接する精密要件に対応しています。シュラー社(Schuler Inc.)とファイントール社(Feintool)は、2026年1月に新世代のHFAファインブランキングプレスを発売しました。このプレスには、サーボ制御式油圧ポンプ駆動装置、より高いストローク速度、そして2桁のエネルギー効率向上が実現されています。
2025年時点で、スタンピングおよびパンチングは米国の金属成形設備市場規模の32.5%を占めており、これは自動車のボディパネル、電気機器の筐体、家電部品、産業用ハードウェアなど、幅広い分野での利用を反映しています。順送金型およびトランスファープレスラインは、再現性の高い部品を大量に生産できるため、これらの用途に適しています。ハイドロフォーミングは最も急成長しているプロセス分野であり、2026年から2031年にかけてCAGR4.9%で拡大すると予測されています。電気自動車のプラットフォームや航空宇宙用のダクトシステムには、従来の金型プレスでは一貫して提供できないシームレスな管状または板成形形状が求められています。プレスブレーキやロールベンディングを含む曲げ加工も、海軍艦艇や宇宙打ち上げ構造物向けの大型プレス機に対する航空宇宙・防衛分野からの投資の恩恵を受けています。
シンシナティ・インコーポレイテッド社は2026年5月、ロケット開発プログラム向けに大型プレスブレーキを納入しており、これは大型構造部品の精密加工に対する需要の高さを示しています。深絞り加工は、絞り深さ、肉厚、表面仕上げが重要な家電製品、医療機器、航空宇宙用燃料システムにおいて、依然として重要な役割を果たしています。鍛造分野では、航空宇宙およびミサイルプログラムで使用される高信頼性のチタンおよびニッケル超合金部品の防衛調達による恩恵を受けています。圧延およびロール成形プロセスでは、高速道路、橋梁、建設プロジェクト向けの構造用鋼およびアルミニウム形材が供給されています。電磁成形、ゴムパッド成形、インクリメンタルシート成形などのその他のプロセスは、少量生産の複雑な航空宇宙・防衛用プロトタイプに活用されており、一方、デジタルツインシステムはホットスタンピングの認定において重要性を増しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- リショアリングと連邦政府による製造業への投資
- EV、バッテリー、および軽量部品の製造
- インダストリー4.0、自動化、および労働生産性の課題
- 航空宇宙、防衛、造船分野における生産能力の拡大
- 迅速な切り替えが求められる分散型生産用成形セル
- レガシー印刷機および制御装置のデジタル対応性
- 市場抑制要因
- 高い資本コストと資金調達への感応度
- 熟練技術者および制御エンジニアの不足
- 関税リスクと輸入部品の価格変動
- 異なる製造年式の工場システムにまたがる統合リスク
- バリュー・サプライチェーン分析
- 鉄鋼、アルミニウム、および特殊合金の投入材料
- 金型、工具、制御装置、サーボドライブ、およびセンサー
- 機械メーカー、システムインテグレーター、販売代理店、サービスプロバイダー
- 加工業者、ティアサプライヤー、および大手OEMバイヤー
- アフターマーケット部品、改造、トレーニング、および遠隔診断
- 規制情勢
- 労働安全および機械の防護に関する要件
- エネルギー効率、排出量、および環境コンプライアンス
- 「バイ・アメリカ」、連邦政府調達、および国内産品使用義務に関する規則
- 貿易救済措置、関税および関税分類
- 技術展望
- サーボ電動式およびハイブリッド式プレスアーキテクチャ
- ファイバーレーザー、CNC、および多軸成形の統合
- ロボティクス、視覚検査、および金型内センシング
- デジタルツイン、予知保全、および遠隔監視
- エネルギー監視および回生駆動システム
- 地政学的出来事が市場に与える影響の評価
第5章 市場規模と成長予測
- 機器タイプ別
- プレス機
- 機械式プレス
- 油圧プレス
- サーボプレス
- その他の汎用プレス
- プレスブレーキおよび曲げ加工機
- 油圧式プレスブレーキ
- サーボ/電動プレスブレーキ
- 機械式プレスブレーキ
- その他の曲げ加工機
- 鍛造設備
- 鍛造プレス
- 鍛造ハンマー
- 圧縮成形機およびヘッディング機
- その他の鍛造設備
- ロール成形およびプレート/プロファイル圧延設備
- ロール成形機
- プレート圧延機
- 形鋼・プロファイル圧延機
- その他の二次圧延・成形装置
- 線材・管材・形材成形装置
- 線材・棒材引抜き・成形装置
- チューブ成形・曲げ加工装置
- 形材成形装置
- 押出プレス
- ハイドロフォーミング装置
- その他の金属成形装置
- プレス機
- 成形プロセス別
- プレス加工およびパンチング
- 深絞り
- 曲げ加工
- 鍛造
- 圧延およびロール成形
- 押出
- ハイドロフォーミング
- その他の成形プロセス
- 成形材料別
- 炭素鋼および低合金鋼
- ステンレス鋼
- アルミニウムおよびアルミニウム合金
- 銅および銅合金
- チタン、ニッケル、その他の非鉄金属
- その他の素材
- 最終用途産業別
- 自動車・輸送産業
- 航空宇宙・防衛
- 産業用機械および資本財
- 金属製品および加工
- 電気・電子機器
- 建設・インフラ
- エネルギー・電力
- 家電製品および耐久消費財
- 医療・精密製造
- その他のエンドユーズ産業
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TRUMPF Inc.
- AMADA AMERICA, INC.
- Bystronic Inc.
- Komatsu America Industries LLC
- Schuler Inc.
- Cincinnati Incorporated
- Prima Power North America Inc.
- Salvagnini America, Inc.
- LVD Company NV
- MC Machinery Systems, Inc.
- Mazak Optonics Corporation
- Mitsubishi Electric Automation, Inc.
- Beckwood Press Company
- Greenerd Press & Machine Company, Inc.
- AIDA Engineering, Ltd.
- Fagor Arrasate S. Coop.
- Wilson Tool International
- Piranha Fabrication Equipment
- Accurpress
- Ermak USA, Inc.
- Haco-Atlantic, Inc.
- Pacific Press Technologies
- Wysong and Miles Company
第7章 市場機会と将来の展望



