


北米の金属成形機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
North America Metal Forming Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157118
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
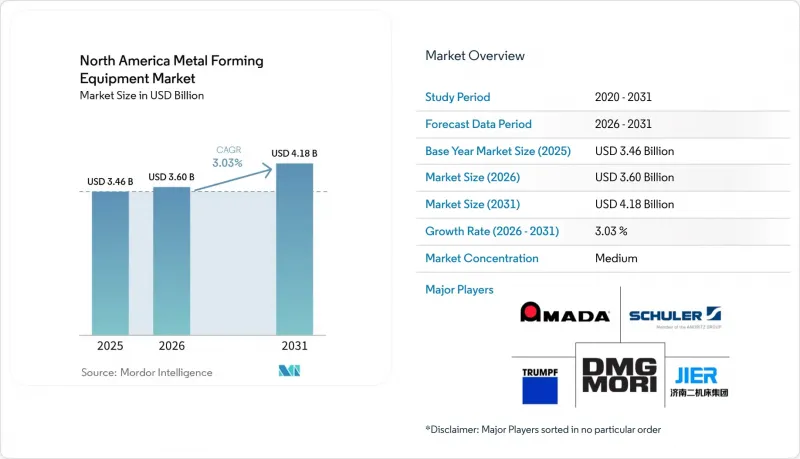
Mordor Intelligenceによると、北米の金属成形機器市場規模は、2025年の34億6,000万米ドル、2026年の36億米ドルから、2031年までに41億8,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は3.03%となる見込みです。
北米金属成形機器市場の動向と洞察
金属集約型製造業におけるリショアリングとニアショアリング
リショアリングは、同地域における成形設備への設備投資を後押ししています。「リショアリング・イニシアチブ」の報告によると、2024年にはリショアリングおよび外国直接投資を通じて、米国で24万4,000件の製造業雇用が創出されると発表されました。また、2025年には金属加工関連の発表件数が19%増加したことも報告されています。同団体の2026年の調査によると、回答したOEM企業の63%が、リショアリングまたは国内事業拡大を目的として、2026年または2027年に米国での設備投資を計画していることが判明しました。新規施設では、一般的に、置き換えられる設備よりも大型のプレス機、マテリアルハンドリングシステム、および統合制御システムが必要となります。グリーンフィールドプロジェクトにおいて、当初からより高いレベルの自動化と文書化された品質管理が仕様として定められる場合、北米の金属成形設備市場は恩恵を受けます。
電動化とバッテリー部品製造
バッテリー部品プロジェクトは、精密成形ラインへの需要を生み出しています。カナダ政府は、ケベック州グランビーに建設されるVolta Energy Solutions Canada社の7億6,090万カナダドル(5億4,428万米ドル)規模の銅箔製造施設に対し、7,000万カナダドル(5,007万米ドル)の支援を約束しました。同工場では、2027年から年間2万5,000トンのバッテリーグレード銅箔を生産する見込みです。バッテリー筐体および関連構造物には、深絞り、制御された成形、そして薄板材料の再現性のある取り扱いが必要です。AIDA社の矩形蓄電池ケース専用成形機「DPHシリーズ」は、ワンストロークでの多段階成形機能により、「2025年ベスト10新製品賞」を受賞しました。このようなプロジェクトは、生産工程を削減してバッテリーケースを成形できる設備への需要を創出することで、北米の金属成形機器市場を支えています。
高い資本集約度と長い投資回収期間
サーボ式トランスファープレス、自動マテリアルハンドリングシステム、および統合型品質管理システムは、1ラインあたり数百万米ドルのコストがかかる場合があります。こうしたコストのため、資金調達の手段が限られている中小規模の製造業者にとって、設備の全面的な更新は困難です。設備の購入に加え、購入者は金型、施設の改修、電気設備のアップグレード、ソフトウェアの統合、オペレーターのトレーニング、および試運転のコストも考慮しなければならず、これにより自動化プロジェクトに必要な総投資額が増加します。自動化ラインの投資回収期間は3~5年であり、従来の2~3年の範囲と比較して長くなっています。投資回収期間が長くなると、特に受注量が変動しやすく、将来の生産要件の見通しが立ちにくい受注生産型工場において、資金調達の承認がより困難になる可能性があります。また、試運転には認定電気技師や制御エンジニアが必要となり、生産開始までに6~12週間の追加期間を要する可能性があります。設置期間の長期化は、特に新しいラインが稼働する前に既存のプレス機を停止させなければならない場合、一時的な生産損失を招く可能性があります。2023年および2024年の金利上昇により、耐用年数の長い資本資産の借入コストが上昇しました。その結果、一部の製造業者は、ライン全体の入れ替えではなく、段階的な自動化、レトロフィットプログラム、または選択的なアップグレードを好む可能性があります。こうした状況は、北米における購入決定を遅らせる要因となり得ます。
セグメント分析
2025年、プレス機は北米の金属成形機器市場の41.5%を占めました。このカテゴリーには、ブランキング、順送プレス、および関連作業向けの機械式、油圧式、サーボ式、汎用システムが含まれます。その規模は、多くの成形用途や最終用途分野での利用を反映しています。需要は、自動車部品、電気・電子部品、家電製品、産業機械、および一貫した成形精度とサイクルタイムが重要なその他の大量生産用途によって支えられています。購入者はまた、再現性のある生産、稼働データの収集、および高度な自動化をサポートする設備を重視しています。こうした要件により、プレス本体と制御システム、ライフサイクルサービスを組み合わせたサプライヤーが有利となっています。自動供給、ロボットによる部品ハンドリング、インライン検査、生産監視システムとの統合も、包括的なプレスソリューションの価値を高めています。
サーボプレスの市場は、2031年までCAGR5.2%で拡大すると予測されています。購入者は、これらのシステムに対し、低エネルギー消費とより精密なモーション制御を求めています。また、プログラム可能なスライド動作により、製造業者はさまざまな材料や金型要件に合わせて成形プロファイルを最適化できるほか、段取り替えの迅速化やプロセスの一貫性向上も実現できます。共有DCバスによるエネルギー管理機能を備えたサーボスピンドルプレスプラットフォームは、従来の油圧システムと比較して、1ストロークあたりのエネルギー消費量を70~85%削減できます。こうした効率性のメリットは、長時間の生産サイクルで複数のプレスを稼働させている施設において、より重要になる可能性があります。プレスブレーキおよび曲げ加工機は2番目に大きな設備グループであり、一方、鍛造、ロール成形、ハイドロフォーミング、および押出成形設備は、それぞれ異なる用途に対応しています。こうした技術の組み合わせにより、製造業者は材料の厚さ、部品の形状、生産量、成形力、および要求される寸法精度に応じて設備を選択することができます。TRUMPF社は2026年、コネチカット州ファーミントンにある工場でTruBend 3000シリーズのプレスブレーキの生産を開始しました。
2025年、北米の金属成形設備市場において、スタンピングおよびパンチングが30.5%のシェアを占めました。自動車ボディの生産では、ミシガン州、オンタリオ州、およびメキシコ北部全域で、大量生産向けのブランキングおよび順送金型ラインが使用されています。軽量車体構造や先進的高張力鋼の使用拡大に伴い、より高いプレス力、より厳格な工程管理、および特殊な金型に対する要求が高まっています。深絞りおよび曲げ加工は、製造および部品生産において重要です。これらのプロセスは、家電製品、HVACシステム、電気エンクロージャー、産業機械などの用途も支えており、自動車需要への依存度を低減しています。鍛造は、高信頼性が求められるパワートレイン部品や航空宇宙部品に活用されており、一方、圧延およびロール成形は、建築用プロファイルや太陽光発電用マウントの需要から恩恵を受けています。コイル供給、ロボットによる搬送、インライン検査、金型交換システムによる自動化により、大量生産におけるスループットがさらに向上しています。こうした多様な需要構成により、北米の金属成形装置市場は、いくつかの製造投資サイクルの影響を受けることになります。
ハイドロフォーミングは、2031年までCAGR5.1%で成長すると予測されています。EVのアンダーボディアセンブリやシャーシフレームには、溶接継手の数を減らすことができる複雑な形状が採用されています。このプロセスは、必要な強度と寸法の一貫性を維持しつつ、軽量な構造設計を実現できるため、車両の軽量化プログラムにおいて重要な役割を果たしています。シューラー・北米社は、ミシガン州カントンにあるハイドロフォーミング生産センターに、既存の3,500トンおよび8,500トンの設備に加え、5,000トンのプレス機を導入しています。プログラム可能な制御システムにより、先進的な高張力鋼やアルミニウムを加工できる柔軟性の高い生産ラインは、依然として大きな可能性を秘めています。このような柔軟性により、メーカーは、用途ごとに個別の成形ラインに投資することなく、変化する車両プラットフォームや材料仕様に対応することが可能になります。導入済みの設備の多くは、両方の材料を効率的に加工するためにセットアップの変更を必要としています。これにより、新しいハイドロフォーミング設備に加え、制御システムのアップグレード、金型の最適化、自動セットアップシステム、およびプロセス監視ソリューションの導入機会が生まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 金属を多用する製造業におけるリショアリングとニアショアリング
- 電動化およびバッテリー部品の製造
- 軽量かつ高強度の部品に対する需要
- 老朽化した印刷機の更新および改造需要
- 熟練労働力の不足を補う自動化
- トレーサビリティ、サイバーセキュリティ、およびエネルギー効率に優れた成形ライン
- 市場抑制要因
- 高い資本集約度と長い投資回収期間
- 鉄鋼、サーボ駆動装置、および制御機器のコスト変動
- 金型および試運転の専門家の不足
- コネクテッド・プレスラインにおけるサイバーセキュリティ上のリスク
- 価値およびサプライチェーン分析
- 規制情勢
- OSHAの機械防護および機械式パワープレスに関する要件
- ANSI B11.1およびANSI B11.2安全規格
- ISO 9001およびIATF 16949のサプライヤー要件
- USMCAの地域内原産地要件
- 「バイ・アメリカ」およびインフラ関連調達
- セクション301関税および輸入コンプライアンス
- 技術展望
- サーボおよび先進駆動技術
- CNCおよび高度なプロセス制御
- ロボティクスおよび自動マテリアルハンドリングシステム
- コネクテッドマシンとIIoT
- 予知保全と状態監視
- 高効率成形システム
- 先進高強度・軽量材料の成形
- 地政学的出来事が市場に与える影響の評価
第5章 市場規模と成長予測
- 機器タイプ別
- プレス機
- 機械式プレス
- 油圧プレス
- サーボプレス
- その他の汎用プレス
- プレスブレーキおよび曲げ加工機
- 油圧式プレスブレーキ
- サーボ/電動プレスブレーキ
- 機械式プレスブレーキ
- その他の曲げ加工機
- 鍛造設備
- 鍛造プレス
- 鍛造ハンマー
- 圧縮成形機およびヘッディング機
- その他の鍛造設備
- ロール成形およびプレート/プロファイル圧延設備
- ロール成形機
- プレート圧延機
- 形鋼・プロファイル圧延機
- その他の二次圧延・成形装置
- 線材・管材・形材成形装置
- 線材・棒材引抜き・成形装置
- チューブ成形・曲げ加工装置
- 形材成形装置
- 押出プレス
- ハイドロフォーミング装置
- その他の金属成形装置
- プレス機
- 成形プロセス別
- プレス加工およびパンチング
- 深絞り
- 曲げ加工
- 鍛造
- 圧延およびロール成形
- 押出
- ハイドロフォーミング
- その他の成形プロセス
- 成形材料別
- 炭素鋼および低合金鋼
- ステンレス鋼
- アルミニウムおよびアルミニウム合金
- 銅および銅合金
- チタン、ニッケル、その他の非鉄金属
- その他の素材
- 最終用途産業別
- 自動車・輸送産業
- 航空宇宙・防衛
- 産業用機械および資本財
- 金属製品および加工
- 電気・電子機器
- 建設・インフラ
- エネルギー・電力
- 家電製品および耐久消費財
- 医療・精密製造
- その他のエンドユーズ産業
- 地域別
- 米国
- カナダ
- メキシコ
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- TRUMPF Group
- AMADA Co., Ltd.
- Schuler AG
- JIER Machine-Tool Group Co., Ltd.
- DMG MORI Co., Ltd.
- Komatsu Ltd.
- AIDA Engineering, Ltd.
- Bystronic AG
- Salvagnini Italia S.p.A.
- Prima Industrie S.p.A.
- LVD Company NV
- Cincinnati Incorporated
- Haas Automation, Inc.
- Mazak Corporation
- Okuma Corporation
- The Lincoln Electric Company
- ESAB Corporation
- Mitsubishi Heavy Industries, Ltd.
- Accurpress
- Pacific Press Technologies
- Wilson Tool International
- WardJet
- OMAX Corporation
- Magna International Inc.
- Gestamp Automocion S.A.
- Martinrea International Inc.
- Flex-N-Gate Corporation
- Autokiniton US Holdings, Inc.
第7章 市場機会と将来の展望



