


日本の金属成形機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Japan Metal Forming Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 200 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157114
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
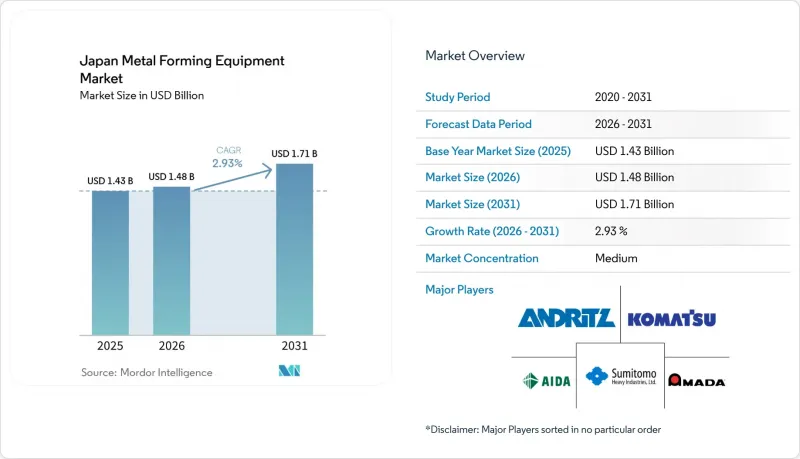
Mordor Intelligenceによると、日本の金属成形機器市場の規模は2025年に14億3,000万米ドルと評価され、2026年の14億8,000万米ドルから2031年までに17億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは2.9%となる見込みです。
日本の金属成形機器市場の動向と洞察
日本における老朽化したプレスおよび成形設備の更新
日本の金属成形機器市場は、更新、保守、修理を必要とする大規模な導入実績に支えられています。2025年度の主要企業における製造設備投資計画のうち、更新、保守、修理が30.8%を占め、投資動機の中で最も高い割合となりました。同様に、2025年度の中小製造業者の設備投資計画においても、同目的が37.8%を占め、当該調査において最大の目的カテゴリーとなりました。これらの数値は、耐用年数を経過した資産が更新サイクルに入っていることを示しています。また、旧式の機械式プレス機は、新しいサーボ式プレス機に比べ、メンテナンスの必要性が高く、生産性が低いという特徴があります。経済産業省の「2025年ビジョン」では、製造業が高付加価値用途へと移行する中で、機械部品や金型の基盤の近代化が求められています。
EVの軽量化とバッテリー部品の成形
日本の金属成形機器市場は、バッテリー式電気自動車(BEV)の生産要件によって再構築されつつあります。ホンダの「0シリーズ」生産計画では、6,000トンのメガキャスティングマシンを使用し、60個あったバッテリーケースの部品を5個に削減しています。この変更により、多段階のプレス加工の一部が削減される一方で、高精度・高出力の生産システムへの需要が高まっています。2024年の日本の自動車設備投資額は1兆6,000億円(102億4,000万米ドル)に達し、2025年度の輸送用機器の設備投資は28.2%増加する見込みです。UACJがレクサス向けに手掛けている6000系アルミニウム製ドアインナーのワンピース成形は、材料の選択が成形要件をどのように変えているかを示しています。この変化により、アルミニウムの深絞りや制御された動作プロファイルに対応できる設備が重視されるようになっています。また、特定の用途において、従来の機械式プレスの役割が狭まることにもつながっています。
スマートプレスラインの高い初期コストと長い回収期間
国内の自動車投資は、日本の金属成形設備市場に周期的な要素をもたらしています。2025年には自動車・輸送機器分野が需要の38%を占めており、OEM各社の設備投資計画の変動は設備サプライヤーにとって重要な意味を持ちます。主要メーカーは、2025年度における輸送機器分野の設備投資を28.2%増やす計画を立てていました。この増加は電動化への投資を反映したものであり、恒久的な年間支出水準を示すものではない可能性があります。日産は2025年7月、大浜工場からの車両生産を日産モーター九州へ移管・集約すると発表しました。JFMAのデータによると、2025年度における国内の輸送機器向け成形機械の受注は5.2%増加した一方、電気機器向けの受注は18.7%減少しました。
セグメント分析
2025年、プレス機は日本の金属成形機器市場シェアの41.5%を占め、最大の機器カテゴリーとなりました。機械式および油圧式プレス機は、確立された自動車車体およびパワートレインの製造業務を引き続き支えています。プレスブレーキや曲げ加工機は、油圧式、サーボ電動式、機械式の各構成で幅広く使用されています。JFMAの報告によると、2025年度のプレスブレーキの受注は前年比14.6%増加し、板金関連のサブカテゴリーの中で最も堅調な結果となりました。
ユーザーがプログラム可能な動作、金型保護機能、および先進的な鋼材やアルミニウムとの互換性を求める中、サーボプレスは2031年までCAGR5.2%と最も高い伸びを示すと予想されています。コマツインダストリーズは2026年6月、動作速度の向上、高精度制御、ICT接続性の拡充を実現した改良型サーボプレス「H1F200-2」の受注を開始しました。日本の金属成形機器業界は、機械シリーズの価値を維持しつつ、新たな性能への期待に応える製品刷新へと向かっています。JFMA(日本金属成形機械工業会)には、2026年1月1日時点で44の製品ラインにわたり158の認定モデルが登録されており、これはサーボおよびハイブリッド電気式機器を後押しする兆候と言えます。鍛造、ロール成形、ワイヤー・チューブ成形、押出成形、およびハイドロフォーミング装置は、自動車、航空宇宙、産業機械のユーザーに提供されています。ハイドロフォーミングおよび押出成形装置の導入台数は少ないもの、アルミニウムやチタンの使用拡大と軌を一にしています。
2025年の日本の金属成形装置市場規模のうち、プレス加工およびパンチングが30.5%を占めており、これは大量生産される板金加工に支えられています。深絞り、曲げ、鍛造、圧延、ロール成形、および押出成形は、製造拠点全体にわたる個別の生産要件に対応しています。この能力は、バッテリー式電気自動車のシャーシやバッテリー筐体の設計に適しています。日本の金属成形装置市場は、メーカーが大量生産と精密加工の両方を必要としているため、幅広い加工プロセスを維持しています。
ハイドロフォーミングは、少ない工程で複雑なアルミニウムおよび鋼製の管状構造体を成形できるため、2031年までの予測CAGRが5.8%と最も高くなっています。ギガキャスティングおよびメガキャスティングは、特定のボディパネルにおいて多段階のプレス加工に取って代わる可能性があります。また、鋳造では経済的でない構造部品のハイドロフォーミングや深絞りに対する需要を高めることもできます。2025年度、金属製品製造部門からの国内成形設備受注は、前年比8.2%増加しました。鍛造設備は、航空宇宙用ファスナーや精密ドライブトレイン部品によって需要が拡大しています。押出成形は、バッテリートレイや熱管理システムにおけるアルミニウムプロファイルの需要に対応しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 日本における老朽化したプレス・成形設備の更新
- EVの軽量化とバッテリー部品の成形
- エネルギー生産性の向上に向けたサーボ電動式およびハイブリッドプレス機の導入
- 半導体、電子機器、精密部品の生産能力拡大
- 熟練金型職人の不足により、自律型プロセス・ウィンドウへの需要が高まっています
- 輸出に連動した需要の乗数効果としての日本発の精密工具
- 市場抑制要因
- スマートプレスラインの高い初期費用と長い投資回収期間
- 国内自動車産業の設備投資の景気変動
- 日本のレガシー工場における改修とデータ統合の課題
- 老朽化したサプライヤーにおける専門的な工具およびサービスのノウハウの集中
- 価値およびサプライチェーン分析
- 印刷機メーカーおよびシステムインテグレーター
- 制御機器、駆動装置、センサー、およびオートメーション関連サプライヤー
- 金型、工具、およびワーク保持具
- 流通、設置、およびアフターマーケットサービス
- 輸入依存度と地域別サプライチェーン
- 規制情勢
- エネルギー使用の合理化に関する法律およびトップランナー原則
- 産業安全およびプレス防護装置の要件
- JIS、ISO、およびCE関連機器の適合性
- サイバーセキュリティとコネクテッドマシンのガバナンス
- 技術展望
- 機械式、油圧式、およびサーボプレス技術
- CNC、PLC、およびモーション制御システム
- ロボットによる自動化とインライン検査
- デジタルツイン、予知保全、サイバーセキュリティ
- ホットスタンピング、ハイドロフォーミング、およびインクリメンタルフォーミング
- 地政学的出来事が市場に与える影響の評価
第5章 市場規模と成長予測
- 機器タイプ別
- プレス機
- 機械式プレス
- 油圧プレス
- サーボプレス
- その他の汎用プレス
- プレスブレーキおよび曲げ加工機
- 油圧式プレスブレーキ
- サーボ/電動プレスブレーキ
- 機械式プレスブレーキ
- その他の曲げ加工機
- 鍛造設備
- 鍛造プレス
- 鍛造ハンマー
- 圧延・ヘッディング機
- その他の鍛造設備
- ロール成形およびプレート/プロファイル圧延設備
- ロール成形機
- プレート圧延機
- 形鋼・プロファイル圧延機
- その他の二次圧延・成形装置
- 線材・管材・形材成形装置
- 線材・棒材引抜き・成形装置
- チューブ成形・曲げ加工装置
- 形材成形装置
- 押出プレス
- ハイドロフォーミング装置
- その他の金属成形装置
- プレス機
- 成形プロセス別
- プレス加工およびパンチング
- 深絞り
- 曲げ加工
- 鍛造
- 圧延およびロール成形
- 押出
- ハイドロフォーミング
- その他の成形プロセス
- 成形材料別
- 炭素鋼および低合金鋼
- ステンレス鋼
- アルミニウムおよびアルミニウム合金
- 銅および銅合金
- チタン、ニッケル、その他の非鉄金属
- その他の素材
- 最終用途産業別
- 自動車・輸送産業
- 航空宇宙・防衛
- 産業用機械および資本財
- 金属製品および加工
- 電気・電子機器
- 建設・インフラ
- エネルギー・電力
- 家電製品および耐久消費財
- 医療・精密製造
- その他のエンドユーズ産業
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AMADA Co., Ltd.
- AIDA ENGINEERING, LTD.
- Komatsu Ltd.
- Sumitomo Heavy Industries, Ltd.
- ANDRITZ Schuler Group
- DMG MORI Co., Ltd.
- Mitsubishi Heavy Industries Machine Tool Co., Ltd.
- Yamada Dobby Co., Ltd.
- ASAI CORPORATION
- Enshu Limited
- Kojima Iron Works Co., Ltd.
- Kuroda Precision Industries Ltd.
- Nidec Minster Corporation
- Toyokoki Co., Ltd.
- Mitsubishi Electric Corporation
- FANUC Corporation
- Murata Machinery, Ltd.
- Bystronic AG
- TRUMPF SE+Co. KG
- Salvagnini Italia S.p.A.
- Prima Industrie S.p.A.
- Fagor Arrasate S. Coop.
第7章 市場機会と将来の展望



