


欧州、中東・アフリカ(EMEA)の生物農薬種子処理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe, Middle East, and Africa (EMEA) Biopesticides Seed Treatment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157109
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、欧州、中東・アフリカ(EMEA)地域のバイオ農薬による種子処理市場の規模は、2025年に12億8,000万米ドルと評価され、2026年には14億4,000万米ドル、2031年までに26億9,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR13.31%で成長すると見込まれています。
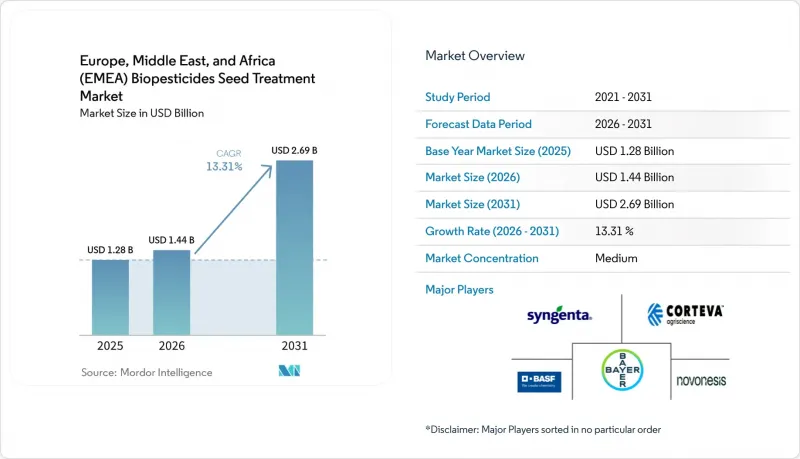
欧州・中東・アフリカ(EMEA)地域のバイオ農薬による種子処理市場の動向と洞察
低残留農薬への需要の高まり
輸出志向型の農業システムが、EMEA地域のバイオ農薬による種子処理市場における投入資材の選定に新たな変化をもたらしています。欧州の食品サプライチェーンに供給するバイヤーは、厳しい残留基準の遵守を引き続き最優先事項としており、これが作付け開始前の種子処理の決定にますます大きな影響を与えています。この動向は、生産者が生育後期における化学農薬の使用を削減し、よりクリーンで持続可能な作物保護プログラムでシーズンを開始しようとする栽培システムにおいて、特に顕著です。政策の方向性もこの移行を後押しし続けており、規制戦略は従来の化学農薬への依存を減らし、より安全な代替手段を促進することに重点を置いています。この転換において、「ファーム・トゥ・フォーク戦略」は依然として中心的な役割を果たしており、欧州連合(EU)において2030年までに化学農薬の使用量とリスクを50%削減することを目標としています。また、最近の政策動向は、生物学的作物保護製品に対してより有利な規制経路を設けることで、生物的防除ソリューションのより迅速な導入を後押ししています。市場においては、こうした動向が、農法と残留物規制に配慮した貿易要件を両立させる微生物・生物学的種子処理剤の商業的妥当性を高めています。さらに、その採用が認証有機栽培の枠を超えて主流の商業農業へと拡大するにつれ、全体的な潜在需要基盤も拡大しています。
種子コーティング工程における生物製剤の拡大
EMEA地域の生物農薬による種子処理市場は、生物活性物質がニッチな試験プログラムに限定されることなく、標準的な種子コーティング工程にますます組み込まれるにつれて、勢いを増しています。種子会社が生物学的処理を日常的なコーティング工程に統合すれば、その導入はより一貫したものとなり、農場レベルでの取り扱いへの依存度も低くなります。この移行は、拡張性と業務効率を向上させることで、生物農薬の商業的妥当性を高めています。BASF SE社によると、Bacillus amyloliquefaciens MBI600をベースとする「Integral Pro」は、欧州で数百万ヘクタールのナタネを保護してきたとのことです。同社は2025年11月にフランスで初のヒマワリ用登録を取得し、2026年の播種シーズンには欧州連合(EU)全域での販売開始を予定しています。同時に、高度なコーティングシステムへの移行に伴い、製剤の適合性やプロセスの統合の重要性が高まっています。その結果、市場は、単に有効成分が入手可能かどうかというよりも、製剤に関する専門知識やコーティング性能とより密接に結びつきつつあります。このような動向は、生物学的有効性を、工業的な種子加工における物理的および運用上の要件と整合させることができるサプライヤーに有利に働いています。
土壌および気候条件による圃場ごとの効力のばらつき
土壌や気候条件による効果のばらつきは、依然として市場の大きな制約となっています。播種から作物の定着までの短い期間における生物活性は、土壌温度、水分、pH、および現地の微生物群集に大きく依存します。これらの条件はEMEA地域内で、特に温帯の欧州と高温・乾燥した生産地域の間で、かなり異なります。2026年に『Plants』誌に掲載された研究では、サウジアラビアの条件下でオリーブダニの害虫に対する細菌性生物防除剤が評価され、気候や害虫に特化した用途において、現地で試験された生物学的ソリューションの重要性が浮き彫りになりました。EMEA地域の生物農薬による種子処理市場では、生産者が新しい処理手法を採用する際に同業者の実績を参考にすることが多いため、たった1件の不十分な圃場試験結果でも過大な影響を及ぼす可能性があります。このため、他の地域からの有効性に関する主張よりも、現地で得られた試験データの方が重要視されます。サプライヤーが、高温や水分ストレスがかかる作付けシステムにおいてより広範な検証を行うようになるまで、気候に起因する性能のばらつきが、導入の妨げとなり続けるでしょう。
セグメント分析
2025年、EMEA地域のバイオ農薬種子処理市場において、殺虫剤は市場シェアの44.0%を占め、現在の製品構成の中で最大の製品タイプとなっています。この主導的な地位は、西欧および中央欧州全域における穀物、トウモロコシ、テンサイ、油糧種子栽培システムにおいて、生育初期の害虫防除に対する継続的なニーズを反映しています。特定の合成種子処理剤の入手可能性が徐々に低下していることから、これらの作付け体系において、生物学的害虫防除の代替手段の重要性が高まっています。その結果、市場は引き続き、大規模な列作作物への応用における主要な入り口として、害虫防除に依存し続けています。
殺菌剤は第2位のセグメントであり、種子段階の防除プログラムにおける微生物系病害防除製品の定着した使用に支えられています。Koppert B.V.社の「Cerall」や「Cedomon」といった製品は、大麦、オート麦、および関連作物の種子伝染性病害に対する生物的防除の導入を引き続き後押ししており、殺菌用生物製剤は総合的病害虫管理(IPM)の実践と密接に連携し続けています。その他の農薬セグメントについては、サプライヤーが生化学的殺線虫剤、生物忌避剤、および植物防御活性化剤への展開を進めるにつれ、2026年から2031年にかけてCAGR 14.8%を記録すると予測されています。この成長は、低リスクの作物保護カテゴリーに対してますます好意的になっている規制環境によって支えられています。業界内では、害虫防除が主導的な地位を維持する一方で、製品構成の多様化が今後も続くことが示唆されています。
2025年、EMEA地域のバイオ農薬種子処理市場において、商業セグメントは58.0%を占めており、これは専門的な種子処理インフラへの強い依存を反映しています。大手種子会社や種子処理施設では、農場レベルでの作業と比較して、投与精度、コーティングの均一性、および取り扱いの信頼性において優れた生物由来製品を適用しています。生物由来の種子処理剤は、従来の製品よりも散布品質に敏感であるため、この運用上の優位性は重要です。このため、市場規模を拡大する上で、商業チャネルが依然として最も効果的な経路となっています。
また、コマーシャルセグメントは2026年から2031年にかけて13.9%の成長が見込まれており、サプライヤーがワークフロー管理が最も徹底された環境を優先する中、エンドユーザー層の中で最も急速な成長を遂げるセグメントとなる見込みです。Incotec B.V.(Croda International plc)によるマイクロプラスチックを含まないコーティングの開発は、商業用処理環境において、より高度で規制対応済みの加工システムへの広範な移行を反映しています。Novonesis A/Sも2026年にバイオソリューションの販売範囲を拡大し、主要な列作作物および特殊作物の種子処理用途を網羅することで、生物学的製品の正式な商業チャネルの長期的な発展を支援しました。中央集権的な処理インフラが十分に整備されていないアフリカの一部地域では、農場レベルでの処理が依然として重要ですが、商業加工業者が主要なチャネルであり続けています。市場内において、この傾向は、有効成分だけでなく、施用における信頼性も提供できる企業に有利に働きます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 残留物の少ない作物保護剤への需要の高まり
- 種子コーティングのワークフローにおける生物製剤の拡大
- 生産者による予防的・シーズン初期の作物保護対策の導入
- 合成種子処理剤に対する規制圧力
- 高精度な種子供給とマイクロドージングとの互換性
- 品種の安定性と種子の取り扱いにおける革新
- 市場抑制要因
- 土壌および気候条件による作柄のばらつき
- 生物学的製剤の保存期間が限られており、保管条件に敏感である
- 従来の化学物質と比較したコストパフォーマンスの低さという認識
- 登録の分散化と種子処理の承認手続きの複雑さ
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 殺虫剤
- 殺菌剤
- その他の農薬
- エンドユーザー別
- 商業
- 農場レベル
- 適用技術別
- 種子コーティング
- 種子のペレット化
- 種子処理
- その他の適用技術
- 作物タイプ別
- 穀物・穀類
- 豆類および油糧種子
- 果物・野菜
- その他の作物タイプ
- 地域別
- 欧州
- 英国
- ドイツ
- ロシア
- スペイン
- イタリア
- フランス
- その他の欧州諸国
- 中東
- サウジアラビア
- アラブ首長国連邦
- オマーン
- その他の中東諸国
- アフリカ
- エジプト
- エチオピア
- 南アフリカ
- その他のアフリカ諸国
- 欧州
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Bayer AG
- Syngenta AG
- BASF SE
- Corteva Agriscience
- Novonesis A/S
- Koppert Biological Systems B.V.
- Certis Biologicals(Mitsui and Co., Ltd.)
- Valent BioSciences LLC(Sumitomo Chemical Company, Limited)
- Lallemand Inc.
- Bioceres Crop Solutions Corp.
- BioWorks, Inc.
- Andermatt Biocontrol AG
- Plant Health Care plc
- Incotec B.V.(Croda International plc)
- Seipasa S.A.
第7章 市場機会と将来の展望



