


埋め込み型資産管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Embedded Wealth Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157006
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
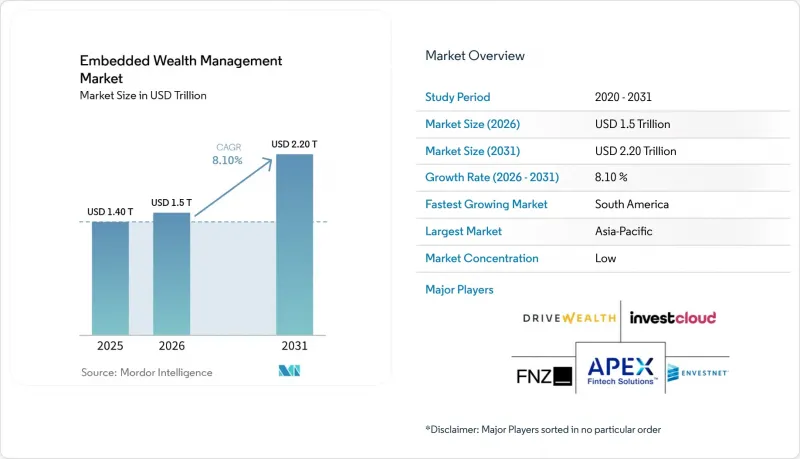
Mordor Intelligenceによると、組み込み型資産運用市場の規模は2025年に1兆4,000億米ドルと評価され、2026年の1兆5,000億米ドルから2031年までに2兆2,000億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.10%となる見込みです。
世界の組み込み型資産運用市場の動向と洞察
非金融プラットフォームを通じた販売とプラットフォームの収益化
組み込み型ウェルスマネジメント市場は、従来は資産配分のために利用されていなかったチャネル内での投資商品の提供によって形成されつつあります。職場年金プラン、デジタルバンキングアプリ、給与計算ツール、パートナーエコシステムなどは、顧客にとって投資との最初の接点となり得ます。大規模なアクティブユーザーベースを持つプラットフォームは、別途顧客獲得チャネルを構築することなく、投資商品を提供することができます。これにより、ホストプラットフォームの配分における経済性が向上する一方で、アドバイザー主導のモデルへの圧力は高まることになります。アリペイはバンガードと提携して目標ベースのファンド推奨を実施し、グラブ・インベストはフラートンおよびUOBアセット・マネジメントを通じてマイクロ投資を提供し、ペイテムは個人向け証券仲介サービスを提供しており、このモデルが大規模に機能し得ることを示しています。ホストプラットフォームは、すべての投資機能を社内で開発する代わりに、ホワイトラベル提携を活用して機関向け商品へのアクセスを提供しつつ、組み込み型商品から収益を得ることも可能です。
APIベースの投資インフラとプラットフォームの拡大
APIベースの証券取引インフラにより、組み込み型投資サービスの立ち上げに必要な時間が短縮されました。DriveWealth、Upvest、WealthKernelは、ネオバンクや消費者向けアプリケーション向けに、約定執行、保管、決済、税務処理、コンプライアンス報告を網羅するモジュール式の機能を提供しています。そのため、組み込み型資産運用市場は、独自の証券ディーラー免許を保有していないプラットフォームも惹きつけることができます。約定執行サービスは、プロバイダーのプラットフォーム間でより広く利用可能になるにつれ、価格面での圧力に直面しています。顧客確認(KYC)、マネーロンダリング防止(AML)対策、適合性審査、および国境を越えた報告のためのコンプライアンスツールは、差別化の重要な要素となりつつあります。DriveWealthは2026年3月、800銘柄の30日平均貸出金利を表示する「Lending Rate API」を導入しました。一方、Upvestのサービスは、MiFIR第26条に基づく報告、各国の税務対応機能、および金融取引税の要件に対応しています。
ライセンシング、コンプライアンス、および投資家からの信頼に関する要件
ライセンシング、適合性、および投資助言に関する規則は、組み込み型資産運用市場における国際的な事業拡大にとって、依然として大きな制約となっています。米国では、通貨監督庁(OCC)、連邦預金保険公社(FDIC)、金融犯罪取締ネットワーク(FinCEN)、および各州の資金送金規制当局が、組み込み型金融のパートナーシップに対して個別の義務を課す可能性があります。2024年の連邦預金保険公社(FDIC)の執行記録によると、正式な執行措置の25%以上が、組み込み型金融の取り決めにおけるスポンサー銀行を対象としていました。英国では、金融行動監視機構(FCA)の「消費者義務(Consumer Duty)」により、顧客体験の全過程にわたって責任が課され、企業は金融上の目標を支援しつつ、予見可能な損害を回避することが求められています。FCAが2026年4月に発表したオープンファイナンスのロードマップでは、投資、年金、保険に関する同意に基づくデータ共有が提案されており、これは機会を生み出す一方で、コンプライアンス上の新たな要件をもたらす可能性もあります。また、従来は決済、給与計算、または商取引に重点を置いてきたチャネルを通じて投資サービスが提供される場合、金融リテラシーや信頼の欠如が導入の妨げとなることもあります。
セグメント分析
決済スーパーアプリやウォレットホストは、中国、東南アジア、ラテンアメリカにまたがる大規模なユーザー基盤を抱えているため、2025年には組み込み型資産運用市場全体の54.6%を占めました。これらのプラットフォームのユーザーは、資金へのアクセスを維持しつつ遊休残高を移動できるため、一般的に流動性が高くリスクの低い商品から投資を始めます。現金同等物やマネーマーケット商品は、この使用事例に適合しており、初めての投資に対する躊躇を軽減することができます。既存の銀行や信用組合のアプリケーションは、確立された信頼関係と認可された銀行業務の関係を有しているため、隣接する位置を占めています。ただし、それらの投資インターフェースは、ユーザー体験の面でネオバンクサービスに依然として遅れをとっており、商品閲覧から初回取引への転換率を低下させる可能性があります。EC、通信、その他の非金融プラットフォームは、特にモバイルウォレットがすでに決済用途で広く普及している新興経済国において、初期段階の貢献者としての地位を維持しています。
ネオバンクやデジタルバンクを運営するプラットフォームにおける組み込み型資産運用市場の規模は、2031年までCAGR13.5%で拡大すると予測されています。これらのプラットフォームは、消費者志向のデザインと直接銀行業務のライセンスを組み合わせているため、決済専用プラットフォームで必要となる可能性のある規制上の仲介層の必要性を低減しています。新韓金融グループは2026年、韓国で「Shinhan Super SOL」を導入し、預金、「Shinhan SOL LINK」を通じた株式投資、カード、生命保険を1つのプラットフォームに統合しました。GXS Bankは2026年、投資サービスを厳選された5つのファンドに拡大し、デジタル銀行であっても従来はプライベートバンキングと関連付けられることが多かった商品へのアクセスを提供できることを示しました。ネオバンク各社は、投資を独立した機能として扱うのではなく、より広範な金融プラットフォームの一部として組み込んでいます。このアプローチにより、支店や独立したアドバイザーサービスに依存する従来のチャネルよりも、より迅速に顧客との関係を深めることができる可能性があります。
地域別分析
2025年、アジア太平洋地域は組み込み型資産運用市場のシェアの55.2%を占めました。同地域は、大規模なスーパーアプリのユーザー基盤、デジタルバンキングのライセンシング枠組み、そして組み込み型金融サービスの定着した消費者利用を兼ね備えています。中国では、アリペイやWeChatが、日々の決済活動の中にファンドの推奨、マネーマーケット商品、およびシステム投資を組み込みました。東南アジアや韓国のプロバイダーは、現地の商品や規制アプローチに合わせてこの構造を取り入れています。GXS Bankは2026年5月、Lion Global Investorsを通じてシンガポールで「GXS Invest」を拡大し、ユーザーが10シンガポールドル(7.4米ドル)から、現物金に裏付けされたファンドやマルチアセットファンドにアクセスできるようにしました。マレーシアのTNG eWalletはCIMBと提携し、ASB Financingを既存のASNB投資運用に統合することで、組み込み型サービスをイスラム金融の要件に合わせて適応させました。
南米では、組み込み型資産運用市場が2031年までCAGR14.3%で成長すると予測されています。ブラジルの即時決済システム「Pix」は、一般的に利用されているアプリケーション内で投資商品をサポートできる、モバイルファーストの金融構造を構築しました。DriveWealthは、2026年8月、アルゼンチンとウルグアイにおけるIOLグループの200万人の顧客基盤を通じて、ラテンアメリカ全域の富裕層向けデジタル資産運用サービス「IOL Prive」の立ち上げを支援しました。アルゼンチンでは、資本の変動性が高まっていることから、米ドル建て資産への関心が高まっており、国際的な分散投資への需要が高まっています。北米でも、給与天引き型の退職金商品を通じて活発な動きが見られます。Paylocity社は2026年6月、Vestwell社の技術を活用して「Paylocity Retirement」を立ち上げ、自社の人的資本管理ソフトウェア内に401(k)の管理機能を組み込みました。
欧州では、オープンファイナンスの規制やMiFID IIの適合性要件がサービスの拡大方法を左右するため、規制への対応準備が極めて重要です。金融行動監視機構(FCA)は2026年4月にオープンファイナンスのロードマップを発表し、投資、年金、保険、貯蓄、クレジット、債務管理にわたる同意に基づくデータ共有を提案しました。このロードマップは、英国において145社のアクティブなサードパーティプロバイダーと1,700万人のアクティブユーザーを擁するオープンバンキングのインフラを基盤としています。WealthKernel社は、Alpaca社の英国進出に伴い「Alpaca Europe」として事業を展開しており、地域のプロバイダー向けに、APIベースの投資、資産保管、株式の分割保有、および規制報告サービスを提供しています。ドイツ、英国、フランスは、この分野における重要な拠点となっています。2025年5月、英国の「データ(利用およびアクセス)法」が政府の承認を受け、より広範なスマートデータスキームの基盤が確立されました。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 非金融プラットフォームを通じたウェルスマネジメント販売チャネルの拡大
- APIベースの投資・資産運用インフラの導入
- シームレスでパーソナライズされた組み込み型投資ソリューションへの需要
- 組み込み型ジャーニーへの自動投資機能およびアドバイザリー機能の統合
- 給与計算、銀行業務、スーパーアプリ、および垂直型プラットフォームにおける組み込み型資産運用の拡大
- 組み込み型資産運用商品を通じた顧客の収益化に向けたプラットフォームのインセンティブ
- 市場抑制要因
- 複数の管轄区域にわたるライセンシングおよび規制遵守要件
- データプライバシー、サイバーセキュリティ、およびデジタルIDに関するリスク
- 従来の資産管理および金融インフラとの統合における複雑性
- 非伝統的な販売チャネルにおける投資家の信頼の低さと金融リテラシーの不足
- バリューチェーン分析
- 投資商品およびポートフォリオの構築
- 規制対象の証券仲介、保管、決済インフラ
- 組み込み型ウェルス・テクノロジーと統合インフラ
- 組み込み型流通、顧客エンゲージメント、およびアドバイス
- 規制情勢
- 投資助言、適合性および受託者責任に関する要件
- KYC、AML、および投資家保護に関する要件
- データ保護、サイバーセキュリティ、およびデジタルIDに関する要件
- 国境を越えたライセンシングおよび市場参入要件
- 技術展望
- APIを活用したブローカー業務および資産運用インフラ
- AIを活用した組み込み型アドバイスおよびポートフォリオ管理
- 自動投資、リバランス、および目標ベースのポートフォリオ運用
- クラウドネイティブ、モジュール型、リアルタイムの投資プラットフォーム
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ホストチャネル別
- 既存銀行および信用組合のコンテキスト型アプリ
- ネオバンクおよびデジタルバンクのホスト
- 決済スーパーアプリおよびウォレットのホスト
- コマース、通信、およびその他の非金融ホスト
- プロダクトスリーブ別
- 現金同等物規制対象ファンド
- プール型リスクファンド
- ダイレクト・マーケット証券
- 裁量型/ 自動運用ポートフォリオ
- その他のライセンス済み包装材
- 資産保有者別
- 一般小売市場
- マス・アフルエント/エマージング・アフルエント
- 零細企業/ 個人事業主向け財務
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- FNZ Group
- Envestnet, Inc.
- InvestCloud, Inc.
- DriveWealth LLC
- Apex Fintech Solutions Inc.
- WealthKernel Ltd.
- Upvest GmbH
- AlpacaDB, Inc.(Alpaca)
- Bambu Global Pte. Ltd.
- Temenos AG
- Broadridge Financial Solutions, Inc.
- SS&C Technologies Holdings, Inc.
- FIS Global(Fidelity National Information Services, Inc.)
- Additiv AG
- TIFIN
- Addepar, Inc.
- Orion Advisor Solutions
- InvestSuite NV
- Fincite GmbH
- Marstone, Inc.
第7章 市場機会と将来の展望



